LUSIGNAN MFO
NOTE MACRO · N°

Dette européenne : la France rejoint l’Italie sur les taux à 30 ans

LA SEMAINE EN 4 CHIFFRES
Vous êtes client Lusignan MFO ?
Mon espace client →

Dette européenne : la France rejoint l’Italie sur les taux à 30 ans

September 2, 2025

Les faits de marché

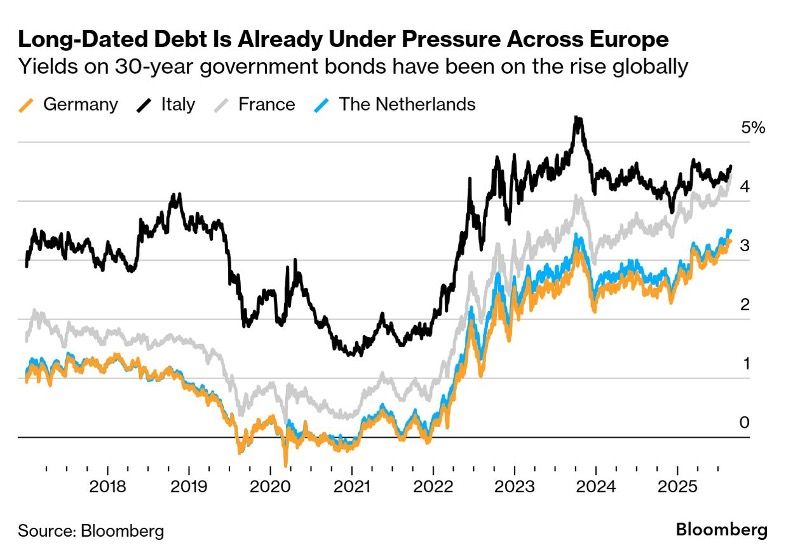
Les rendements des obligations souveraines à long terme constituent l’un des meilleurs indicateurs de la perception du risque par les investisseurs.

Selon les éléments présentés, les obligations d’État françaises à 30 ans offrent désormais un rendement proche de 4,5 %, soit un niveau comparable à celui observé en Italie.

À l’inverse, l’Allemagne et les Pays-Bas évoluent autour de 3,5 %, créant un écart d’environ 100 points de base avec la France et l’Italie.

Cette situation traduit une évolution notable dans la hiérarchie traditionnelle des marchés obligataires européens.

Italie : une perception du risque plus stable

L’Italie reste l’un des pays les plus endettés de la zone euro.

Toutefois, selon les éléments disponibles, les rendements à 30 ans évoluent autour de 4,5 % depuis 2023 sans forte détérioration récente.

Les investisseurs semblent considérer que le risque italien s’est stabilisé malgré un niveau de dette élevé.

Un facteur régulièrement évoqué est l’existence du Transmission Protection Instrument (TPI) de la Banque centrale européenne.

Cet outil vise à limiter les mouvements excessifs de taux au sein de la zone euro et constitue un élément de stabilité pour les marchés souverains.

France : une dégradation progressive de la perception

Des déficits toujours élevés

La situation française attire davantage l’attention des investisseurs.

Les éléments présentés mettent en avant :

  • un déficit public supérieur à 5 % du PIB ;
  • une dette publique supérieure à 110 % du PIB.

Ces données alimentent les interrogations sur la trajectoire budgétaire de moyen terme.

Une incertitude politique persistante

Au-delà des finances publiques, les marchés prennent également en compte la stabilité politique.

Les difficultés à construire des majorités durables et à mettre en œuvre des ajustements budgétaires contribuent à renforcer la prudence des investisseurs.

La conséquence visible est la hausse du coût de financement de l’État français, désormais proche de celui observé pour l’Italie sur les maturités les plus longues.

Allemagne : la référence européenne évolue aussi

Des rendements durablement plus élevés

L’Allemagne demeure la référence de la zone euro en matière de dette souveraine.

Pour autant, les rendements allemands à 30 ans dépassent désormais 3,5 %, un niveau très éloigné de celui observé durant la décennie des taux nuls ou négatifs.

Un changement de doctrine budgétaire

Selon les éléments fournis, le gouvernement conduit par Friedrich Merz a engagé une réforme du Schuldenbremse, le mécanisme constitutionnel limitant le recours à l’endettement.

Cette évolution permettrait le financement par la dette d’un programme de 500 milliards d’euros consacré aux infrastructures et à la transition économique.

Les marchés doivent ainsi intégrer des besoins de financement potentiellement plus importants, même pour les signatures les mieux notées.

Pays-Bas : une trajectoire proche de l’Allemagne

Les obligations néerlandaises évoluent dans une fourchette similaire à celle de l’Allemagne.

Deux éléments sont mis en avant :

  • la réforme du système de retraite néerlandais ;
  • un contexte politique marqué par une certaine instabilité institutionnelle depuis 2023.

Ces facteurs ont contribué à des mouvements techniques sur le marché obligataire, sans remettre en cause le statut de signature de qualité des Pays-Bas.

Pourquoi les rendements élevés n’attirent-ils pas davantage les investisseurs ?

À première vue, des rendements compris entre 3,5 % et 4,5 % pourraient sembler attractifs pour les investisseurs obligataires.

Pourtant, les éléments présentés indiquent que l’enthousiasme reste limité.

Cette prudence peut s’expliquer par plusieurs facteurs :

  • l’augmentation attendue des besoins de financement publics ;
  • les interrogations sur la trajectoire des déficits ;
  • les incertitudes politiques dans plusieurs pays européens.

Les investisseurs ne regardent pas uniquement le niveau absolu des rendements. Ils évaluent également le risque futur associé à ces obligations.

Quel prix regarder et pourquoi

Le rendement à 30 ans constitue un indicateur particulièrement utile car il reflète les anticipations des marchés sur plusieurs décennies.

Contrairement aux taux courts, davantage influencés par la politique monétaire de la BCE, les taux longs intègrent :

  • les perspectives budgétaires ;
  • la croissance potentielle ;
  • l’inflation de long terme ;
  • la crédibilité des politiques publiques.

L’évolution de l’écart entre les rendements français, italiens et allemands permet ainsi de mesurer les changements de perception du risque souverain au sein de la zone euro.

Lecture : fondamentaux vs mécanique de marché

La convergence entre les taux français et italiens ne signifie pas que les deux pays présentent exactement le même profil économique ou budgétaire.

Elle indique toutefois que les investisseurs exigent aujourd’hui une rémunération comparable pour prêter à long terme à ces deux États.

Dans le même temps, l’Allemagne et les Pays-Bas continuent de bénéficier d’une prime de sécurité, même si celle-ci s’est réduite avec la remontée générale des rendements.

L’un des principaux enseignements de cette période est que l’ensemble de la zone euro entre dans une nouvelle phase budgétaire. Après plusieurs années de financement extrêmement bon marché, les États doivent désormais composer avec des coûts d’emprunt plus élevés et des besoins d’investissement importants.

Cette évolution explique pourquoi les marchés restent attentifs aux trajectoires de dette publique et aux choix budgétaires des gouvernements européens.

‍

Lien vers l'article:
apres-le-soulagement-le-poids-de-l-ia-revele-les-fragilites-des-portefeuilles
After the relief, the weight of AI reveals the fragilities of portfolios
rotation-sectorielle-quand-le-marche-change-de-moteurs
Sector rotation: when the market changes engines
apres-l-election-americaine-qui-paiera-la-facture-du-pouvoir-d-achat
After the US election: who will pay the purchasing-power bill?
petrolieres-comment-le-raffinage-redynamise-les-resultats-energetiques
Oil majors: how refining is reviving energy earnings
les-midterms-2026-entre-avantage-democrate-et-risques-budgetaires
The 2026 Midterms: between a Democratic advantage and budgetary risks
note-macro-l-ia-face-a-l-addition-le-marche-fait-le-tri-sans-quitter-les-actions
AI faces the bill: the market sorts the wheat from the chaff, without leaving equities
la-tech-face-au-dilemme-du-capital-entre-rentabilite-promise-et-investissements-massifs
Tech faces the capital dilemma: between promised profitability and massive investment
les-graphiques-de-la-semaine---02-novembre-2026-2
Charts of the week - 2 November 2026
les-graphiques-de-la-semaine---02-novembre-2026
Charts of the week - 2 November 2026
marches-et-economie-la-semaine-du-26-au-30-octobre-2026-entre-correction-technologique-et-attentes-de-rentabilite
Markets and the economy: the week of 26 to 30 October 2026, between a tech correction and profitability expectations
microsoft-et-alphabet-quand-la-croissance-de-l-ia-se-heurte-aux-realites-financieres
Microsoft and Alphabet: when AI growth collides with financial realities
marche-petrolier-quand-les-flux-reviennent-mais-les-prix-resistent
Oil market: when flows return but prices hold firm
marches-americains-quand-la-securite-retrouve-un-prix
US markets: when safety gets its price back
election-bresilienne-quand-les-marches-se-trompent-et-paient-le-prix-fort
Brazilian election: when markets get it wrong and pay a heavy price
note-macro-france-et-ia-deux-chocs-de-positionnement-des-obligations-qui-protegent-a-nouveau
France and AI: two positioning shocks, bonds that protect again
le-credit-reevalue-l-ia-quand-la-volatilite-cachee-remet-en-question-la-rentabilite-des-projets
Credit reprices AI: when hidden volatility calls project profitability into question
les-graphiques-de-la-semaine---26-octobre-2026
Charts of the week - 26 October 2026
dechets-plastiques-collecter-ne-suffit-pas-a-recycler
Plastic waste: collecting is not the same as recycling
chine-croissance-stabilisee-desequilibres-persistants
China: stabilised growth, persistent imbalances
france-quand-le-malaise-economique-devient-un-risque-financier
France: when economic malaise becomes a financial risk
note-macro-le-capital-se-rencherit-le-marche-fait-le-tri
Capital is getting more expensive: the market sorts the wheat from the chaff
le-s-p-500-change-constamment-pourquoi-la-gestion-active-reste-pertinente
The S&P 500 is constantly changing: why active management remains relevant
les-graphiques-de-la-semaine---19-octobre-2026
Charts of the week - 19 October 2026
coreweave-quand-la-dette-de-l-ia-rencontre-les-limites-du-financement
CoreWeave: when AI debt meets the limits of financing
banques-americaines-une-economie-resistante-face-a-des-fragilites-emergentes
US banks: a resilient economy facing emerging fragilities
croissance-mondiale-confirmee-marges-de-securite-reduites-l-analyse-du-fmi
Global growth confirmed, safety margins reduced: the IMF's analysis
cac-40-depasser-le-retard-pour-identifier-l-opportunite
CAC 40: looking beyond the lag to identify the opportunity
q3-2024-une-croissance-portee-par-l-ia-americaine-mais-des-risques-de-concentration-et-de-revision-des-multiples
Q3 2024: growth driven by US AI, but concentration and multiple-revision risks
les-graphiques-de-la-semaine---12-octobre-2026
Charts of the week - 12 October 2026
petrole-pourquoi-les-menaces-geopolitiques-font-moins-bouger-les-prix
Oil: why geopolitical threats move prices less
bresil-le-marche-anticipe-une-reforme-budgetaire-et-des-taux-plus-bas
Brazil: the market anticipates fiscal reform and lower rates
alimentation-l-accumulation-de-chocs-menace-progressivement-les-stocks-mondiaux
Food: the accumulation of shocks gradually threatens global stocks
le-g7-libere-100-millions-de-barils-une-solution-temporaire-face-a-la-penurie-de-diesel
The G7 releases 100 million barrels: a temporary fix for the diesel shortage
les-graphiques-de-la-semaine---06-octobre-2026
Charts of the week - 6 October 2026
note-macro-taux-au-sommet-ormuz-toujours-ferme-la-defiance-a-un-prix
Rates at the top, Hormuz still closed: distrust has a price
la-dette-francaise-face-au-risque-systemique-quand-la-trajectoire-perd-en-credibilite
French debt and systemic risk: when the trajectory loses credibility
marches-et-macro-economie-la-semaine-du-28-septembre-au-2-octobre-2026
Markets and macroeconomics: the week of 28 September to 2 October 2026
la-relance-chinoise-financer-l-investissement-sans-restaurer-la-confiance-des-consommateurs
China's stimulus: financing investment without restoring consumer confidence
le-baril-a-100-dollars-quand-la-securite-des-routes-maritimes-determine-le-prix-du-petrole
Oil at $100: when the security of shipping routes sets the price of crude
anthropic-en-introduction-en-bourse-quand-la-croissance-exceptionnelle-rencontre-des-modeles-economiques-fragiles
Anthropic's IPO: when exceptional growth meets fragile business models
la-courbe-des-taux-en-2026-un-signal-a-interpreter-avec-prudence
The yield curve in 2026: a signal to interpret with caution
note-macro-l-emploi-rassure-mais-taux-longs-et-spread-francais-durcissent-le-financement
Jobs reassure, but long-term rates and the French spread tighten financing
visite-diplomatique-etats-unis-chine-une-treve-sans-rapprochement-reel
US–China state visit: a truce without any real rapprochement
graphiques-de-la-semaine-2026-09-28
Charts of the week – 28 September 2026
l-economie-americaine-refuse-d-atterrir-une-expansion-inflationniste-sans-ralentissement
The US economy refuses to land: an inflationary expansion with no slowdown
nvidia-apres-2028-quand-la-croissance-rencontre-les-doutes-du-marche
Nvidia after 2028: when growth meets market doubts
groenland-l-accord-de-defense-2024-redessine-la-presence-militaire-occidentale-en-arctique
Greenland: the 2024 defence agreement redraws the Western military presence in the Arctic
les-benefices-resistent-face-a-la-hausse-des-taux-un-equilibre-fragile-pour-les-marches
Earnings Hold Up Against Rising Rates: A Fragile Balance for Markets
les-graphiques-de-la-semaine---22-septembre-2026
Charts of the week - 22 September 2026
note-macro-le-sell-off-obligataire-est-la-l-ia-porte-wall-street-les-taux-rencherissent-tout-le-reste
The bond sell-off is here: AI carries Wall Street, rates make everything else more expensive
la-mondialisation-change-de-logique-de-l-efficacite-a-la-resilience
Globalisation changes its logic: from efficiency to resilience
la-fed-releve-ses-taux-un-changement-de-regime-economique-plutot-qu-une-simple-pause
The Fed raises rates: a change of economic regime rather than a simple pause
canada-et-l-union-europeenne-vers-un-second-pilier-strategique-pas-une-substitution
Canada and the European Union: towards a second strategic pillar, not a substitute
cybersecurite-et-ia-entre-risques-reels-et-repositionnement-strategique
Cybersecurity and AI: between real risks and strategic repositioning
diesel-la-penurie-de-raffinage-qui-frappe-le-transport-mondial
Diesel: the refining shortage hitting global transport
les-graphiques-de-la-semaine---15-septembre-2026
Charts of the week - 15 September 2026
note-macro-la-fed-resserre-les-taux-longs-touchent-5-les-marches-deviennent-selectifs
The Fed tightens, long rates touch 5%: markets become selective
cuivre-entre-volatilite-tarifaire-et-fondamentaux-structurels-solides
Copper: between tariff volatility and solid structural fundamentals
bilan-des-marches-7-11-septembre-2026-entre-hausse-des-taux-et-choc-energetique
Market review: 7-11 September 2026, between rising rates and an energy shock
banques-centrales-pourquoi-relever-les-taux-face-a-un-choc-energetique
Central banks: why raise rates in the face of an energy shock?
la-chine-face-aux-lecons-japonaises-sortir-d-une-crise-immobiliere-sans-accelerateur
China and the lessons from Japan: exiting a property crisis without an accelerator
marches-rationnels-ou-complaisants-quand-les-valorisations-laissent-peu-de-place-a-l-erreur
Rational or complacent markets? When valuations leave little room for error
allemagne-la-production-industrielle-recule-mais-la-reprise-reste-en-cours
Germany: industrial production falls, but the recovery remains under way
les-graphiques-de-la-semaine---08-aout-2026
Charts of the week - 8 September 2026
note-macro-le-choc-energetique-rencherit-le-financement-29d80
The energy shock raises the cost of financing
le-fonds-souverain-norvegien-reorganise-son-exposition-aux-obligations-americaines
Norway's sovereign wealth fund reorganises its exposure to US bonds
semaine-du-31-aout-au-4-septembre-2026-wall-street-resiste-tandis-que-l-europe-recule-face-a-la-hausse-energetique
Week of 31 August to 4 September 2026: Wall Street holds up while Europe retreats in the face of rising energy prices
emploi-americain-entre-rebond-rassurant-et-prudence-de-la-fed
US employment: between a reassuring rebound and Fed caution
septembre-en-bourse-une-saisonnalite-reelle-mais-pas-une-fatalite
September on the stock market: a real seasonality, but not a foregone conclusion
apple-john-ternus-peut-il-poursuivre-l-heritage-de-tim-cook
Apple: can John Ternus carry on Tim Cook's legacy?
petrole-venezuelien-ce-que-change-reellement-l-accord-entre-washington-et-caracas
Venezuelan oil: what the agreement between Washington and Caracas really changes
les-graphiques-de-la-semaine---01-septembre-2026
Charts of the week - 1 September 2026
fed-kevin-warsh-clarifie-la-doctrine-sans-devoiler-le-calendrier-des-taux
Fed: Kevin Warsh clarifies the doctrine, without revealing the rate timetable
bilan-hebdo-24-28-aout-2026-l-ia-resiste-face-aux-politiques-monetaires-plus-restrictives
Weekly Review: 24-28 August 2026 — AI holds up against tighter monetary policies
gestion-active-vs-passive-au-dela-des-statistiques-une-question-de-contexte
Active vs Passive Management: beyond the statistics, a question of context
amerique-latine-quand-la-puissance-economique-chinoise-defie-l-influence-politique-americaine
Latin America: when Chinese economic power challenges American political influence
etats-unis-canada-quand-la-negociation-commerciale-devient-un-bras-de-fer-geopolitique
United States–Canada: when trade negotiation becomes a geopolitical standoff
europe-centrale-du-sous-traitant-allemand-au-carrefour-industriel-europeen
Central Europe: from German subcontractor to European industrial crossroads
les-graphiques-de-la-semaine---25-aout-2026
Charts of the week - 25 August 2026
les-graphiques-de-la-semaine---18-aout-2026
Les graphiques de la semaine - 18 août 2026
los-angeles-lakers-12-5-md-pour-un-actif-du-xxi-siecle
Los Angeles Lakers : 12,5 Md$ pour un actif du XXIᵉ siècle
bilan-hebdo---semaine-du-10-au-14-aout-le-risque-se-deplace-de-linflation-vers-la-demande
Bilan Hebdo – Semaine du 10 au 14 août : le risque se déplace de l'inflation vers la demande
gpfg-le-fonds-souverain-qui-ne-ressemble-pas-aux-autres
GPFG : le fonds souverain qui ne ressemble pas aux autres
lia-vient-elle-de-mettre-fin-a-40-ans-de-deflation-informatique
L'IA vient-elle de mettre fin à 40 ans de déflation informatique ?
resultats-us-t2-des-records-difficiles-a-extrapoler
Résultats US T2 : des records difficiles à extrapoler
les-graphiques-de-la-semaine---11-aout
Les graphiques de la semaine - 11 août 2026
les-drones-redistribuent-la-puissance-militaire
Les drones redistribuent la puissance militaire
or-le-rebond-repose-sur-davantage-quun-simple-refuge
Or : le rebond repose sur davantage qu'un simple refuge
bilan-hebdo---semaine-du-3-au-7-aout-les-marches-obtiennent-ce-quils-voulaient
Bilan Hebdo – Semaine du 3 au 7 août : les marchés obtiennent ce qu'ils voulaient
rhin-a-sec-un-choc-logistique-au-coeur-de-lindustrie-europeenne
Rhin à sec : un choc logistique au cœur de l'industrie européenne
pourquoi-washington-est-venu-au-secours-du-yen
Pourquoi Washington est venu au secours du yen
apres-les-incendies-a-quand-la-prevention
Après les incendies, à quand la prévention ?
les-graphiques-de-la-semaine---04-aout
Les graphiques de la semaine - 04 août 2026
magnificent-seven-lia-entre-dans-lage-du-rendement
Magnificent Seven : l'IA entre dans l'âge du rendement
depenses-finales-privees-le-vrai-signal-derriere-un-pib-decevant
Dépenses finales privées : le vrai signal derrière un PIB décevant
bilan-hebdo---semaine-du-27-au-31-juillet-les-marches-trient-le-bon-grain-de-livraie
Bilan Hebdo – Semaine du 27 au 31 juillet : les marchés trient le bon grain de l'ivraie
semi-conducteurs-et-memoires-la-fin-de-leuphorie
Semi-conducteurs et mémoires : la fin de l'euphorie ?
tesla-spacex-une-fusion-est-elle-inevitable
Tesla–SpaceX : une fusion est-elle inévitable ?
corporate-america-le-grand-basculement-fiscal
Corporate America : le grand basculement fiscal
les-graphiques-de-la-semaine---28-juillet-2026
Les graphiques de la semaine - 28 juillet 2026
En complément
Les graphs de la semaine
Voir sur LinkedIn →
Nos publications de la semaine
No items found.
Toute l'actualité des marchés →
Retrouvez vos reportings et documents
Votre espace client Lusignan, accessible à tout moment.
Accéder à mon espace →
Lusignan Multi Family Office — Ceci n'est pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.

Abonnez-vous à notre newsletter

Merci ! Votre demande d’abonnement a bien été envoyée.
Une erreur est survenue. Merci de cocher la case « Je ne suis pas un robot » puis de réessayer.