LUSIGNAN MFO
NOTE MACRO · N°

Le « World Portfolio » : la bonne allocation… ou simplement le miroir des marchés ?

LA SEMAINE EN 4 CHIFFRES
Vous êtes client Lusignan MFO ?
Mon espace client →

Le « World Portfolio » : la bonne allocation… ou simplement le miroir des marchés ?

October 22, 2025

Les faits de marché

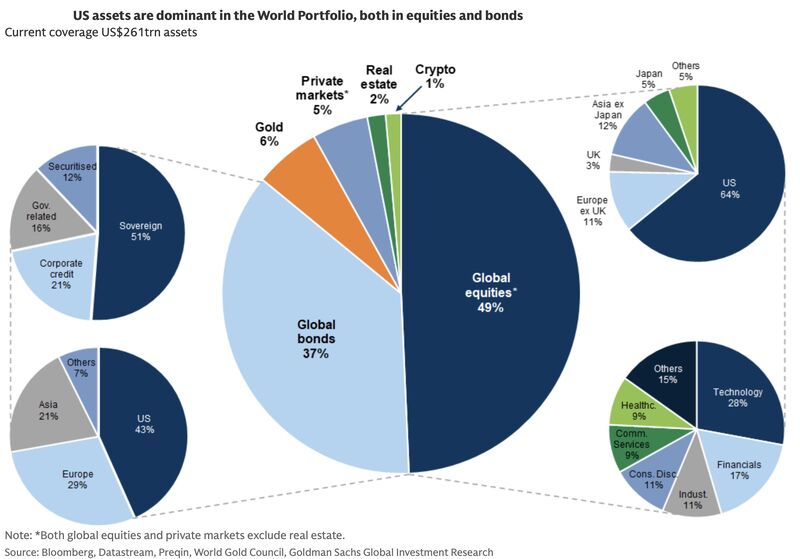
Selon les données fournies, le World Portfolio regroupe environ 250 000 milliards de dollars d’actifs financiers investissables.

Sa construction repose sur une logique de pondération par la capitalisation de marché, intégrant notamment :

  • les actions ;
  • les obligations ;
  • l’or ;
  • le private equity ;
  • les cryptoactifs.

Cette méthodologie vise à représenter la répartition effective du capital financier mondial.

Les actifs non financiers tels que l’immobilier résidentiel, les terres agricoles ou les œuvres d’art sont exclus de cet univers.

Le World Portfolio constitue donc une photographie du patrimoine financier mondial, et non de l’ensemble des richesses détenues dans l’économie.

Un portefeuille mondial en forte expansion

Une croissance plus rapide que l’économie

Les données fournies indiquent que la taille du portefeuille mondial est passée d’environ 75 % du PIB mondial à plus de 200 % depuis les années 1990.

Cette évolution reflète la montée en puissance des marchés financiers dans le financement de l’économie et dans la détention de patrimoine.

Autrement dit, la valeur des actifs financiers a progressé plus rapidement que la production économique mondiale.

Trois transformations majeures

Selon les éléments disponibles, trois tendances structurantes se dégagent.

Le poids croissant des actions

Depuis la crise financière de 2008, les actions occupent une place de plus en plus importante dans le portefeuille mondial.

Cette évolution s’explique notamment par la progression des marchés actions sur longue période.

La domination américaine

Les États-Unis occupent une place centrale dans les marchés financiers mondiaux.

Les données fournies soulignent leur poids dominant à la fois dans les marchés actions et obligataires.

Cette concentration a mécaniquement renforcé l’exposition globale des investisseurs au cycle économique américain.

La montée des actifs alternatifs

L’or, les marchés privés et les cryptoactifs occupent une place croissante dans l’univers financier mondial.

Même si leur poids reste inférieur à celui des actions ou des obligations, leur présence traduit une diversification progressive des sources de performance recherchées par les investisseurs.

Pourquoi le World Portfolio n’est pas nécessairement une allocation optimale

Un constat historique

Selon les données fournies, le World Portfolio n’a pas historiquement constitué la combinaison d’actifs offrant le meilleur équilibre entre rendement et risque.

Les éléments disponibles indiquent que d’autres approches ont parfois présenté un profil plus équilibré.

Parmi elles figurent notamment :

  • le portefeuille 60/40 ;
  • les stratégies dites de « risk parity ».

Qu’est-ce que le 60/40 ?

Le portefeuille 60/40 consiste à répartir les investissements entre :

  • 60 % d’actions ;
  • 40 % d’obligations.

Cette approche cherche à combiner le potentiel de croissance des actions avec le rôle stabilisateur des obligations.

Qu’est-ce que la parité de risque ?

Une stratégie de parité de risque vise à répartir les risques entre différentes classes d’actifs plutôt que de répartir simplement le capital.

L’objectif est d’éviter qu’une seule source de risque domine l’ensemble du portefeuille.

Les limites du portefeuille mondial

Une forte concentration géographique

Le principal biais identifié dans les données fournies concerne le poids des États-Unis.

Cette concentration crée une dépendance importante à l’économie américaine, à ses marchés financiers et à l’évolution du dollar.

Lorsque les actifs américains surperforment, cette structure apparaît favorable.

À l’inverse, elle peut devenir une source de vulnérabilité lorsque les performances se dégradent.

Une diversification imparfaite

Les informations fournies soulignent également que certains segments plus modestes du marché restent peu représentés.

Cette situation peut réduire les bénéfices potentiels liés à la diversification.

Des corrélations qui évoluent

Les relations entre les différentes classes d’actifs ne sont pas fixes.

Selon les régimes économiques et monétaires, les corrélations peuvent varier fortement.

Cette réalité limite l’intérêt de considérer le portefeuille mondial comme une allocation universellement optimale.

Quel prix regarder et pourquoi

L’une des observations les plus intéressantes concerne la place de l’or dans le portefeuille mondial.

Selon les données fournies, Goldman Sachs attribue environ 6 % du portefeuille global au métal précieux, soit près de 15 000 milliards de dollars.

Cependant, ce chiffre inclut :

  • les réserves des banques centrales ;
  • une partie des bijoux détenus notamment en Asie.

Si l’on se limite à l’exposition financière réellement investissable, les informations fournies estiment ce poids autour de 2,1 %, soit environ 5 200 milliards de dollars à un prix de référence de 4 000 dollars l’once.

Cette distinction est importante car elle modifie sensiblement la perception de la place réelle de l’or dans les portefeuilles financiers.

Lecture : fondamentaux vs structure de marché

Le World Portfolio constitue avant tout un outil descriptif.

Il montre comment les investisseurs répartissent effectivement leur capital à l’échelle mondiale.

En revanche, il ne détermine pas ce qu’un investisseur devrait détenir.

Cette nuance est essentielle.

Une allocation de marché reflète les préférences agrégées des investisseurs, les valorisations en vigueur et les dynamiques historiques.

Une allocation optimale dépend, elle, d’objectifs, d’horizons de placement et de contraintes spécifiques qui ne sont pas abordés dans les données fournies.

Vers une répartition plus équilibrée ?

Les informations fournies évoquent une approche alternative structurée autour de trois grands moteurs :

  • 60 % d’actions diversifiées géographiquement ;
  • 20 % d’obligations ;
  • 20 % d’or et d’actifs réels.

Cette proposition est présentée comme une manière de mieux équilibrer les sources potentielles de croissance, de stabilité et de protection.

Elle illustre une réflexion sur la diversification mais ne constitue pas une conclusion universelle applicable à tous les investisseurs.

‍

Lien vers l'article:
les-graphiques-de-la-semaine---12-octobre-2026
Les graphiques de la semaine - 12 octobre 2026
les-graphiques-de-la-semaine---06-octobre-2026
Les graphiques de la semaine - 06 octobre 2026
les-graphiques-de-la-semaine---22-septembre-2026
Les graphiques de la semaine - 22 septembre 2026
les-graphiques-de-la-semaine---15-septembre-2026
Les graphiques de la semaine - 15 septembre 2026
les-graphiques-de-la-semaine---08-aout-2026
Les graphiques de la semaine - 08 septembre 2026
les-graphiques-de-la-semaine---01-septembre-2026
Les graphiques de la semaine - 01 septembre 2026
les-graphiques-de-la-semaine---25-aout-2026
Les graphiques de la semaine - 25 août 2026
les-graphiques-de-la-semaine---18-aout-2026
Les graphiques de la semaine - 18 août 2026
los-angeles-lakers-12-5-md-pour-un-actif-du-xxi-siecle
Los Angeles Lakers : 12,5 Md$ pour un actif du XXIᵉ siècle
bilan-hebdo---semaine-du-10-au-14-aout-le-risque-se-deplace-de-linflation-vers-la-demande
Bilan Hebdo – Semaine du 10 au 14 août : le risque se déplace de l'inflation vers la demande
gpfg-le-fonds-souverain-qui-ne-ressemble-pas-aux-autres
GPFG : le fonds souverain qui ne ressemble pas aux autres
lia-vient-elle-de-mettre-fin-a-40-ans-de-deflation-informatique
L'IA vient-elle de mettre fin à 40 ans de déflation informatique ?
resultats-us-t2-des-records-difficiles-a-extrapoler
Résultats US T2 : des records difficiles à extrapoler
les-graphiques-de-la-semaine---11-aout
Les graphiques de la semaine - 11 août 2026
les-drones-redistribuent-la-puissance-militaire
Les drones redistribuent la puissance militaire
or-le-rebond-repose-sur-davantage-quun-simple-refuge
Or : le rebond repose sur davantage qu'un simple refuge
bilan-hebdo---semaine-du-3-au-7-aout-les-marches-obtiennent-ce-quils-voulaient
Bilan Hebdo – Semaine du 3 au 7 août : les marchés obtiennent ce qu'ils voulaient
rhin-a-sec-un-choc-logistique-au-coeur-de-lindustrie-europeenne
Rhin à sec : un choc logistique au cœur de l'industrie européenne
pourquoi-washington-est-venu-au-secours-du-yen
Pourquoi Washington est venu au secours du yen
apres-les-incendies-a-quand-la-prevention
Après les incendies, à quand la prévention ?
les-graphiques-de-la-semaine---04-aout
Les graphiques de la semaine - 04 août 2026
magnificent-seven-lia-entre-dans-lage-du-rendement
Magnificent Seven : l'IA entre dans l'âge du rendement
depenses-finales-privees-le-vrai-signal-derriere-un-pib-decevant
Dépenses finales privées : le vrai signal derrière un PIB décevant
bilan-hebdo---semaine-du-27-au-31-juillet-les-marches-trient-le-bon-grain-de-livraie
Bilan Hebdo – Semaine du 27 au 31 juillet : les marchés trient le bon grain de l'ivraie
semi-conducteurs-et-memoires-la-fin-de-leuphorie
Semi-conducteurs et mémoires : la fin de l'euphorie ?
tesla-spacex-une-fusion-est-elle-inevitable
Tesla–SpaceX : une fusion est-elle inévitable ?
corporate-america-le-grand-basculement-fiscal
Corporate America : le grand basculement fiscal
les-graphiques-de-la-semaine---28-juillet-2026
Les graphiques de la semaine - 28 juillet 2026
cxmt-le-champion-chinois-de-la-memoire-entre-en-bourse
CXMT : le champion chinois de la mémoire entre en Bourse
droits-de-douane-trump-reconstruit-son-mur-tarifaire
Droits de douane : Trump reconstruit son mur tarifaire
bilan-hebdo---semaine-du-20-au-24-juillet-les-investisseurs-exigent-des-preuves-sur-lia
Bilan Hebdo – Semaine du 20 au 24 juillet : les investisseurs exigent des preuves sur l'IA
lenergie-simpose-comme-la-vedette-des-publications-du-t2
L'énergie s'impose comme la vedette des publications du T2
les-graphiques-de-la-semaine---23-juillet-2026
Les graphiques de la semaine - 23 juillet 2026
resultats-us-une-croissance-hors-normes
Résultats US : une croissance hors normes
les-banques-americaines-racontent-une-economie-plus-solide-quon-ne-le-pense
Les banques américaines racontent une économie plus solide qu'on ne le pense
burnham-tout-commence-avec-tres-peu-de-marge-derreur
Burnham : tout commence, avec très peu de marge d'erreur
kimi-k3-le-modele-qui-change-les-regles-du-jeu
Kimi K3 : le modèle qui change les règles du jeu ?
bilan-hebdo---semaine-du-13-au-17-juillet-les-semi-conducteurs-plombent-la-tech-le-petrole-flambe
Bilan Hebdo – Semaine du 13 au 17 juillet : les semi-conducteurs plombent la tech, le pétrole flambe
le-detroit-dormuz-est-il-en-train-de-perdre-son-pouvoir
Le détroit d'Ormuz est-il en train de perdre son pouvoir ?
lor-corrige-la-chine-accelere-ses-achats
L'or corrige, la Chine accélère ses achats
droits-de-douane-le-grand-paradoxe-des-remboursements
Droits de douane : le grand paradoxe des remboursements
le-brent-baisse-pas-les-carburants
Le Brent baisse, pas les carburants
la-richesse-rend-elle-vraiment-heureux
La richesse rend-elle vraiment heureux ?
bilan-hebdo---semaine-du-6-au-10-juillet-wall-street-tiree-par-la-tech-leurope-sous-pression
Bilan Hebdo – Semaine du 6 au 10 juillet : Wall Street tirée par la tech, l'Europe sous pression
sk-hynix-entre-dans-la-cour-des-geants-de-wall-street
SK Hynix entre dans la cour des géants de Wall Street
le-retour-des-usines-sans-le-retour-des-emplois
Le retour des usines… sans le retour des emplois ?
linflation-est-elle-devenue-le-nouveau-biais-des-banques-centrales
L'inflation est-elle devenue le nouveau biais des banques centrales ?
le-chomage-baisse-mais-le-marche-du-travail-ralentit
Le chômage baisse… mais le marché du travail ralentit
bilan-hebdomadaire-des-marches-la-selectivite-simpose-dans-le-cycle-de-lintelligence-artificielle
Bilan hebdomadaire des marchés : la sélectivité s'impose dans le cycle de l'intelligence artificielle
spacex-quand-le-marche-obligataire-raconte-une-autre-histoire
SpaceX : quand le marché obligataire raconte une autre histoire
bilan-du-1er-semestre-2026-linvestissement-les-taux-et-la-geopolitique-redessinent-les-marches
Bilan du 1er semestre 2026 : l'investissement, les taux et la géopolitique redessinent les marchés
le-yen-au-plus-bas-depuis-40-ans-pourquoi-le-marche-ne-croit-plus-la-banque-du-japon
Le yen au plus bas depuis 40 ans : pourquoi le marché ne croit plus la Banque du Japon ?
la-coree-mise-1-350-trillions-de-wons-sur-son-avenir-technologique
La Corée mise 1 350 trillions de wons sur son avenir technologique
france-trop-dimpots-ou-trop-de-depenses-un-debat-qui-depasse-le-niveau-des-prelevements
France : trop d'impôts ou trop de dépenses ? Un débat qui dépasse le niveau des prélèvements
bilan-hebdomadaire-des-marches-la-rotation-saccelere-sous-leffet-des-anticipations-sur-la-fed
Bilan hebdomadaire des marchés : la rotation s'accélère sous l'effet des anticipations sur la Fed
lor-la-fin-de-lhistoire-pas-si-vite
L'or : la fin de l'histoire ? Pas si vite
il-ny-a-pas-que-la-canicule-il-y-a-surtout-el-nino
Il n'y a pas que la canicule, il y a surtout El Niño
europe-gaz-dune-dependance-a-une-autre
Europe, gaz : d'une dépendance à une autre ?
warsh-quand-le-silence-devient-un-message
Warsh : quand le silence devient un message
bilan-hebdomadaire-des-marches-lia-reste-le-moteur-le-petrole-apaise-les-inquietudes
Bilan hebdomadaire des marchés : l'IA reste le moteur, le pétrole apaise les inquiétudes
petrole-apres-la-detente-que-regardent-vraiment-les-marches
Pétrole : après la détente, que regardent vraiment les marchés ?
chine-xi-jinping-doit-il-intervenir
Chine : Xi Jinping doit-il intervenir ?
taux-eleves-emissions-records-lautre-message-des-marches
Taux élevés, émissions records : l'autre message des marchés
etf-a-levier-le-retour-du-reve-speculatif
ETF à levier : le retour du rêve spéculatif ?
actions-obligations-devises-que-nous-disent-les-marches
Actions, obligations, devises : que nous disent les marchés ?
bilan-hebdomadaire-des-marches-le-petrole-detend-les-marches-les-mega-ipo-ouvrent-un-nouveau-chapitre
Bilan hebdomadaire des marchés : le pétrole détend les marchés, les méga-IPO ouvrent un nouveau chapitre
charbon-solaire-un-symbole-fort-de-la-transition-energetique-americaine
Charbon-Solaire : un symbole fort de la transition énergétique américaine
taiwan-est-strategique-mais-encore-plus-pour-leurope
Taïwan est stratégique, mais encore plus pour l'Europe
fed-entre-statu-quo-et-hausse-de-taux-il-y-a-un-monde
Fed : entre statu quo et hausse de taux, il y a un monde
ipo-pourquoi-les-investisseurs-arrivent-souvent-trop-tard
IPO : pourquoi les investisseurs arrivent souvent trop tard ?
marche-americain-trop-vite-trop-haut-ou-encore-de-la-marge
Marché américain : trop vite, trop haut… ou encore de la marge ?
bilan-hebdomadaire-des-marches-la-solidite-de-leconomie-americaine-fait-remonter-les-taux
Bilan hebdomadaire des marchés : la solidité de l'économie américaine fait remonter les taux
linflation-invisible-revient-par-les-chaines-dapprovisionnement
L'inflation invisible revient par les chaînes d'approvisionnement
vix-ou-vixeq-quand-les-indicateurs-de-volatilite-racontent-deux-histoires-differentes
VIX ou VIXEQ : quand les indicateurs de volatilité racontent deux histoires différentes
de-la-de-equitisation-aux-mega-ipo-wall-street-entre-t-elle-dans-un-nouveau-cycle
De la dé-equitisation aux méga-IPO : Wall Street entre-t-elle dans un nouveau cycle ?
micron-valeur-de-croissance-ou-sommet-de-cycle
Micron : valeur de croissance… ou sommet de cycle ?
pourquoi-les-majors-petrolieres-ne-profitent-pas-toutes-pareillement-de-la-hausse-du-petrole
Pourquoi les majors pétrolières ne profitent pas toutes pareillement de la hausse du pétrole ?
les-marches-emergents-du-pari-macro-au-pari-compute
Les marchés émergents : du pari macro au pari Compute
producteurs-de-metaux-precieux-un-changement-de-regime
Producteurs de métaux précieux : un changement de régime ?
spacex-lere-de-la-demesure
SpaceX : l’ère de la démesure
bilan-hebdo---semaine-du-18-au-22-mai-2026
Bilan Hebdo – Semaine du 18 au 22 mai 2026
nouveau-president-de-la-fed-que-nous-dit-lhistoire
Nouveau président de la Fed : que nous dit l’histoire ?
le-compute-nouvelle-matiere-premiere
Le compute, nouvelle matière première ?
hausse-du-cout-de-la-dette-fait-on-la-bonne-analyse
Hausse du coût de la dette : fait-on la bonne analyse ?
la-chine-avance-desormais-a-deux-vitesses-2
La Chine avance désormais à deux vitesses
la-chine-avance-desormais-a-deux-vitesses
La Chine avance désormais à deux vitesses
royaume-uni-sept-ans-apres-le-brexit-les-marches-doutent-toujours
Royaume-Uni : sept ans après le Brexit, les marchés doutent toujours
bilan-hebdo---semaine-du-11-au-15-mai-2026
Bilan Hebdo – Semaine du 11 au 15 mai 2026
quand-les-benefices-compensent-les-taux-jusqua-un-certain-point
Quand les bénéfices compensent les taux… jusqu’à un certain point
quand-un-visuel-ne-dit-pas-tout
Quand un visuel ne dit pas tout
et-si-la-bce-devait-monter-les-taux-pour-rassurer-leconomie
Et si la BCE devait monter les taux… pour rassurer l’économie ?
la-productivite-accelere-mais-lia-nexplique-pas-tout
La productivité accélère… mais l’IA n’explique pas tout
inflation-vrai-risque-ou-simple-surchauffe-temporaire
Inflation : vrai risque… ou simple surchauffe temporaire ?
le-charbon-chinois-peut-il-remplacer-une-partie-du-petrole
Le charbon chinois peut-il remplacer une partie du pétrole ?
le-marche-de-lemploi-americain-degele-mais-lentement
Le marché de l’emploi américain dégèle… mais lentement
bilan-hebdo---semaine-du-4-au-8-mai-2026
Bilan Hebdo – Semaine du 4 au 8 mai 2026
les-investisseurs-sont-payes-pour-attendre-et-se-protegent-de-linflation
Les investisseurs sont payés pour attendre… et se protègent de l’inflation
2026-le-choc-nest-pas-electrique
2026 : le choc n’est pas électrique
dette-emergente-un-marche-sans-marge-derreur
Dette émergente : un marché sans marge d’erreur
berkshire-hathaway-continuite-strategique-mutation-du-modele
Berkshire Hathaway : continuité stratégique, mutation du modèle
En complément
Les graphs de la semaine
Voir sur LinkedIn →
Nos publications de la semaine
No items found.
Toute l'actualité des marchés →
Retrouvez vos reportings et documents
Votre espace client Lusignan, accessible à tout moment.
Accéder à mon espace →
Lusignan Multi Family Office — Ceci n'est pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.

Abonnez-vous à notre newsletter

Merci ! Votre demande d’abonnement a bien été envoyée.
Une erreur est survenue. Merci de cocher la case « Je ne suis pas un robot » puis de réessayer.