



June 24, 2026
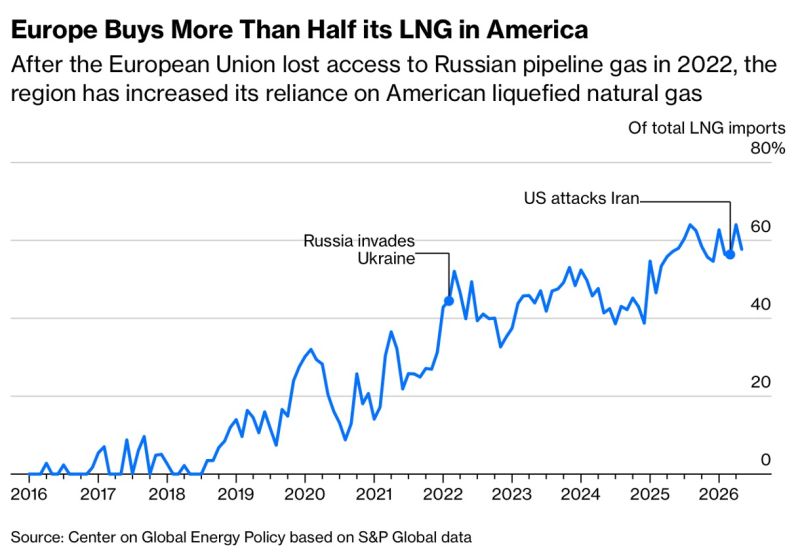
Los datos proporcionados indican que Estados Unidos representa ahora el 60 % de las importaciones europeas de GNL, frente a menos del 20 % antes de la guerra en Ucrania.
Al mismo tiempo, la cuota del gas ruso, que antes superaba el 40 % de los suministros europeos de gas, se ha vuelto residual.
Al incluir las entregas por gasoducto desde Noruega, Argelia y Azerbaiyán, Estados Unidos representa hoy aproximadamente una cuarta parte del suministro total de gas de la Unión Europea.
Según la información facilitada, el GNL estadounidense se ha impuesto gracias a varias características: una oferta abundante, gran flexibilidad, disponibilidad rápida y competitividad económica.
Las recientes tensiones en Oriente Medio también han recordado que Estados Unidos dispone actualmente de una capacidad importante para aumentar rápidamente sus exportaciones hacia Europa.
La reducción de la dependencia del gas ruso constituye uno de los principales cambios observados en los últimos años.
Los datos proporcionados presentan esta evolución como un progreso importante para la seguridad energética europea.
La diversificación de los proveedores ha permitido reducir la exposición a un riesgo que anteriormente dependía de una fuente de suministro dominante.
Esta evolución, sin embargo, no elimina todas las vulnerabilidades.
La información facilitada subraya que casi dos tercios del GNL importado provienen ahora de un solo país.
También precisan que la naturaleza del riesgo difiere de la que existía con Rusia.
Los exportadores estadounidenses son empresas privadas que operan en un mercado global, a diferencia de Gazprom, una empresa controlada por el Estado ruso.
El principal problema identificado tiene más que ver con la concentración geográfica de la producción.
Una parte importante del GNL estadounidense se exporta desde Texas y Luisiana.
Según la información proporcionada, un huracán importante, un incidente industrial o una interrupción logística podrían afectar simultáneamente a varias terminales de exportación.
Por otra parte, Europa sigue compitiendo con los compradores asiáticos. Un aumento de las importaciones por parte de países como China o India podría ejercer presión sobre los precios europeos.
Las perspectivas de la producción mundial siguen evolucionando.
Los datos proporcionados indican que, entre 2025 y 2030, el mundo debería experimentar la mayor oleada de nuevas capacidades de GNL de su historia.
Los principales proyectos corresponden a:
Este aumento de la oferta podría contribuir a reducir el riesgo de escasez mundial y facilitar la sustitución sostenible del gas ruso.
No obstante, los datos aportados recuerdan que un incremento de la producción mundial no garantiza automáticamente una diversificación de los suministros europeos.
Dado que una parte importante de las nuevas capacidades sigue situándose en Estados Unidos, la dependencia del GNL estadounidense podría seguir aumentando si no se adopta una estrategia específica.
La evolución reciente demuestra que la seguridad energética no depende únicamente del volumen de gas disponible.
La distribución de las fuentes de suministro, su ubicación geográfica y la diversidad de las infraestructuras también desempeñan un papel importante en la resiliencia del sistema energético.
Los elementos proporcionados sugieren que un equilibrio entre varios proveedores y diversas fuentes de energía podría contribuir a limitar los riesgos de concentración a largo plazo.



