
June 10, 2026
El informe sobre el empleo estadounidense publicado en mayo arrojó resultados mejores de lo esperado.
Según la información facilitada,172 000 empleos se crearon, frente a los 85 000que preveía el consenso. Al mismo tiempo, la tasa de desempleo se mantuvo estable en el 4,3 %.
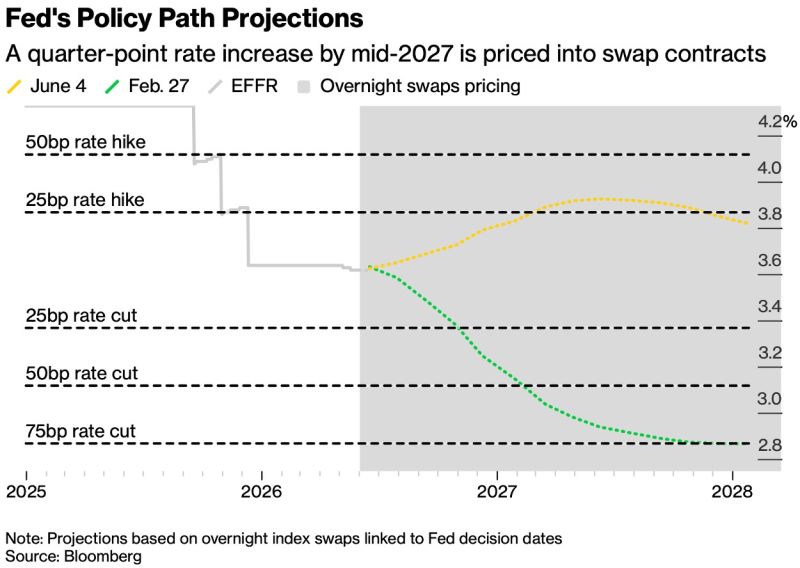
Tras esta publicación, los mercados han revisado considerablemente sus expectativas de política monetaria.
Los datos indican que los inversores ya casi no prevén bajadas de tipos en 2026. Algunos contratos en los mercados monetarios incorporan incluso una probabilidad creciente de una subida de tipos antes de finales de año.
El debate suele presentarse como una alternativa entre bajar los tipos o mantenerlos.
Sin embargo, los datos recientes recuerdan que existe un tercer escenario: el de una subida de tipos.
No obstante, los datos precisan que este escenario no constituye, por el momento, la hipótesis central.
El escenario predominante sigue siendo el de una Reserva Federal que no ve motivos inmediatos para flexibilizar su política monetaria.
Varios factores respaldan esta lectura:
En estas condiciones, el banco central puede optar por mantener los tipos sin cambios para evaluar si la ralentización de la inflación continúa.
Los datos disponibles subrayan que esta evolución no refleja necesariamente una economía sobrecalentada.
Refleja más bien el hecho de que una economía resiliente reduce el riesgo de un error de política monetaria si la Reserva Federal tuviera que mantener, o incluso reforzar, el carácter restrictivo de su política.
No obstante, el escenario de una subida de tipos sigue presentándose como minoritario.
Según la información facilitada, esta hipótesis seguiría siendo limitada siempre que:
Un entorno de tipos persistentemente elevados puede generar efectos distintos según las clases de activos.
Los datos indican que, ante la ausencia de una bajada de los tipos de interés, los rendimientos de los bonos a largo plazo podrían tener dificultades para volver a los niveles observados en 2024 y 2025.
En cuanto a la renta variable, los sectores cuyas valoraciones dependen de beneficios esperados a varios años vista suelen ser más sensibles a unos tipos persistentemente altos.
A corto plazo, los datos sugieren que el principal riesgo no reside en una recesión, sino en un ajuste de las expectativas de los inversores, que habían descontado un retorno más rápido a una política monetaria más acomodaticia.
A medio plazo, un escenario que combine un crecimiento resiliente y unos tipos estables sigue siendo, según la información facilitada, compatible con un aumento de los beneficios empresariales.
El cambio principal no radica en el anuncio de una próxima subida de tipos.
Reside en el hecho de que los datos económicos recientes restan argumentos a favor de una relajación rápida de la política monetaria.
En otras palabras, la Reserva Federal parece disponer de más tiempo para observar la evolución de la economía antes de modificar su orientación.
Esta evolución lleva naturalmente a los mercados a reevaluar todos los escenarios posibles, incluido el de una nueva subida de tipos, que sigue siendo minoritario.