
June 17, 2026
Según los datos facilitados, las emisiones mundiales de deuda, acciones y préstamos suman cerca de 5 billones de dólares en lo que va de año, un récord para este periodo.
La mayor parte de este crecimiento proviene del mercado de bonos Investment Grade, es decir, de obligaciones emitidas por empresas con una alta calificación crediticia.
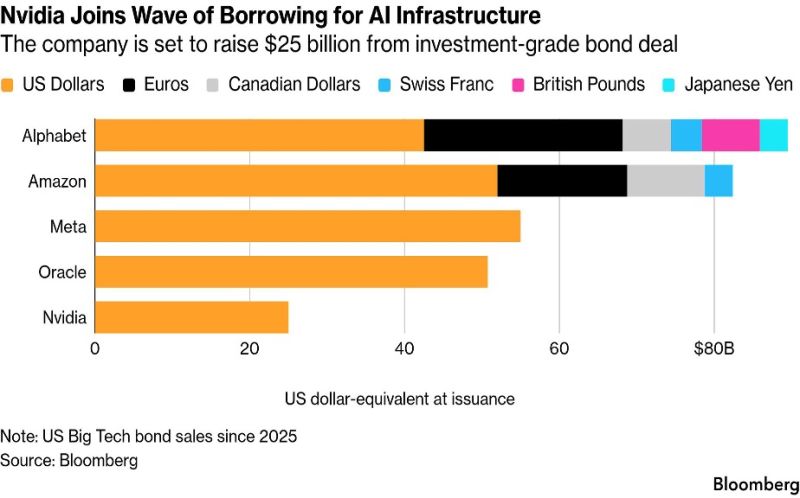
Desde 2025, Alphabet,Amazon,Meta,Oracle y ahora NVIDIA han captado en conjunto más de 240.000 millones de dólares en los mercados de bonos.
Los datos facilitados también indican que NVIDIA prepara una emisión de bonos de aproximadamente 25.000 millones de dólares, la primera desde 2021.
Paralelamente, las hyperscalers deberían invertir aproximadamente 770 000 millones de dólares en 2026, lo que equivale al 100 % de sus flujos de caja operativos.
Durante muchos años, la bajada de los tipos de interés fue un potente motor para la inversión empresarial.
Los datos disponibles muestran que, hoy en día, la situación es distinta.
A pesar de unos costes de financiación superiores a los observados entre 2010 y 2021, las empresas siguen endeudándose de forma masiva.
Este comportamiento puede reflejar una gran confianza en los proyectos financiados.
Cuando una empresa acepta captar capital a tipos más altos, generalmente considera que las inversiones realizadas deberían generar, a largo plazo, una rentabilidad superior a su coste de financiación.
Según los datos proporcionados, la inteligencia artificial acelera esta dinámica.
El desarrollo de centros de datos, capacidades de computación, redes eléctricas e infraestructuras digitales requiere unos niveles de inversión que apenas se han visto en las últimas décadas.
La información presentada describe una fase en la que la inteligencia artificial ya no depende únicamente del desarrollo de software, sino también de infraestructuras físicas de gran envergadura.
Incluso las empresas más rentables ya no disponen necesariamente de suficientes recursos internos para financiar esta expansión por sí solas.
Los volúmenes de emisión observados ofrecen varias lecciones.
Los datos sugieren, en primer lugar, que siguen siendo poco compatibles con un escenario de cierre de los mercados de financiación o de fuerte aversión al riesgo.
También demuestran que los inversores priorizan a las empresas que cuentan con:
En otras palabras, los tipos siguen siendo altos, pero el capital continúa estando disponible para proyectos considerados estratégicos y capaces de respaldar el crecimiento futuro.
La abundancia actual de financiación no constituye, por sí sola, una garantía de creación de valor.
Los datos proporcionados subrayan que, cuanto más aumentan los gastos de inversión, más atentos estarán los mercados a su capacidad para generar un aumento sostenible de los beneficios.
Por tanto, la cuestión no radica únicamente en la posibilidad de financiar estas inversiones, sino también en su rentabilidad futura.
El mercado de bonos envía hoy un mensaje diferente al que generalmente se asocia con un entorno de tipos altos.
El coste del capital sigue siendo superior al de la década anterior, pero las empresas mejor calificadas continúan accediendo a una financiación importante para desarrollar sus infraestructuras.
Esta evolución refleja menos un retorno a las condiciones monetarias anteriores a 2022 que una adaptación de las empresas a un nuevo entorno, donde las inversiones relacionadas con la inteligencia artificial adquieren una dimensión comparable a la de los grandes ciclos industriales del pasado.