



June 15, 2026
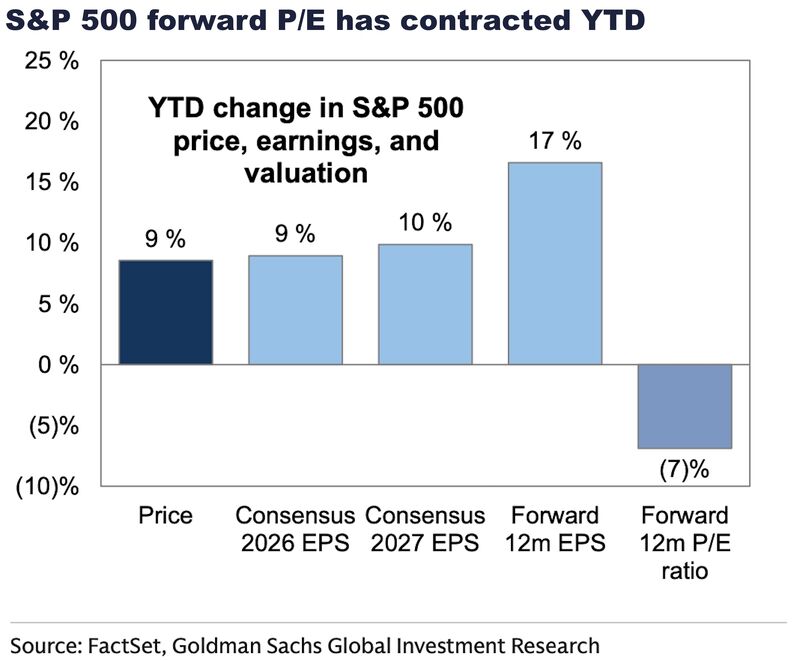
Desde principios de año, el S&P 500 ha avanzado aproximadamente un 9 %.
Al mismo tiempo, los beneficios previstos de las empresas estadounidenses han aumentado un 17 %, mientras que laPER (ratio precio-beneficio) del mercado ha pasado de 22 a 21 veces los beneficios esperados.
En otras palabras, el avance del índice viene acompañado de una mejora en los resultados previstos, sin que se produzca una expansión de los múltiplos de valoración.
Los datos proporcionados también indican que el ROE (rentabilidad sobre recursos propios) del S&P 500 ha alcanzado un nivel récord del 22 %.
En el mercado de bonos, los inversores anticipan ahora menos recortes de los tipos de interés oficiales, con una rentabilidad del bono estadounidense a diez años cercana al 4,4 % a finales de año.
En cuanto al crédito, los diferenciales se mantienen cerca de sus niveles mínimos históricos a pesar del entorno de tipos elevados.
Por último, el dólar se mantiene sólido frente al yen y a las principales divisas, sin una aceleración marcada de su tendencia alcista.
En conjunto, estos indicadores describen un escenario relativamente homogéneo.
Los datos proporcionados muestran que el alza de las acciones proviene principalmente del crecimiento de los beneficios, especialmente en las grandes empresas tecnológicas.
La caída del PER sugiere que las cotizaciones no han subido más rápido que las perspectivas de beneficios.
El mercado de bonos ya no parece esperar un retorno rápido a tipos de interés bajos.
Según los elementos presentados, la solidez del crecimiento estadounidense lleva a los inversores a posponer sus expectativas de flexibilización monetaria.
Los diferenciales de crédito siguen siendo bajos.
Los datos proporcionados atribuyen esta situación a dos factores principales: un nivel de impagos limitado y unos rendimientos de los bonos considerados lo suficientemente atractivos como para seguir atrayendo capital.
El mantenimiento de tipos de interés elevados y la resiliencia de la economía estadounidense siguen respaldando a la divisa norteamericana.
No obstante, los elementos proporcionados indican que esta dinámica no va acompañada de una aceleración significativa del dólar.
La diferencia más notable entre los mercados radica en el nivel de confianza incorporado en los precios.
Las acciones valoran la continuidad del crecimiento de los beneficios.
Los bonos, por el contrario, recuerdan que el coste del capital debería permanecer elevado durante más tiempo.
En otras palabras, las empresas deberán seguir generando un crecimiento sólido en un entorno financiero más exigente.
Los datos actuales no sugieren un escenario de recesión inminente.
Los beneficios previstos, los diferenciales de crédito y el comportamiento de las divisas siguen siendo coherentes con un crecimiento moderado.
Por el contrario, varios indicadores muestran que las primas de riesgo siguen siendo bajas:
En este contexto, la selección de empresas cobra mayor importancia.
Las compañías capaces de preservar sus márgenes y su rentabilidad podrían seguir siendo las preferidas.
Los bonos también recuperan un papel más relevante gracias a unos rendimientos cercanos al 4 al 5 %, lo que refuerza su capacidad para competir con las acciones en determinadas carteras.
Las distintas clases de activos parecen converger hoy hacia una lectura relativamente coherente de la economía.
Los mercados no anticipan ni una recesión inminente ni una vuelta rápida a políticas monetarias muy acomodaticias.
Apuestan por un escenario de crecimiento moderado, respaldado por empresas capaces de mantener sus beneficios a pesar de un mayor coste del capital.
En este entorno, la calidad de los resultados financieros, la solidez de los márgenes y la capacidad para generar flujos de caja de forma sostenible podrían seguir desempeñando un papel fundamental en el comportamiento del mercado.



