



October 7, 2026
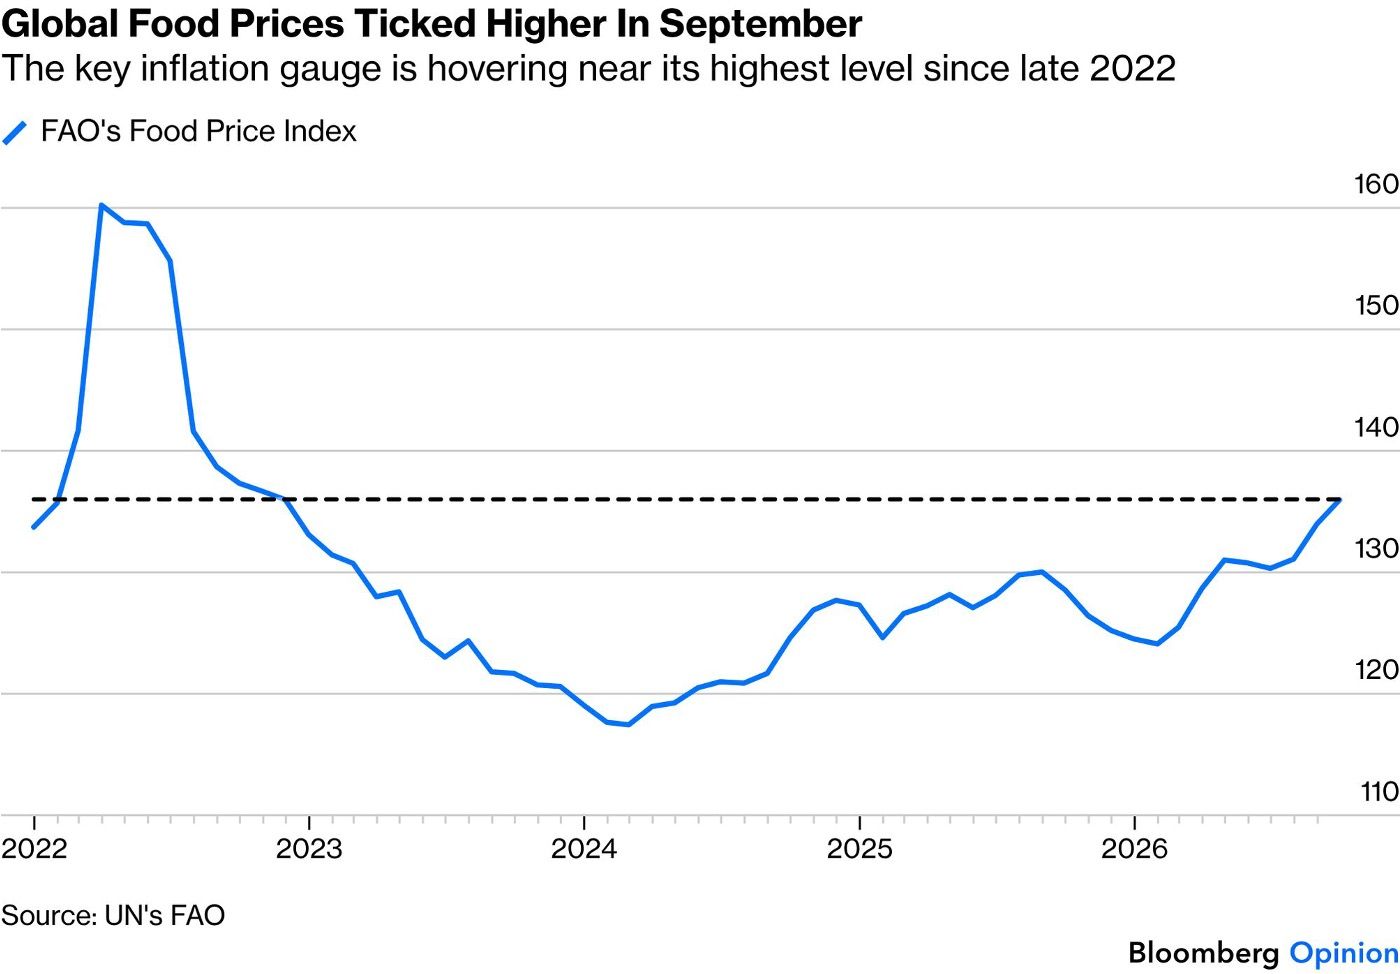
El índice de precios de los alimentos de la FAO alcanzó 136 puntos en septiembre de 2026, con una subida del 1,5 % mensual y del 5,8 % anual. Aunque este nivel sigue siendo un 15,1 % inferior al máximo de marzo de 2022, la tendencia revela una dinámica preocupante: varios choques simultáneos —climáticos, energéticos, logísticos y geopolíticos— empiezan a erosionar los amortiguadores que hasta ahora han protegido a los mercados. Ninguno de estos factores basta por sí solo para reproducir la crisis de 2022, pero su convergencia progresiva transforma los riesgos a corto plazo en amenazas estructurales.
En septiembre, el índice Bloomberg de materias primas agrícolas registra su mayor subida trimestral desde 2022. Esta aceleración se concentra en los cereales: el trigo avanza un 6,3 % y el maíz un 5,6 % solo en el mes de septiembre. Estos movimientos sugieren una reacción de los mercados de futuros ante expectativas de caída de la oferta o inquietudes crecientes sobre las disponibilidades.
Aunque el índice FAO permanece un 15,1 % por debajo de su máximo histórico de 2022, esta trayectoria alcista difiere de una simple corrección cíclica: agrega simultáneamente varias fuentes de tensión, lo que deja poco margen de seguridad.
Los fenómenos climáticos —El Niño, sequías regionales, monzón deficiente— reducen directamente los rendimientos y los volúmenes de cosecha. Estos choques afectan de manera desigual a las zonas de producción: El Niño amenaza prioritariamente los cultivos asiáticos y tropicales, mientras que las tensiones geopolíticas en Ucrania golpean directamente los flujos de trigo y maíz que alimentan los mercados mundiales.
La reacción es inmediata: la oferta prevista baja, y los contratos de futuros reaccionan instantáneamente, reflejando la inquietud de los operadores sobre los volúmenes futuros.
Los fertilizantes, el gas natural y el diésel se encarecen. Esta subida de costes comprime el margen del productor mientras el precio agrícola final no siga proporcionalmente. A diferencia de los choques de producción, los choques de costes actúan según un mecanismo diferido: si el fertilizante se vuelve demasiado caro, los agricultores reducen su uso o contraen las superficies cultivadas.
Esta adaptación tiene un coste temporal. Un encarecimiento en 2026 puede así transformarse en una reducción del rendimiento en 2027, trasladando el choque en cascada de un año a otro.
Incluso con una producción suficiente, los ataques en el mar Negro, los riesgos marítimos crecientes y el aumento de los costes de seguro y transporte encarecen el coste de llevar los cereales hasta el consumidor final. Este factor actúa con independencia de la disponibilidad física: una cosecha abundante puede seguir siendo cara de entregar.
El diésel, además, interviene en varios niveles de la cadena: producción, cosecha, transporte y transformación. Los productores no siempre repercuten inmediatamente estos sobrecostes; los absorben, reducen los insumos o solicitan apoyos públicos.
El escenario más preocupante no resulta de una escasez inmediata, sino de una erosión progresiva de los márgenes y de los incentivos para producir. Un agricultor sometido a costes elevados de fertilizantes y carburante puede, por falta de rentabilidad suficiente, reducir las superficies de los cultivos principales o los rendimientos objetivo. Este tipo de ajuste conlleva una latencia: visible en los mercados de futuros en las expectativas, pero efectivo en las cosechas solo varios meses después.
Paralelamente, las tensiones geopolíticas afectan directamente a los flujos de exportación de ciertas regiones clave, interrumpiendo la circulación de los stocks mundiales incluso cuando la disponibilidad global es holgada.
El principal elemento tranquilizador permanece sin cambios: los stocks mundiales de cereales siguen siendo históricamente elevados y relativamente holgados. La cosecha de 2026 se inscribe todavía en un rango holgado en comparación con los años anteriores. Este amortiguador ha absorbido así los choques de los últimos meses sin desembocar en una espiral de escasez.
Sin embargo, esta resiliencia oculta una fragilidad creciente. Ningún choque aislado —meteorología, energía, logística o geopolítica— basta para reproducir la crisis de 2022. Pero su acumulación progresiva erosiona poco a poco estos colchones de seguridad. Cuanto más se superponen las restricciones, menos margen queda para absorber un elemento de choque adicional.
El escenario actual difiere del de 2022. Entonces, un choque geopolítico mayor y concentrado había paralizado las exportaciones de una región clave, creando una escasez aguda y un pico de precios violento. Hoy, el riesgo es de una naturaleza diferente: procede de la acumulación de pequeñas restricciones que, tomadas individualmente, siguen siendo manejables, pero que juntas transforman gradualmente una subida de costes en una caída de la oferta.
Este proceso es menos visible y más lento, pero potencialmente más difícil de corregir, porque implica decisiones de inversión y de producción escalonadas en el tiempo, en lugar de una ruptura repentina del aprovisionamiento.
Esto no constituye un consejo de inversión.



