November 5, 2026
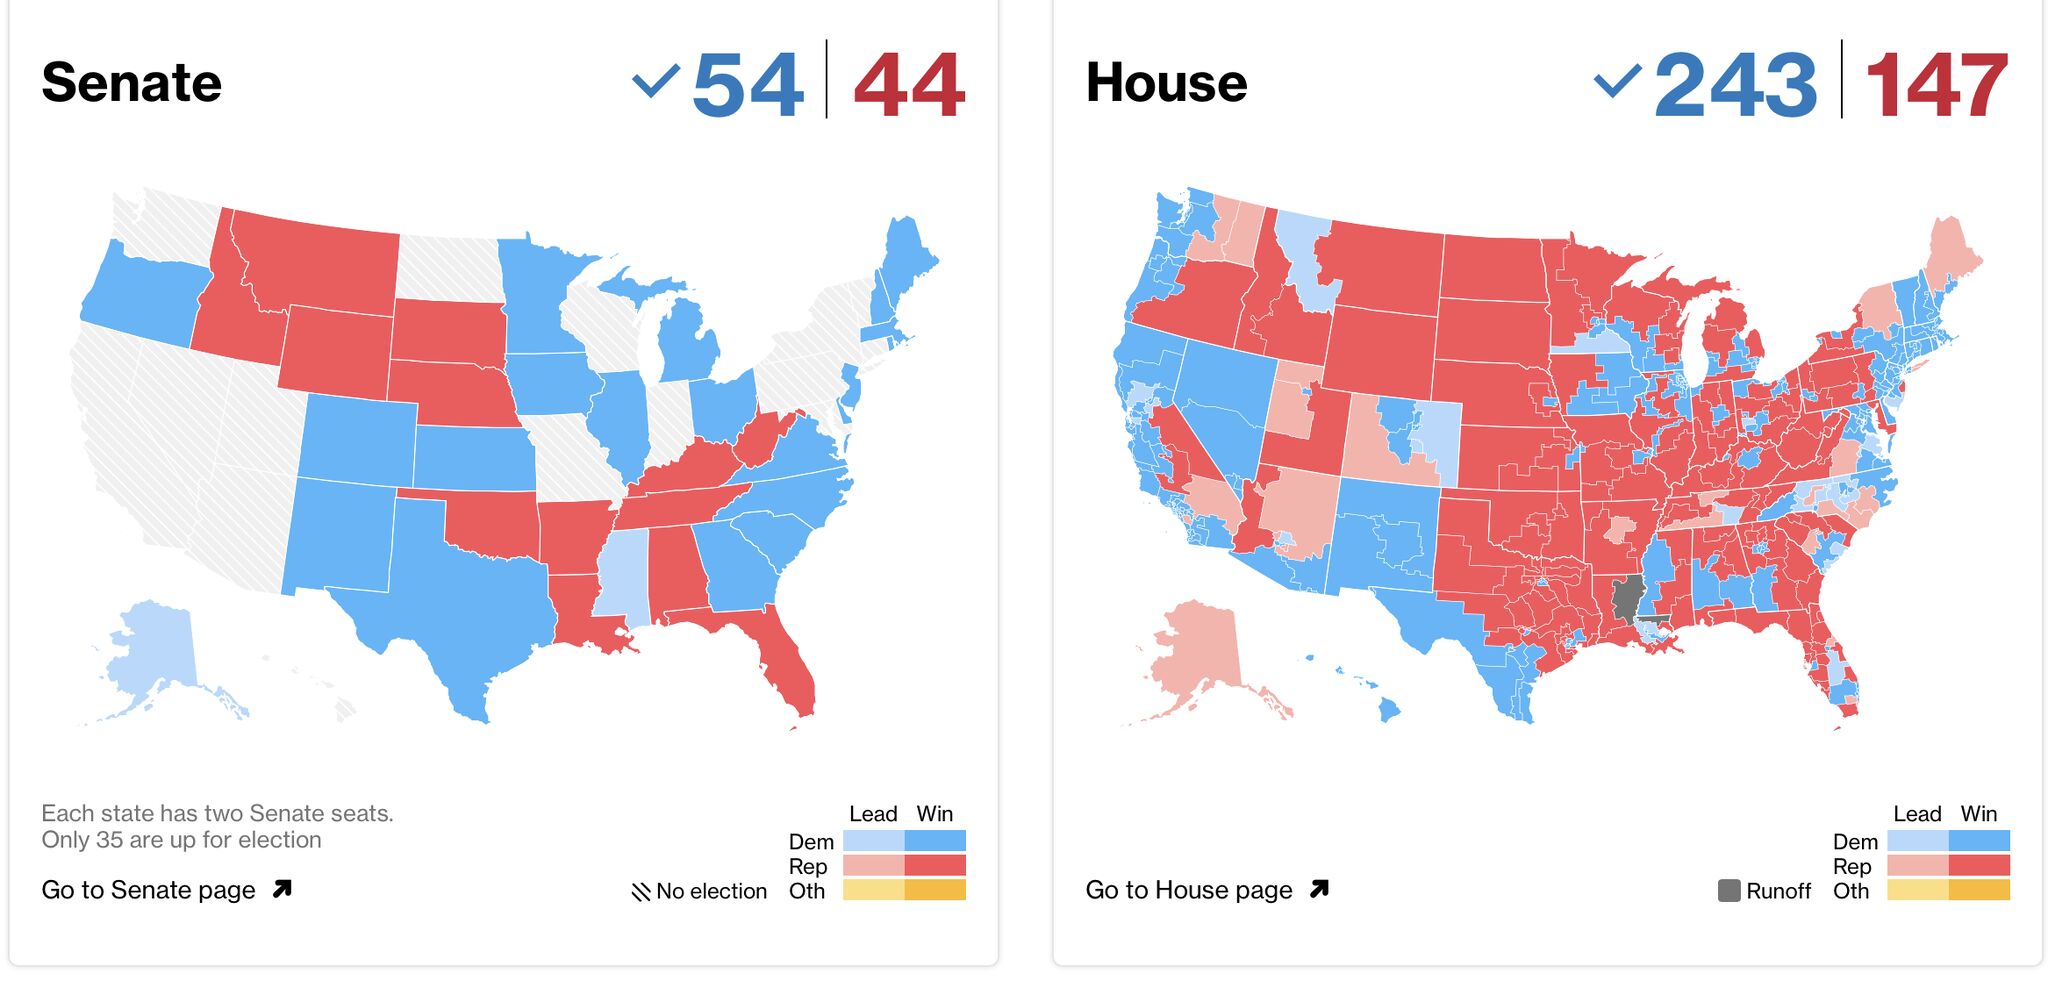
La votación del 4 de noviembre ha situado el poder adquisitivo en el centro del debate. Los demócratas recuperan el control de las dos cámaras del Congreso, lo que modifica el equilibrio de fuerzas en Washington. Los mercados reaccionaron primero con una subida de los valores tecnológicos y una caída de las energías fósiles, anticipando una reducción de los costes para los hogares. Pero esta expectativa oculta una cuestión central: ¿producirán los contrapoderes reforzados ahorros reales o simplemente transferencias de cargas?
El 4 de noviembre, los índices estadounidenses registraron movimientos contrastados. El S&P 500 avanzó un 1,6 %, el Nasdaq un 0,9 %. Esta subida moderada refleja una asignación prudente: los inversores celebraban ciertos resultados electorales al tiempo que medían la magnitud de los retos por venir. El precio del Brent cayó un 8 %, situándose en 95 dólares el barril, mientras que el tipo estadounidense a diez años se fijaba en el 4,85 %.
Los movimientos sectoriales fueron más reveladores. Amazon y Microsoft ganaron cada uno más de un 6 %, anticipando un entorno regulatorio menos restrictivo y, potencialmente, una desaceleración del crecimiento del gasto público en infraestructuras rivales. Por el contrario, el sector energético del S&P 500 perdió un 4,8 %, reflejando el temor a una reducción de las inversiones en energía fósil.
El equilibrio de fuerzas en el Congreso refuerza los contrapoderes. Con el mantenimiento del veto presidencial y una mayoría legislativa capaz de bloquear las nuevas iniciativas, Washington entra en una fase de negociación ajustada. La financiación federal expira el 11 de diciembre, creando un punto de inflexión crítico. La capacidad de cerrar un acuerdo presupuestario contará mucho más que las promesas electorales de ahorro.
Esta dinámica tranquiliza en cuanto al respeto de las instituciones democráticas, pero no resuelve el déficit presupuestario estructural. Los inversores deberán vigilar si los contrapoderes producen verdaderas ganancias de eficiencia o simplemente generan bloqueos paralizantes.
Los electores han sancionado la inflación sentida en el día a día. La cuestión central es: ¿beneficiarán las políticas de reducción de costes a los hogares o a las finanzas públicas?
Unas ayudas mayores podrían aliviar a los hogares a corto plazo, pero a costa de un mayor gasto público. Apoyar a los compradores sin aumentar la oferta de vivienda puede mantener o amplificar los precios, reduciendo así el beneficio real. El coste económico global podría permanecer inalterado, redistribuido entre sectores.
El voto refuerza la presión para reducir los costes vinculados a los conflictos externos (en particular en Irán) y a los aranceles. El apoyo parlamentario a Ucrania puede reforzarse, modificando las prioridades de gasto. Sin embargo, Trump conserva la dirección de la diplomacia y de las negociaciones comerciales: los alivios arancelarios reales están todavía por concretarse.
Una menor incertidumbre regulatoria puede sostener las valoraciones de las energías renovables, incluso antes de la concesión de nuevas ayudas. Los proyectos se benefician primero de la claridad del marco regulador. El precio del Brent refleja la anticipación de una reducción de las inversiones en energías fósiles, creando un arbitraje entre las fuentes de energía.
Frenar las inversiones en centros de datos podría proteger a los hogares de los costes de red y limitar las necesidades de financiación de los gigantes tecnológicos. Pero este escenario contiene una paradoja: menos inversiones reducirían los gastos de capital de los grandes grupos tecnológicos y reforzarían su tesorería a corto plazo, pero también reducirían los pedidos a los proveedores y frenarían el crecimiento futuro de los ingresos.
Este beneficio para los accionistas supone que los ingresos futuros de los gigantes tecnológicos se mantengan resilientes a pesar de la menor inversión en capacidad. Es una hipótesis, no una certeza.
La verdadera prueba será sencilla: los electores reclaman un coste de la vida más bajo. Los mercados anticipan que los contrapoderes reforzados en el Congreso producirán ganancias de eficiencia, liberando recursos para los hogares. Pero existen otros escenarios. Los contrapoderes podrían generar bloqueos que impidan las reformas. Los ahorros presupuestarios podrían simplemente transferir los costes de un sector a otro, sin beneficio neto para los hogares.
Los inversores deberán comprobar en los próximos meses si el cambio político produce ganancias económicas reales o desplazamientos de cargas dentro del sistema.
Esto no constituye un consejo de inversión.






