November 6, 2026
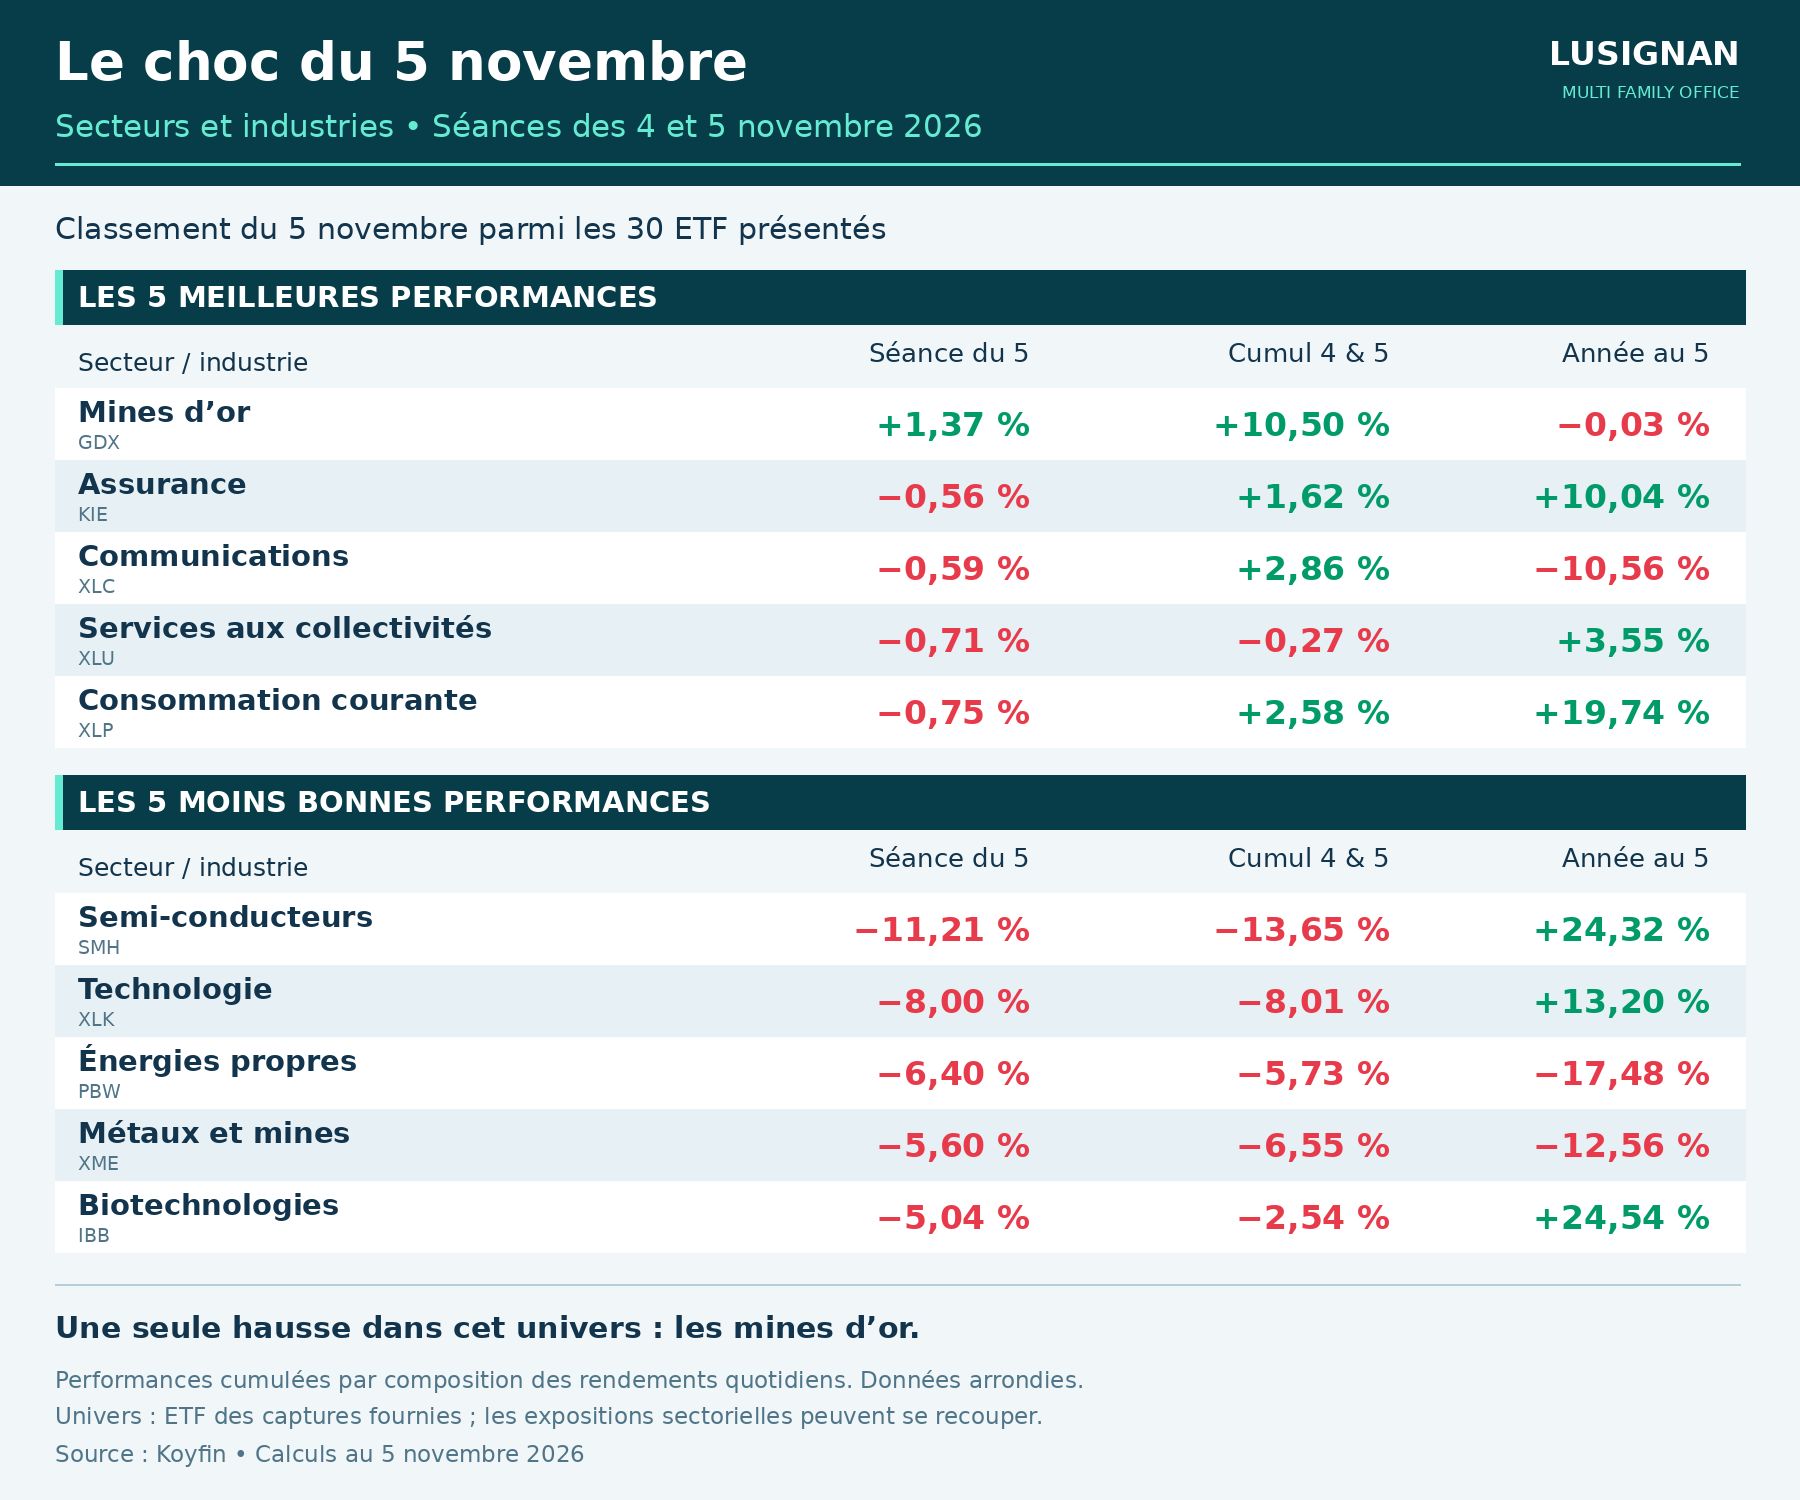
El 5 de noviembre de 2024, el mercado estadounidense sufrió una corrección brutal: el S&P 500 cedió un 4,4 %, mientras que el Nasdaq 100 se desplomaba un 6,4 %. Los semiconductores, corazón del sector tecnológico, se hundieron un 11,2 %. Este desplome revela una concentración de riesgo mucho más profunda de lo que indican las cifras de caída por sí solas. Pone de manifiesto la vulnerabilidad de una economía mundial basada en un mismo ciclo de inversión: el de los centros de datos para la inteligencia artificial.
El 5 de noviembre, los once sectores del S&P 500 retrocedieron, pero diez de ellos resistieron mejor que el índice general. La tecnología, por su parte, cedió un 8 %, mientras que las comunicaciones, los servicios públicos y el consumo básico registraban pérdidas inferiores al 1 %. Al día siguiente, el contagio se extendió a Taiwán, donde el índice cerró con una caída del 4,5 %, arrastrando a los proveedores asiáticos de componentes.
Esta mecánica aparentemente sectorial tiene un significado más profundo: el comportamiento relativo de otros sectores no bastó para estabilizar el índice general. Una diversificación entre Estados Unidos y Asia solo ofreció una protección limitada. La razón: los beneficios de los proveedores asiáticos dependen, en gran medida, del mismo gasto en centros de datos que los de los fabricantes estadounidenses.
La perspectiva de restricciones adicionales sobre los centros de datos amenaza el ritmo de los pedidos de chips. Si los compradores—principalmente los gigantes de la nube y de la IA—deciden escalonar sus construcciones, preservarían su tesorería. Pero para los proveedores de semiconductores ocurre lo contrario: una relajación del ritmo tendría un impacto decisivo sobre las tensiones de capacidad, los precios y los márgenes. Cuando las perspectivas de beneficios se alejan en el tiempo, también pesan sobre las valoraciones presentes.
Los inversores ya estaban preocupados por el elevado gasto, el endeudamiento y los plazos de rentabilización más largos. Las recientes publicaciones de Qualcomm y Arm añadieron una dimensión operativa a estos temores estructurales. Las elecciones del 5 de noviembre aceleraron una revisión que se había iniciado antes de la votación, actuando como catalizador de una corrección ya latente.
Las llamadas de margen provocaron ventas forzadas, en particular en Asia, donde las posiciones apalancadas atrapadas en la corrección generaron nuevas liquidaciones. La magnitud del retroceso no mide, por tanto, únicamente el deterioro de las perspectivas de beneficios: refleja también la mecánica de los mercados financieros, donde la caída de las cotizaciones obliga a materializar pérdidas adicionales para cumplir con las garantías de los préstamos.
En las dos sesiones estadounidenses, algunos sectores mostraron una resistencia real. Las comunicaciones conservaron una subida del 2,9 % y el consumo básico del 2,6 %. Estas cifras no son anodinas: demuestran que existe divergencia cuando los motores económicos difieren realmente.
En Asia, la India resistió mejor que sus vecinos. Varios factores lo explican: una menor exposición a los fabricantes de chips, el retroceso de los precios del petróleo (favorable a los importadores netos) y el regreso de los capitales extranjeros. La esperanza de una menor presión arancelaria estadounidense también sostiene las expectativas sobre el mercado indio, aunque todavía no existe ningún alivio confirmado.
La corrección de noviembre ilustra un principio fundamental: varios sectores y varios países pueden ocultar una misma dependencia subyacente. Una distribución geográfica o sectorial tranquilizadora en apariencia puede resultar ilusoria si todos los componentes de la cartera se benefician del mismo ciclo económico.
Una verdadera diversificación exige examinar no solo los sectores y las regiones, sino también los motores de beneficios y los modos de financiación. Unas carteras diversificadas por motores—algunas expuestas al ciclo de la IA, otras a los rendimientos reales o a los flujos de caja defensivos—habrían amortiguado mejor esta corrección.
Esto no constituye un consejo de inversión.






