



October 15, 2026
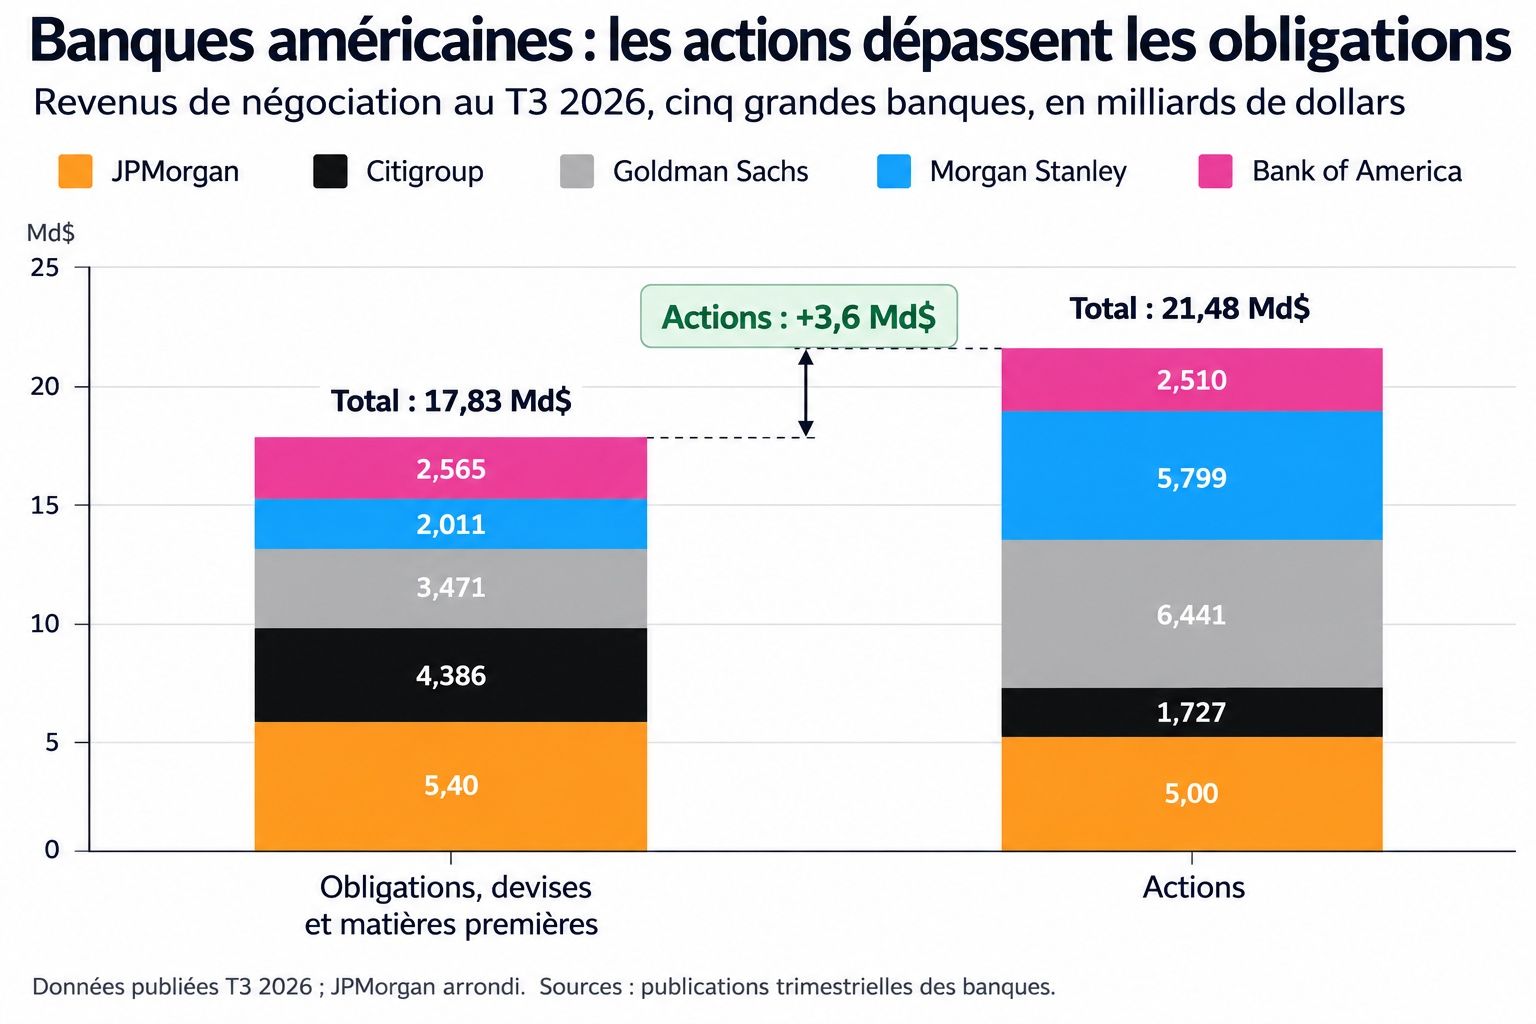
Los resultados del tercer trimestre de 2026 de los seis mayores bancos estadounidenses revelan un retrato contrastado de la economía estadounidense. Si bien el consumo y el crédito siguen siendo dinámicos, aparecen señales de alerta en los márgenes, las provisiones y la financiación de las empresas. Los mercados de renta variable sostienen los resultados, mientras que los bonos sufren una presión creciente.
Seis entidades (JPMorgan, Bank of America, Citigroup, Wells Fargo, Goldman Sachs y Morgan Stanley) han publicado sus cuentas del tercer trimestre. Los datos revelan dos tendencias divergentes.
El gasto con tarjetas muestra un crecimiento de entre el 8 % y el 12 % interanual según los bancos. Los retrasos en los pagos se mantienen estables o disminuyen, señal de que los hogares cumplen con sus obligaciones. En el frente del crédito, JPMorgan registra una subida del 10 %, Bank of America del 6 %, Wells Fargo del 11 % y Citigroup del 12 %.
Esta progresión del crédito refleja necesidades persistentes de las empresas, en particular en infraestructuras e inteligencia artificial. Confirma que la economía estadounidense no entra en fase de contracción.
La actividad de negociación de acciones se ha disparado. Goldman Sachs muestra una subida del 72 %, JPMorgan del 49 % y Morgan Stanley del 41 %. Este vigor contrasta con el retroceso de los ingresos de renta fija en varias instituciones.
Morgan Stanley captó 232.000 millones de dólares en gestión de patrimonios en el tercer trimestre, un récord. Más de la mitad procede de las salidas a bolsa, lo que ilustra cómo la creación de riqueza financiera alimenta las comisiones futuras.
Varios bancos refuerzan sus provisiones, particularmente en las carteras de empresas. Este movimiento es revelador: los riesgos anticipados progresan más rápido que las pérdidas efectivamente constatadas. Los bancos se preparan para un entorno más frágil sin que la crisis sea actual.
El aumento de la remuneración de los depósitos reduce los márgenes de intermediación. Bank of America aún se beneficia de la renovación progresiva de sus antiguos activos a rendimientos superiores, lo que le ofrece una ventaja temporal. Este efecto se atenuará a medida que la cartera se normalice.
La conclusión es clara: el crecimiento de los volúmenes de crédito ya no garantiza el de los beneficios. Los márgenes se comprimen.
La actividad excepcional en renta variable coexiste con un entorno de tipos elevados y una ralentización de las fusiones y adquisiciones y de las emisiones desde el segundo trimestre. El segundo trimestre se había beneficiado de operaciones excepcionales, en particular la salida a bolsa de SpaceX. La volatilidad beneficia a los intermediarios, pero el coste del capital frena las operaciones de financiación.
Los hogares siguen gastando y reembolsando. El tercer trimestre confirma la resiliencia observada en el trimestre anterior. Sin embargo, los datos no señalan una aceleración del consumo real. El crecimiento existe, pero no se amplifica.
Las sociedades siguen demandando crédito para invertir en infraestructuras e innovación. En paralelo, emergen las primeras señales de fragilidad en ciertos segmentos de crédito y de activos privados. Las provisiones reforzadas lo atestiguan.
Desde el segundo trimestre, tres fenómenos se vuelven más visibles. Primero, el coste de los depósitos aumenta, comprimiendo los márgenes. Después, las pérdidas latentes en bonos pesan sobre los balances. Por último, la ralentización de las operaciones de financiación reduce los ingresos asociados.
La economía financiera resulta más costosa de financiar. Los tipos elevados y las condiciones más restrictivas reducen la flexibilidad de los actores económicos.
Los resultados bancarios no señalan una crisis de crédito inminente. Describen una economía estadounidense todavía dinámica, pero cuyo crecimiento choca con obstáculos crecientes.
La bifurcación es visible: los mercados de renta variable se benefician de una fuerte volatilidad y de una creación de riqueza financiera, mientras que la intermediación de crédito debe lidiar con márgenes comprimidos y un gasto creciente en depósitos. Los sectores expuestos a los tipos elevados y a la financiación costosa experimentan fragilidades crecientes.
La cuestión estructural persiste: ¿cuánto tiempo puede durar esta dinámica? ¿Seguirán los hogares consumiendo y reembolsando? ¿Darán las empresas menos peso al coste de la financiación en sus decisiones de inversión? ¿Seguirán siendo los mercados de renta variable el principal motor de los ingresos bancarios?
Los datos del tercer trimestre ofrecen respuestas parciales. No zanjan la cuestión.
Esto no constituye un consejo de inversión.



