



September 11, 2026
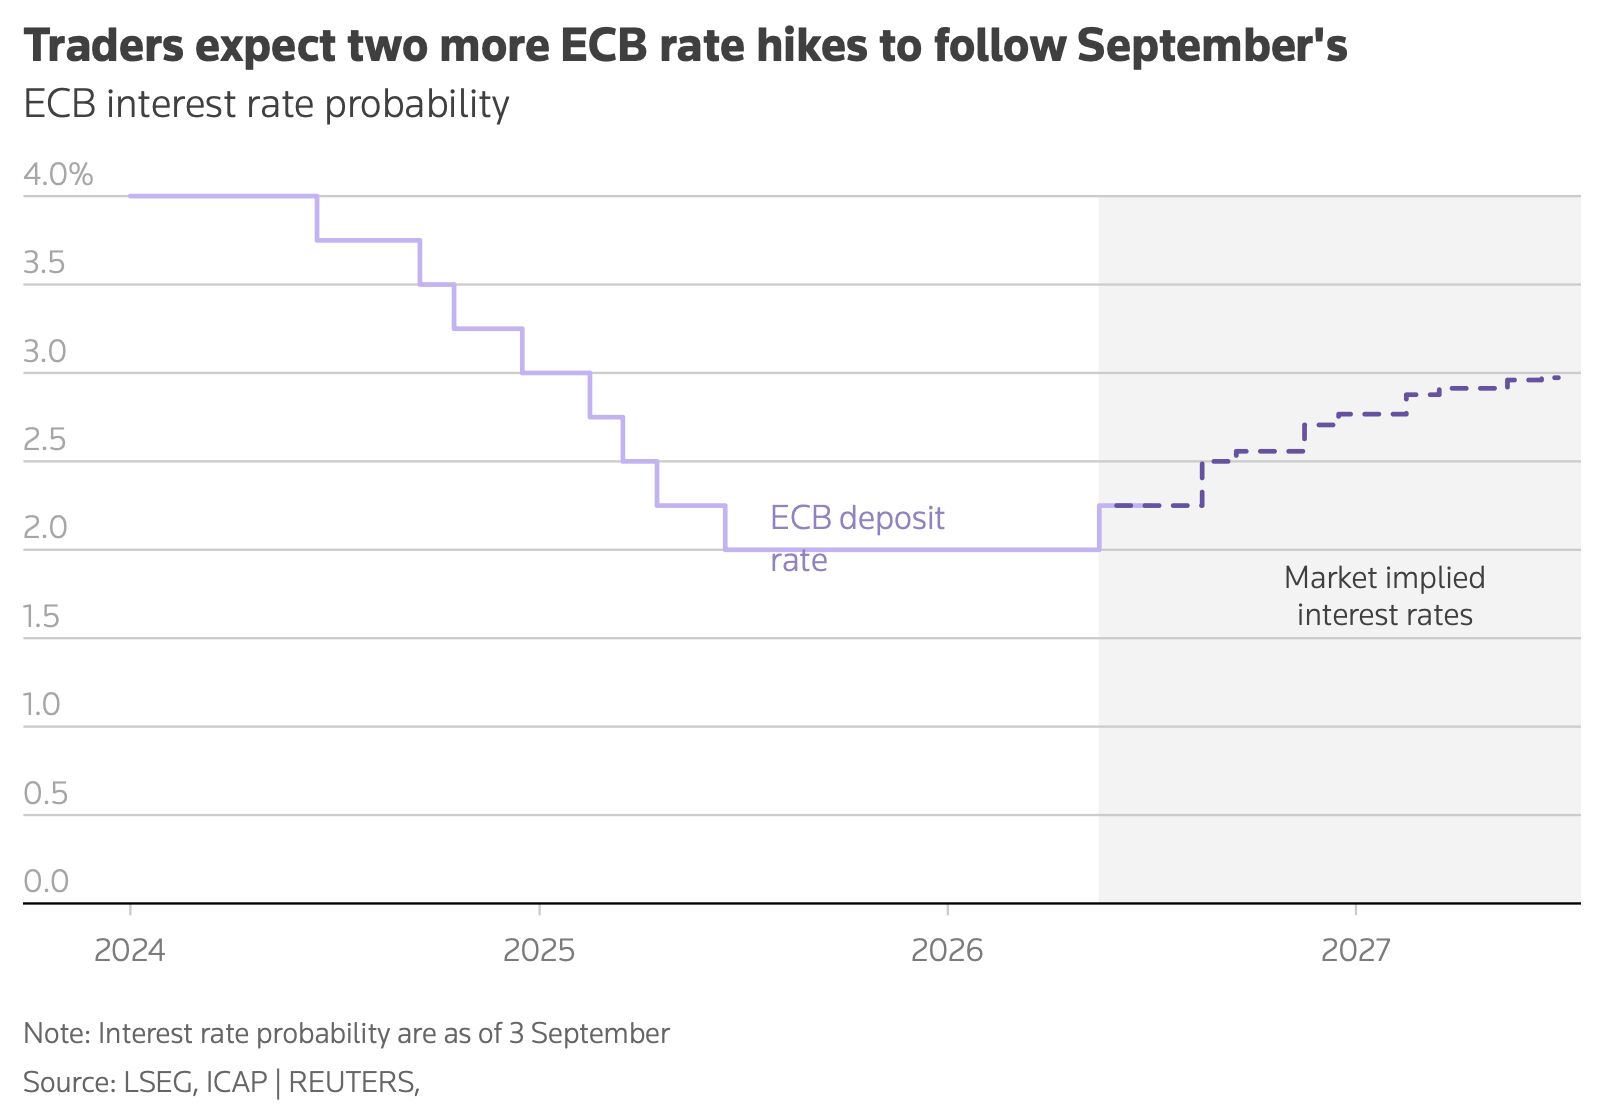
El BCE subió sus tipos de interés oficiales en septiembre de 2026, sumándose a una dinámica mundial de endurecimiento monetario ante el aumento de la inflación. Sin embargo, esta decisión plantea una pregunta fundamental: ¿puede realmente la subida de tipos combatir un choque energético? La respuesta revela los límites y los verdaderos objetivos de la acción de los bancos centrales frente a las presiones inflacionistas actuales.
En septiembre de 2026, el Banco Central Europeo subió su tipo de depósito 25 puntos básicos hasta el 2,50 %, en continuidad con una primera subida producida en junio. Esta decisión fue unánime en el seno del Consejo de Gobierno.
La inflación en la zona euro marca un 3,3 % en agosto, pero esta media esconde una realidad diferenciada: la inflación subyacente, excluidos alimentos y energía, sigue contenida en el 2,4 %. Las previsiones del BCE anticipan un crecimiento económico del 0,9 % para 2026 y una inflación media del 3,0 %.
En Estados Unidos, los datos de julio muestran una inflación general del 3,4 %, pero solo del 2,5 % excluidos alimentos y energía, revelando un perfil similar. La Reserva Federal se reunía el 16 de septiembre para sus propias decisiones.
El verdadero choque proviene de las materias primas: el precio del Brent ha superado los 100 dólares por barril tras la reanudación de las tensiones geopolíticas en Oriente Medio. El cobre evoluciona en torno a los 14.000 dólares por tonelada, sostenido por la inversión en inteligencia artificial y redes eléctricas y por una oferta limitada.
Una verdad económica se impone de entrada: subir los tipos no produce ni petróleo, ni gas, ni cobre. La acción de los bancos centrales no puede, por tanto, resolver directamente el choque energético. Este límite técnico define la verdadera misión del endurecimiento monetario en un entorno de choque de materias primas.
El reto consiste en interrumpir una mecánica bien conocida: energía más cara → costes de producción más altos → precios al consumo → reivindicaciones salariales → inflación duradera. Al subir los tipos, el banco central envía también una señal fuerte: no tolerará que el choque energético desancle las expectativas de inflación. Esta credibilidad, por sí misma, puede contribuir a mantener los salarios y los comportamientos de precios en territorio controlado.
Los 25 puntos básicos adicionales cumplen, por tanto, una función de seguro: demostrar determinación sin desplegar de inmediato el arma pesada de una subida masiva.
Sin embargo, los tipos largos ya son muy elevados y ya ejercen un endurecimiento significativo sobre el crédito, la vivienda residencial y la financiación de las empresas. En este contexto, el efecto económico marginal de 25 puntos básicos adicionales puede resultar limitado. Se trata más de una prima de seguro que de un freno adicional sustancial para la economía.
En la zona euro, la subida de los precios sigue esencialmente concentrada en la energía. Los servicios, los salarios y la inflación subyacente todavía no muestran un desbordamiento. Proseguir la subida de tipos de forma importante expondría al BCE a un riesgo clásico: añadir un crédito caro a una energía ya cara, cuando este último choque ya reduce el poder adquisitivo y el crecimiento económico.
La economía estadounidense presenta un perfil más resiliente. La industria y los servicios avanzan, y la base de crecimiento sigue siendo más amplia que en Europa. No obstante, existe un riesgo similar: una fracción importante de las tensiones inflacionistas proviene de la inversión en IA, electricidad e infraestructuras. Estas inversiones muestran una sensibilidad limitada a una subida de 25 puntos básicos adicionales. En cambio, el consumidor, que representa cerca del 70 % del PIB estadounidense, sigue siendo muy sensible al coste del crédito.
En esta fase, mantener unos tipos ya elevados puede resultar tan eficaz como volver a subirlos. La acción monetaria ha alcanzado un nivel en el que la credibilidad del mensaje cuenta tanto como la magnitud del movimiento.
Las próximas decisiones de los bancos centrales deben justificarse por una verdadera difusión de la inflación energética hacia los salarios y los servicios. Mientras la inflación siga concentrada en las materias primas y la inflación subyacente permanezca contenida, cada subida adicional debe evaluarse no sobre la base de un seguro preventivo, sino sobre la de pruebas concretas de desbordamiento.
Esto no constituye un consejo de inversión.



