September 13, 2026
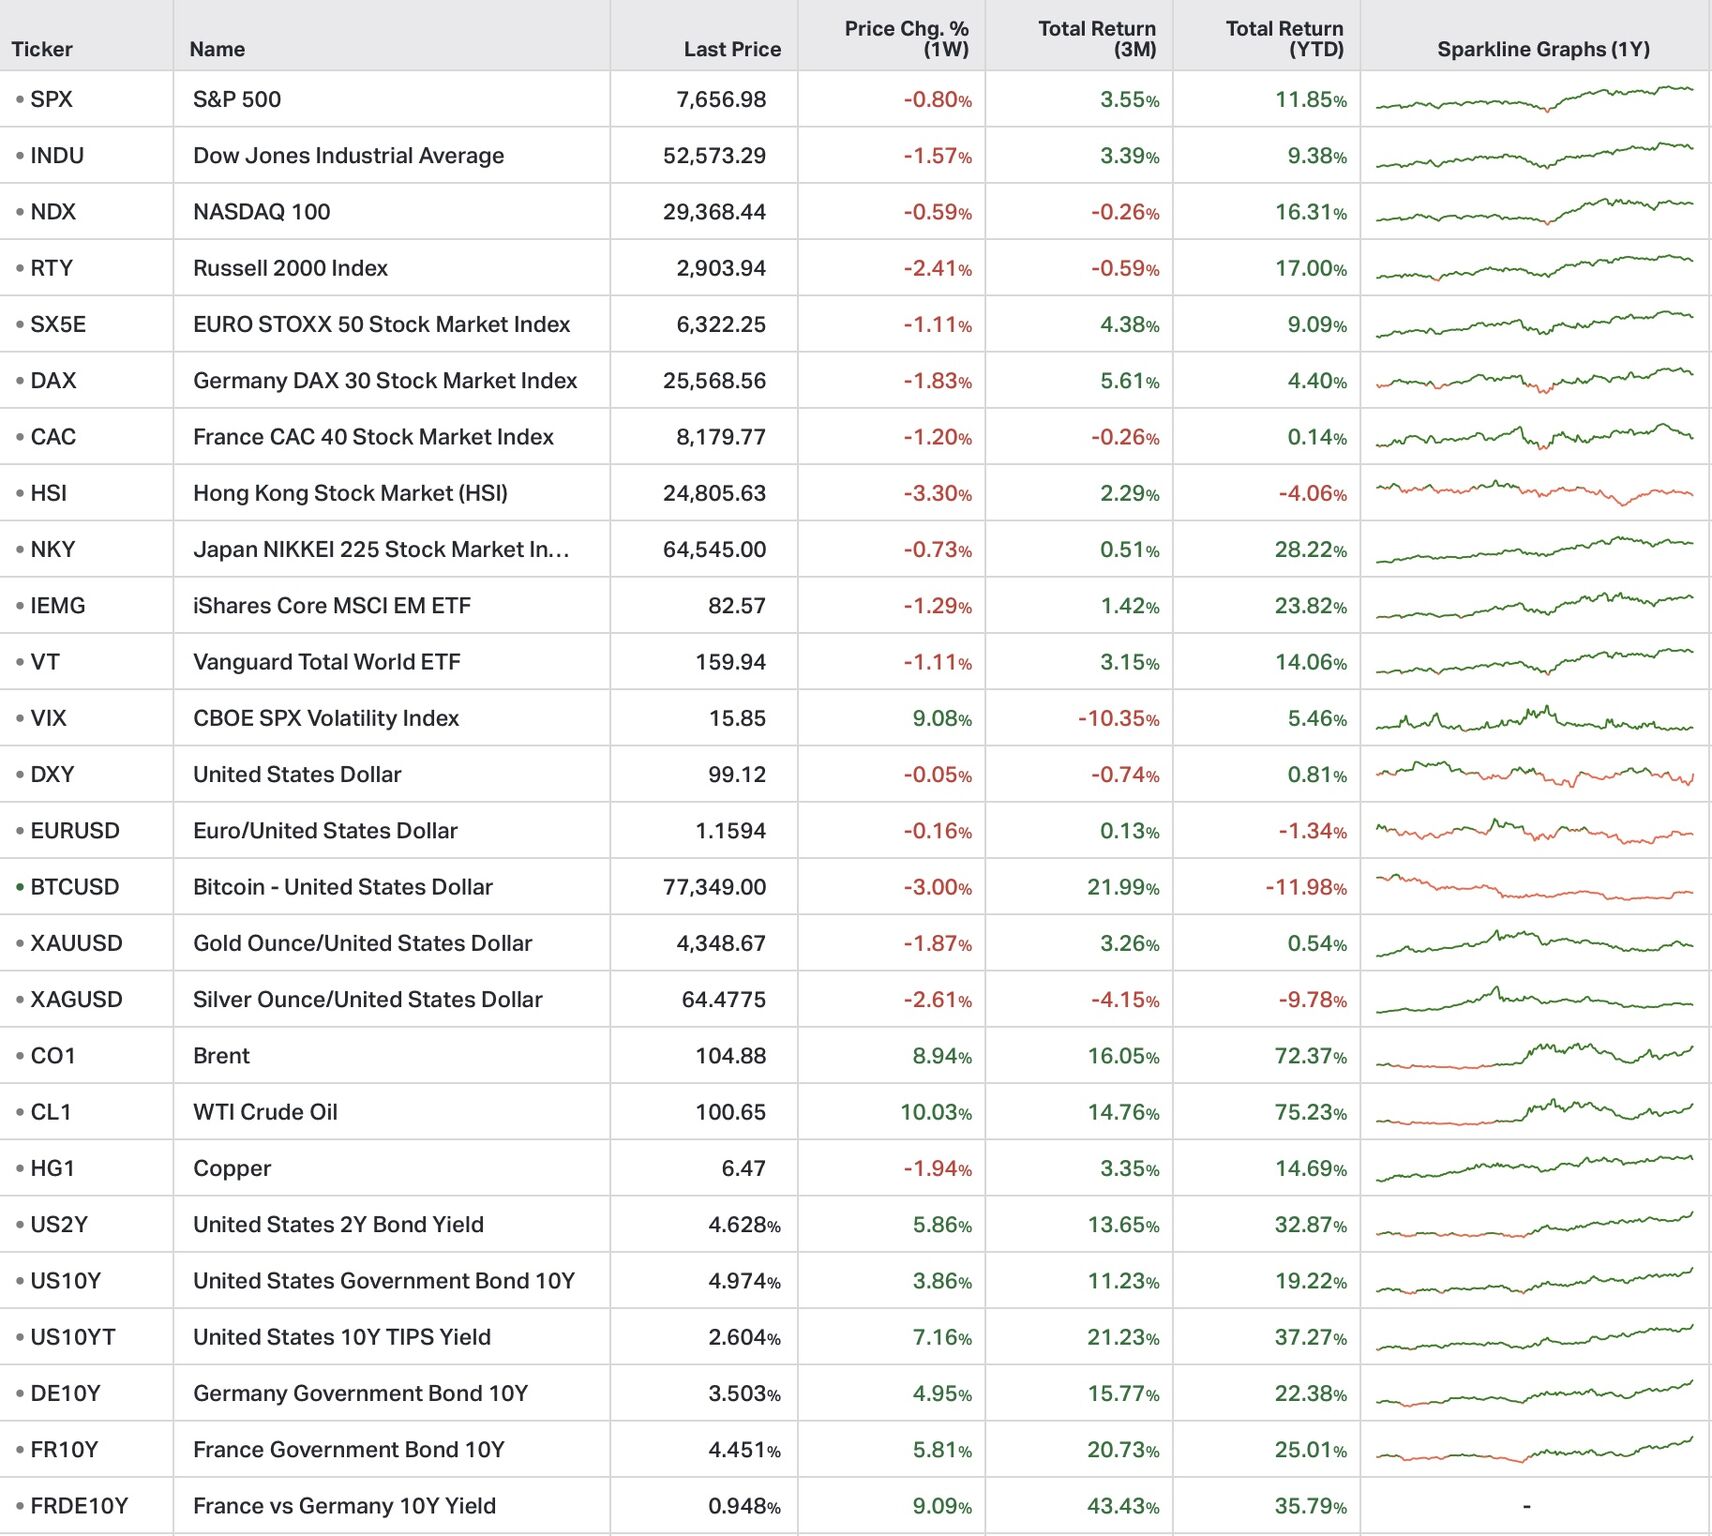
La semana del 7 al 11 de septiembre de 2026 estuvo marcada por una corrección general de los mercados de renta variable, una subida significativa de los rendimientos de los bonos y una escalada de los precios de la energía. El hilo conductor: un choque energético que encarece la financiación de la economía incluso antes de amenazar el crecimiento, mientras los bancos centrales mantienen su trayectoria restrictiva.
Los principales índices de renta variable estadounidenses y europeos retrocedieron durante la semana. El S&P 500 perdió un 0,8 %, el Nasdaq 100 un 0,6 %, mientras el índice de pequeños valores Russell 2000 cedió un 2,4 %. En Europa, el Euro Stoxx 50 se replegó un 1,1 %.
Esta divergencia revela un fenómeno clásico: ante una subida de tipos, las pequeñas capitalizaciones, más endeudadas y menos rentables, sufren más que los gigantes tecnológicos. Estos últimos se benefician de flujos de inversión considerables ligados a las necesidades de potencia de cálculo para la inteligencia artificial.
Los rendimientos de los bonos se tensaron sensiblemente. El tipo estadounidense a dos años alcanzó el 4,6 % (subida de 26 puntos básicos), mientras el diez años pasó al 5,0 % (+19 pb). En Europa, el rendimiento alemán a diez años se situó en el 3,5 % (+17 pb) y el francés en el 4,5 % (+24 pb).
El diferencial franco-alemán se amplió, reflejando probablemente preocupaciones acumuladas en torno a los riesgos presupuestarios. Paralelamente, estos rendimientos reales más altos pesaron sobre los activos considerados más arriesgados, en particular el oro y el cobre.
El dólar estadounidense se mantuvo relativamente estable pese a las expectativas de una subida de tipos de la Reserva Federal. El euro retrocedió un 0,2 %, lo que sugiere que las expectativas de endurecimiento monetario estadounidense no bastan para reactivar al billete verde en el contexto macroeconómico actual.
La energía dominó los movimientos. El crudo Brent subió un 8,9 % hasta los 104,9 dólares por barril, impulsado por ataques que encarecieron los costes del transporte de petróleo. Este choque energético se propaga progresivamente a las cadenas de suministro mundiales.
El oro retrocedió un 1,8 %, penalizado por la subida de los rendimientos reales (tipos nominales menos inflación esperada), que reducen el atractivo de los activos sin rendimiento. El cobre perdió un 1,9 %, con la incertidumbre en torno a las negociaciones comerciales y los aranceles frenando la demanda de un metal sensible a la actividad económica. El bitcoin bajó un 3,0 % en una semana globalmente desfavorable para los activos de riesgo.
En Estados Unidos, la inflación de los precios de producción alcanzó el 5,4 % interanual en agosto, ampliamente sostenida por la energía. La inflación general de los precios al consumo se sitúa en el 3,4 %. La inflación subyacente (excluidos alimentos y energía) avanzó un 0,3 % en el mes, más de lo previsto, lo que sugiere cierta persistencia más allá del solo choque energético.
Esta trayectoria aumenta la probabilidad de una subida de tipos de la Reserva Federal, aunque los indicadores todavía no demuestran una difusión duradera y generalizada del choque energético al conjunto de la economía.
El Banco Central Europeo subió su tipo de depósito 0,25 puntos hasta el 2,5 % y prevé una inflación del 3,0 % en 2026. Paralelamente, el crecimiento del segundo trimestre fue revisado al alza hasta el +0,6 %, principalmente gracias al comportamiento irlandés. Sin embargo, la producción industrial alemana cayó un 1,1 % en julio, señal de debilidad en el motor económico europeo.
El gas natural sigue amenazando una recuperación desigual, con los países expuestos a los riesgos energéticos enfrentándose a vientos en contra más fuertes que los demás.
Las exportaciones chinas se dispararon un 25 % en agosto, impulsadas por la demanda de productos de inteligencia artificial. El superávit comercial se situó en 119.000 millones de dólares. Esta dinámica contrasta con la debilidad europea e ilustra una concentración de las ganancias de productividad en el sector tecnológico.
Canadá anunció la imposición de aranceles del 15 % al 50 % sobre productos estadounidenses seleccionados, prosiguiendo la escalada de las tensiones comerciales.
Oracle registró un crecimiento de la facturación del 30 % hasta los 19.300 millones de dólares, impulsado por la demanda de potencia de cálculo para la IA. Sin embargo, la empresa gastó 28.500 millones en inversiones y registró un flujo de caja libre negativo de 5.400 millones, lo que ilustra el coste exorbitante de la financiación de esta transición tecnológica.
Google anunció 13.000 millones de euros de inversiones en IA en Finlandia, mientras Apple presentó su nuevo teléfono plegable Duo, marcando la evolución del mercado de dispositivos móviles.
La semana pone de relieve una cuestión clave: el choque energético encarece el coste de financiación de la economía incluso antes de haber dañado el crecimiento real. Los bancos centrales, en particular la Fed y el BCE, se enfrentan a un dilema: mantener una política restrictiva para combatir la inflación subyacente, o relajar su postura para amortiguar los efectos del encarecimiento energético. La duración y la magnitud de este choque determinarán el ritmo y la amplitud del endurecimiento monetario venidero.
Esto no constituye un consejo de inversión.






