August 30, 2026
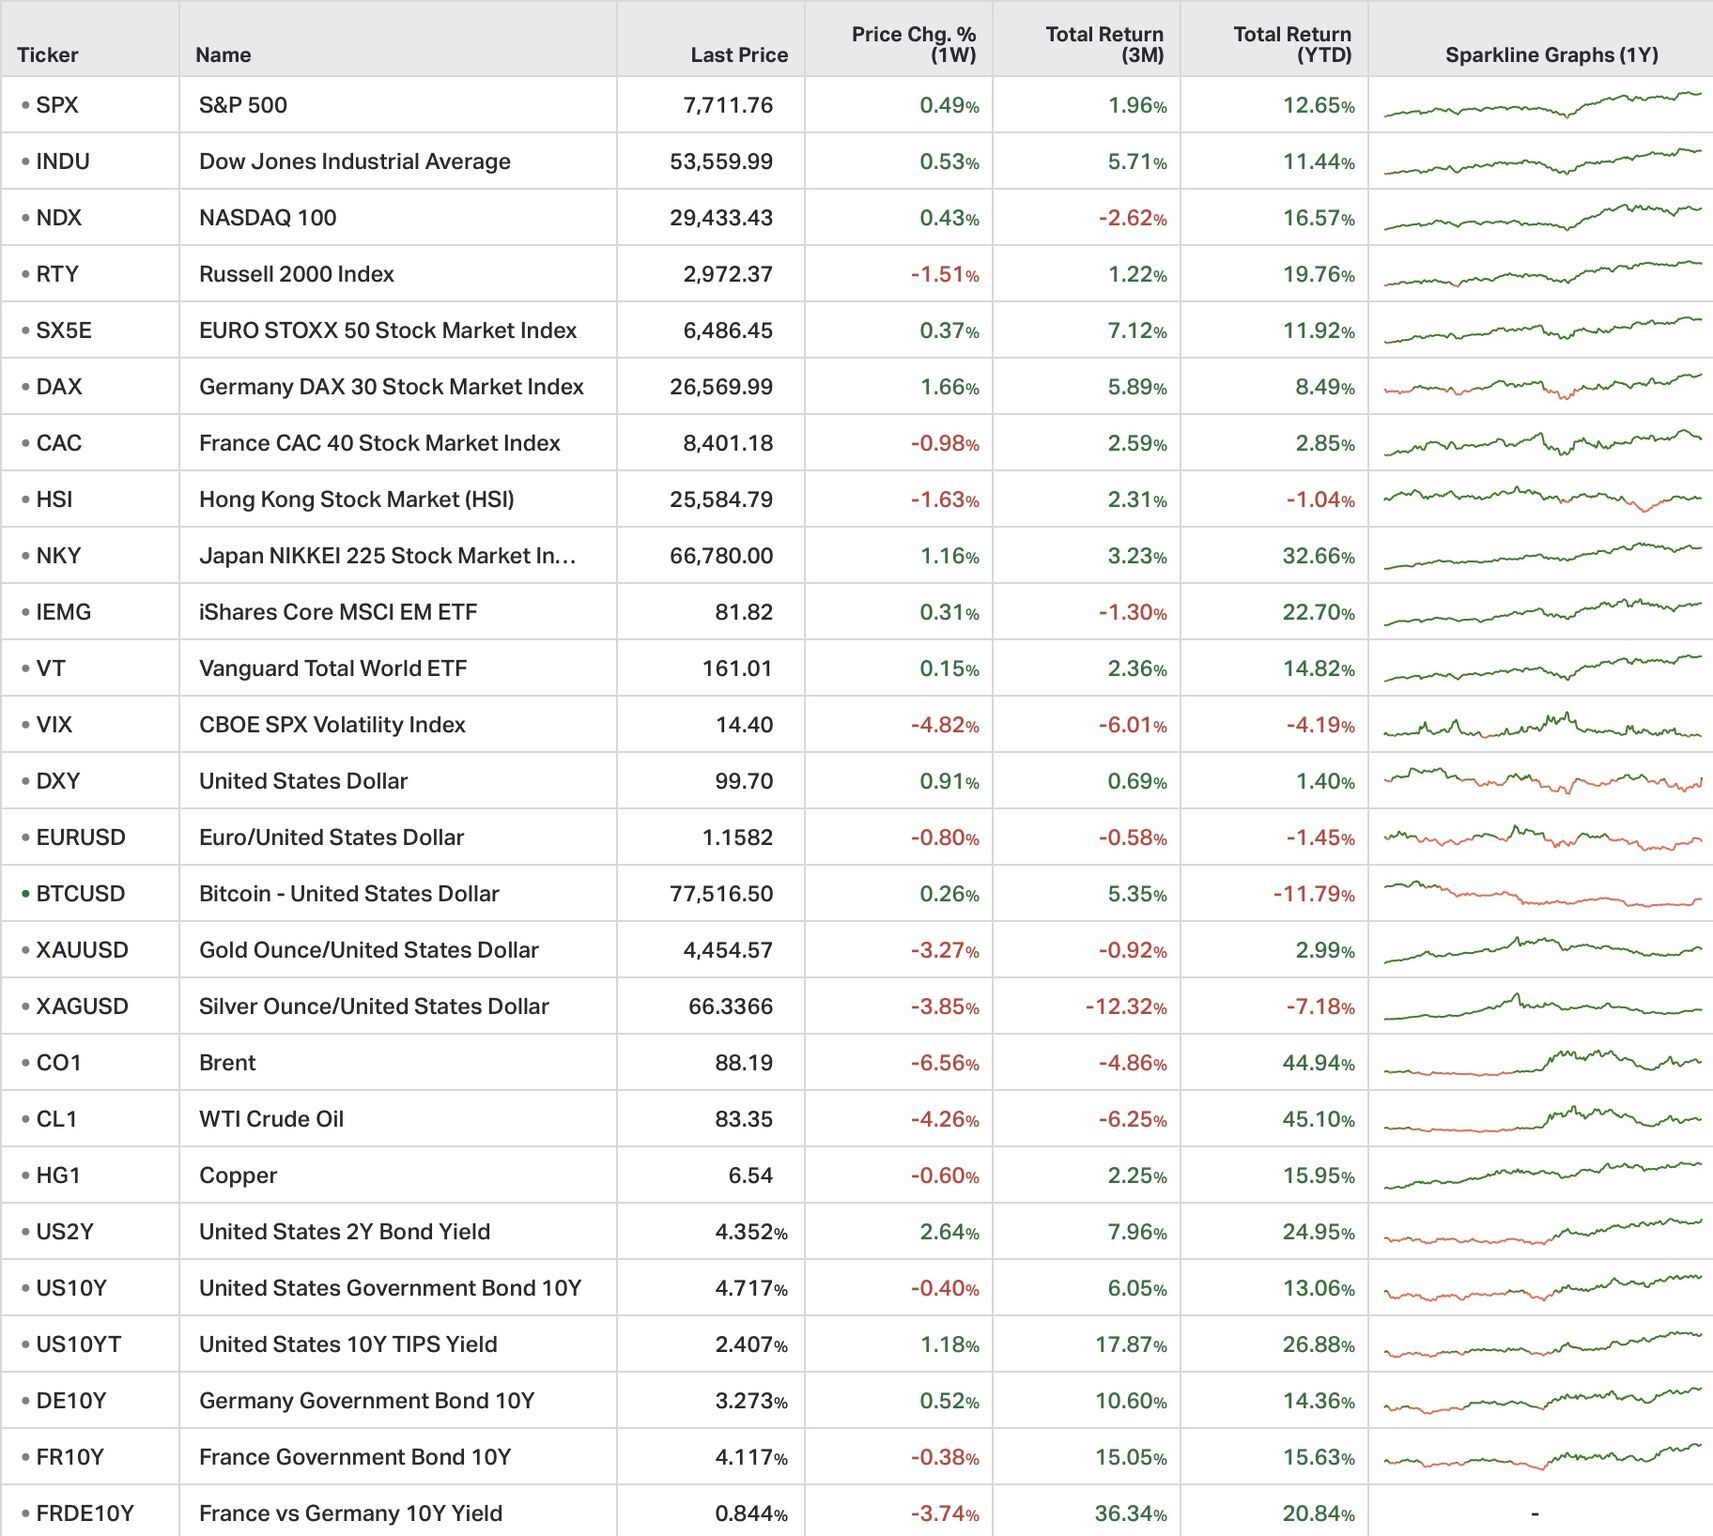
La semana confirmó la resiliencia del ciclo de inversión en inteligencia artificial, impulsado en particular por NVIDIA y por la difusión de las soluciones de IA hacia el software y la ciberseguridad. Paralelamente, los bancos centrales mundiales endurecen su postura: el mercado anticipa ahora una probabilidad superior al 50 % de una subida de tipos en Estados Unidos en septiembre, mientras que también se perfilan subidas en Japón. Esta bifurcación entre el vigor de los beneficios tecnológicos y el endurecimiento monetario redibuja el entorno de inversión.
Los principales índices estadounidenses registraron avances modestos. El S&P 500 ganó un 0,5 % y el Nasdaq 100 un 0,4 %, reflejo de una demanda sostenida de valores tecnológicos pese a unas valoraciones elevadas. Esta aparente estabilidad esconde, sin embargo, una divergencia creciente: el Russell 2000, índice de pequeñas capitalizaciones, perdió un 1,5 %, señal de una marcada preferencia de los inversores por los líderes consolidados del sector tecnológico frente a los segmentos cíclicos o domésticos.
NVIDIA consolidó su posición con una cifra de negocio trimestral de 96.200 millones de dólares y previsiones de 108.000 millones para el trimestre siguiente, confirmando la perennidad de la demanda de potencia de cálculo para la IA. Más allá del pure play tecnológico, la difusión del ecosistema de IA se observa en Salesforce y CrowdStrike, que superaron ambas las expectativas. Esta difusión progresiva de las capacidades de IA hacia el software empresarial y la ciberseguridad sigue siendo un apoyo importante para los beneficios a medio plazo.
En Europa, el contexto resultó más matizado. El DAX alemán avanzó un 1,7 %, impulsado por signos de mejora de la coyuntura alemana y por mayores inversiones en infraestructuras y defensa. El CAC 40 francés, en cambio, retrocedió un 1 %, reflejo de las preocupaciones ligadas a los riesgos presupuestarios. En Hong Kong, el índice cedió un 1,6 % en un contexto de desaceleración industrial china, mientras que Alibaba Group anunció un programa de inversión tecnológica de 10.200 millones de dólares.
La semana consolidó las expectativas de un endurecimiento monetario estadounidense. El tipo a 2 años subió 11 puntos básicos hasta el 4,35 %, mientras que el tipo a 10 años se mantuvo casi sin cambios en el 4,72 %. Esta dinámica aplanó la curva de tipos, una señal que se observa a menudo cuando los inversores anticipan una pausa en las subidas tras una primera fase de endurecimiento.
El discurso firme de Kevin Warsh, voz influyente en materia de política monetaria, reforzó el dólar un 0,9 % y llevó el euro a 1,158 dólares. Esta apreciación del billete verde refleja las crecientes expectativas de una política federal más restrictiva, consolidadas por el diagnóstico macroeconómico: la inflación subyacente (PCE) avanzó un 0,2 % en julio y se sitúa en el 3,3 % interanual, muy por encima del objetivo del 2 % de la Reserva Federal.
En Estados Unidos, la dinámica económica presenta una paradoja reveladora. Por un lado, los indicadores de demanda final se debilitan: el gasto real se estanca, la confianza de los hogares retrocede hasta 89,4 (frente a niveles superiores observados recientemente) y las ventas de viviendas nuevas caen un 10,5 %. Por otro, los márgenes de las empresas alcanzarán un récord este año, mientras que los beneficios muestran una resistencia notable.
Esta mezcla de inflación persistente, desaceleración de la demanda y rentabilidad elevada sitúa la probabilidad de una subida de tipos en Estados Unidos en septiembre por encima del 50 %. La Reserva Federal se enfrenta a un arbitraje: seguir endureciendo para combatir la inflación, o hacer una pausa ante los primeros signos de fatiga económica.
En Europa, Alemania muestra los primeros signos de estabilización, con un PIB en avance del 0,3 % en el segundo trimestre, apoyado por las exportaciones y el gasto público en infraestructuras y defensa. En Japón, la inflación excluyendo energía y productos frescos alcanzó el 2 %, elevando al 82 % la probabilidad de una subida de tipos del Banco de Japón en septiembre. En China, el crecimiento de los beneficios industriales se desacelera por tercer mes consecutivo, ilustrando la ralentización del ciclo de actividad.
Las materias primas retrocedieron bajo el peso conjunto de la apreciación del dólar y de las expectativas de una demanda más moderada. El Brent bajó un 6,6 %, apoyado por la esperanza de una normalización de los flujos comerciales a través del estrecho de Ormuz. El oro y la plata perdieron respectivamente un 3,3 % y un 3,9 %, penalizados por la subida de tipos estadounidenses esperada en septiembre: un dólar más fuerte y unos tipos reales más altos debilitan el atractivo de los metales preciosos, que no remuneran a los inversores en términos de rendimiento.
La dinámica de la semana traza los contornos de un entorno de inversión bifurcado. El ciclo de la IA sigue generando flujos importantes y sosteniendo los beneficios de los líderes tecnológicos, pero este vigor se inscribe ahora en un marco de políticas monetarias más restrictivas y duraderamente más limitantes. Los inversores deben, por tanto, arbitrar entre la resiliencia de los rendimientos tecnológicos y el riesgo de compresión de las valoraciones si los tipos a largo plazo siguen subiendo.
La divergencia entre pequeñas y grandes capitalizaciones, así como entre los mercados desarrollados, subraya la importancia de una asignación diversificada. Europa muestra los primeros signos de recuperación, mientras que China se enfrenta a una desaceleración cíclica prolongada. Japón inicia su propio ciclo de normalización monetaria.
Esto no constituye un consejo de inversión.






