



June 7, 2026
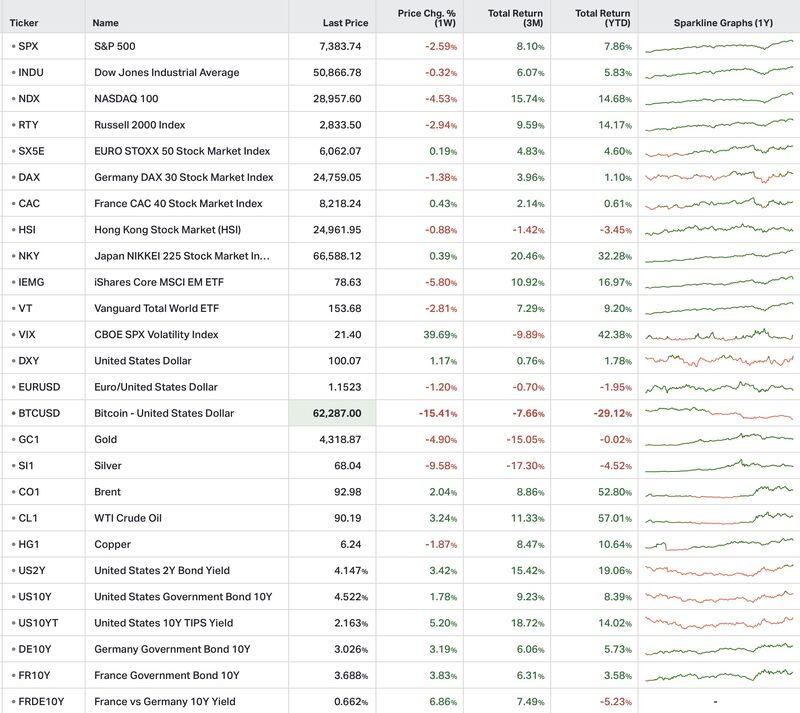
La semana estuvo marcada por un retroceso de los principales índices estadounidenses:
Según los datos disponibles, un informe de empleo estadounidense más sólido de lo previsto provocó un repunte de los tipos de interés, lo que dio lugar a tomas de beneficios en los valores más expuestos a la temática de la inteligencia artificial.
Los mercados europeos resistieron mejor:
Este mejor comportamiento se explica, según la información presentada, por una menor exposición a los semiconductores en Europa, mientras que el mercado japonés sigue beneficiándose de los flujos internacionales.
El dólar se apreció durante la semana:
Al mismo tiempo, la rentabilidad del bono del Estado estadounidense a diez años pasó del 4,45 % al 4,52 %, ya que los inversores contemplan ahora la posibilidad de un nuevo endurecimiento monetario en lugar de una flexibilización.
En los mercados de materias primas:
Los datos proporcionados sugieren que se mantiene una prima de riesgo en el mercado energético.
Por el contrario, los metales han retrocedido:
Este descenso se asocia al repunte de los tipos reales y a la apreciación del dólar.
LaBitcoin retrocede un 15,4 %, ya que los activos más sensibles a las condiciones de liquidez han sufrido las mayores ventas.
Por último, el VIXaumenta un39,7 %, lo que ilustra un claro repunte de la aversión al riesgo tras varias semanas de baja volatilidad.
En Estados Unidos, la creación de empleo superó las expectativas, mientras que la tasa de desempleo se mantuvo estable en el 4,3 %.
Los índices ISM manufactureroyISM de servicios también siguen señalando una actividad económica resiliente.
Según la información disponible, estos datos alejan el escenario de una desaceleración rápida de la economía estadounidense, al tiempo que mantienen las dudas sobre las perspectivas de inflación.
En la eurozona, la inflación sigue por encima del 3 %, lo que lleva a prever que el Banco Central Europeo sea más prudente de lo esperado en la evolución de su política monetaria.
A escala mundial, las negociaciones entre Washington y Teherán avanzan lentamente, lo que contribuye a mantener una prima de riesgo en los mercados energéticos.
Varios anuncios corporativos han marcado la semana.
Broadcom publicó unas perspectivas de ingresos relacionados con la inteligencia artificial consideradas decepcionantes, lo que constituye, según la información disponible, el principal detonante de la corrección en el sector de los semiconductores.
Por el contrario,NVIDIA ha validado las nuevas generaciones de memoria avanzada desarrolladas por Samsung Electronics,SK hynixyMicron Technology, confirmando que las inversiones en infraestructuras relacionadas con la inteligencia artificial siguen siendo sólidas.
SpaceX ha lanzado oficialmente su gira de presentación previa a su salida a bolsa anunciada por 75 000 millones de dólares, una operación que sigue acaparando la atención de los inversores.
Por su parte, Alphabet continúa con una importante captación de capital destinada a financiar sus inversiones en centros de datos e inteligencia artificial.
Por último,Blackstone ha limitado los reembolsos de su principal fondo de crédito privado, recordando los retos de liquidez propios de los mercados privados.
La corrección observada esta semana parece ser más el resultado de un ajuste de las expectativas que de un deterioro de los fundamentales económicos.
Los datos presentados muestran una economía estadounidense que sigue siendo sólida. Sin embargo, esta resiliencia reduce las expectativas de una rápida flexibilización de la política monetaria, lo que provoca un repunte de los tipos de interés.
En este entorno, los activos con valoraciones elevadas parecen más sensibles a las revisiones de las expectativas de tipos, mientras que el fortalecimiento del dólar ejerce una presión adicional sobre ciertas clases de activos, especialmente los metales preciosos y aquellos más dependientes de la liquidez.



