
June 21, 2026
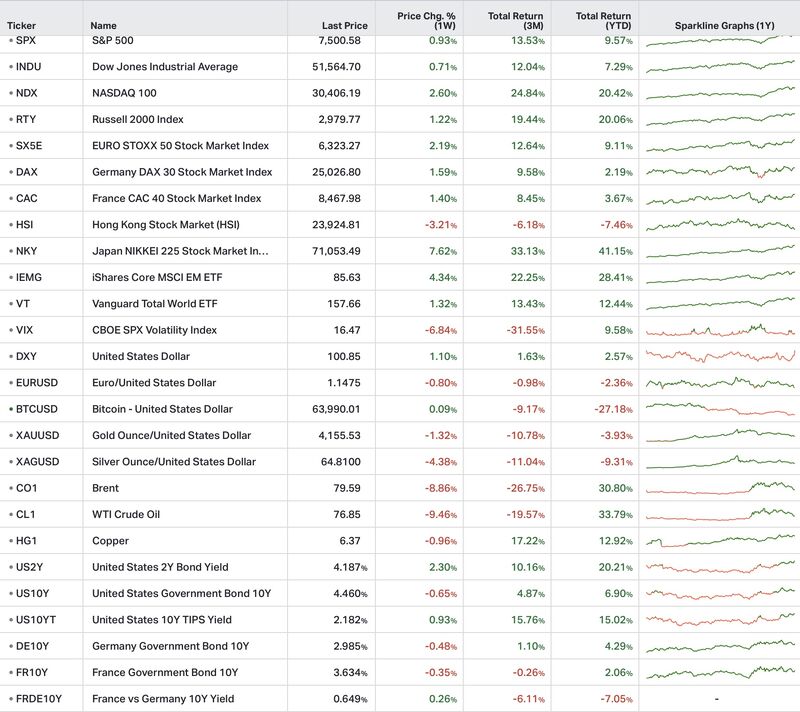
Los principales índices terminan la semana al alza:
Según los datos proporcionados, la caída de los precios del petróleo y la distensión en Oriente Medio compensaron los efectos de una política monetaria percibida como más restrictiva.
El billete verde sube un 1,1 %, mientras que el par EUR/USD cae un 0,8 %.
Los datos proporcionados atribuyen esta evolución al tono más firme adoptado por Kevin Warsh, nuevo presidente de la Reserva Federal.
Los precios del petróleo registran una corrección notable:
Según la información facilitada, los mercados han integrado rápidamente los efectos del acuerdo provisional y la reanudación gradual de los flujos energéticos.
El oro cae un 1,3 %, la plata de 4,4 % y el cobre de 1,0 %.
Los datos indican que la combinación de un dólar más fuerte y unos tipos reales más altos ha presionado a los metales preciosos, mientras que el cobre se consolida tras su fuerte repunte de los últimos meses.
LaBitcoin se mantiene sin cambios significativos.
LaVIX, el índice de volatilidad implícita del mercado estadounidense, retrocede un 6,8 %, lo que refleja la persistente confianza de los inversores en un escenario de desescalada geopolítica.
Los rendimientos estadounidenses evolucionan de forma diferenciada:
Según los datos, los mercados anticipan más subidas de tipos a corto plazo, al tiempo que perciben un riesgo inflacionista más limitado a medio plazo.
El principal evento de la semana tiene como protagonista a la Reserva Federal.
Los datos indican que Kevin Warsh adoptó un discurso más firme de lo esperado sobre la inflación durante su primera prueba al frente de la Fed.
Tras esta intervención, los mercados anticipan ahora una alta probabilidad de una subida de tipos a partir de otoño.
Las solicitudes semanales de subsidio por desempleo caen a 226 000, lo que, según los datos proporcionados, confirma la resiliencia de la economía estadounidense.
El Banco Central Europeo sigue enfrentándose a una inflación superior a su objetivo, especialmente en el sector servicios.
La información presentada señala a China como el principal punto débil de la economía mundial, debido a un crecimiento interno considerado insuficiente.
Varios anuncios corporativos han marcado la semana.
SpaceX termina su primera semana de cotización con una subida del 37 %. Los datos proporcionados también indican que se está estudiando una emisión de bonos de más de 20 000 millones de dólares .
ASML desmiente formalmente las sospechas planteadas por Washington sobre una tecnología avanzada relacionada con las máquinas EUV que podría haber llegado a China.
Intel rebota tras los anuncios de una mayor cooperación con Apple en el ámbito de los semiconductores en Estados Unidos.
Novo Nordisk sube tras la publicación de perspectivas favorables sobre Wegovy.
Por último,UniCredit y Commerzbank dan un nuevo paso hacia lo que podría convertirse, según los datos disponibles, en la operación bancaria europea más importante de las últimas décadas.
Esta semana ilustra una jerarquía clara de los factores que influyen actualmente en los mercados.
La caída del petróleo reduce las preocupaciones a corto plazo sobre la inflación y el crecimiento, mientras que la solidez de la economía estadounidense permite a los inversores integrar una política monetaria más restrictiva sin cuestionar el escenario económico dominante.
Paralelamente, los temas relacionados con la inteligencia artificial siguen concentrando la atención de los mercados, a medida que continúan las operaciones de financiación y las inversiones en infraestructuras digitales.
No obstante, el equilibrio sigue siendo más exigente: los beneficios empresariales deberán seguir justificando unas valoraciones que se mantienen elevadas en un entorno de tipos de interés persistentemente superiores a los de la década anterior.