



October 8, 2026
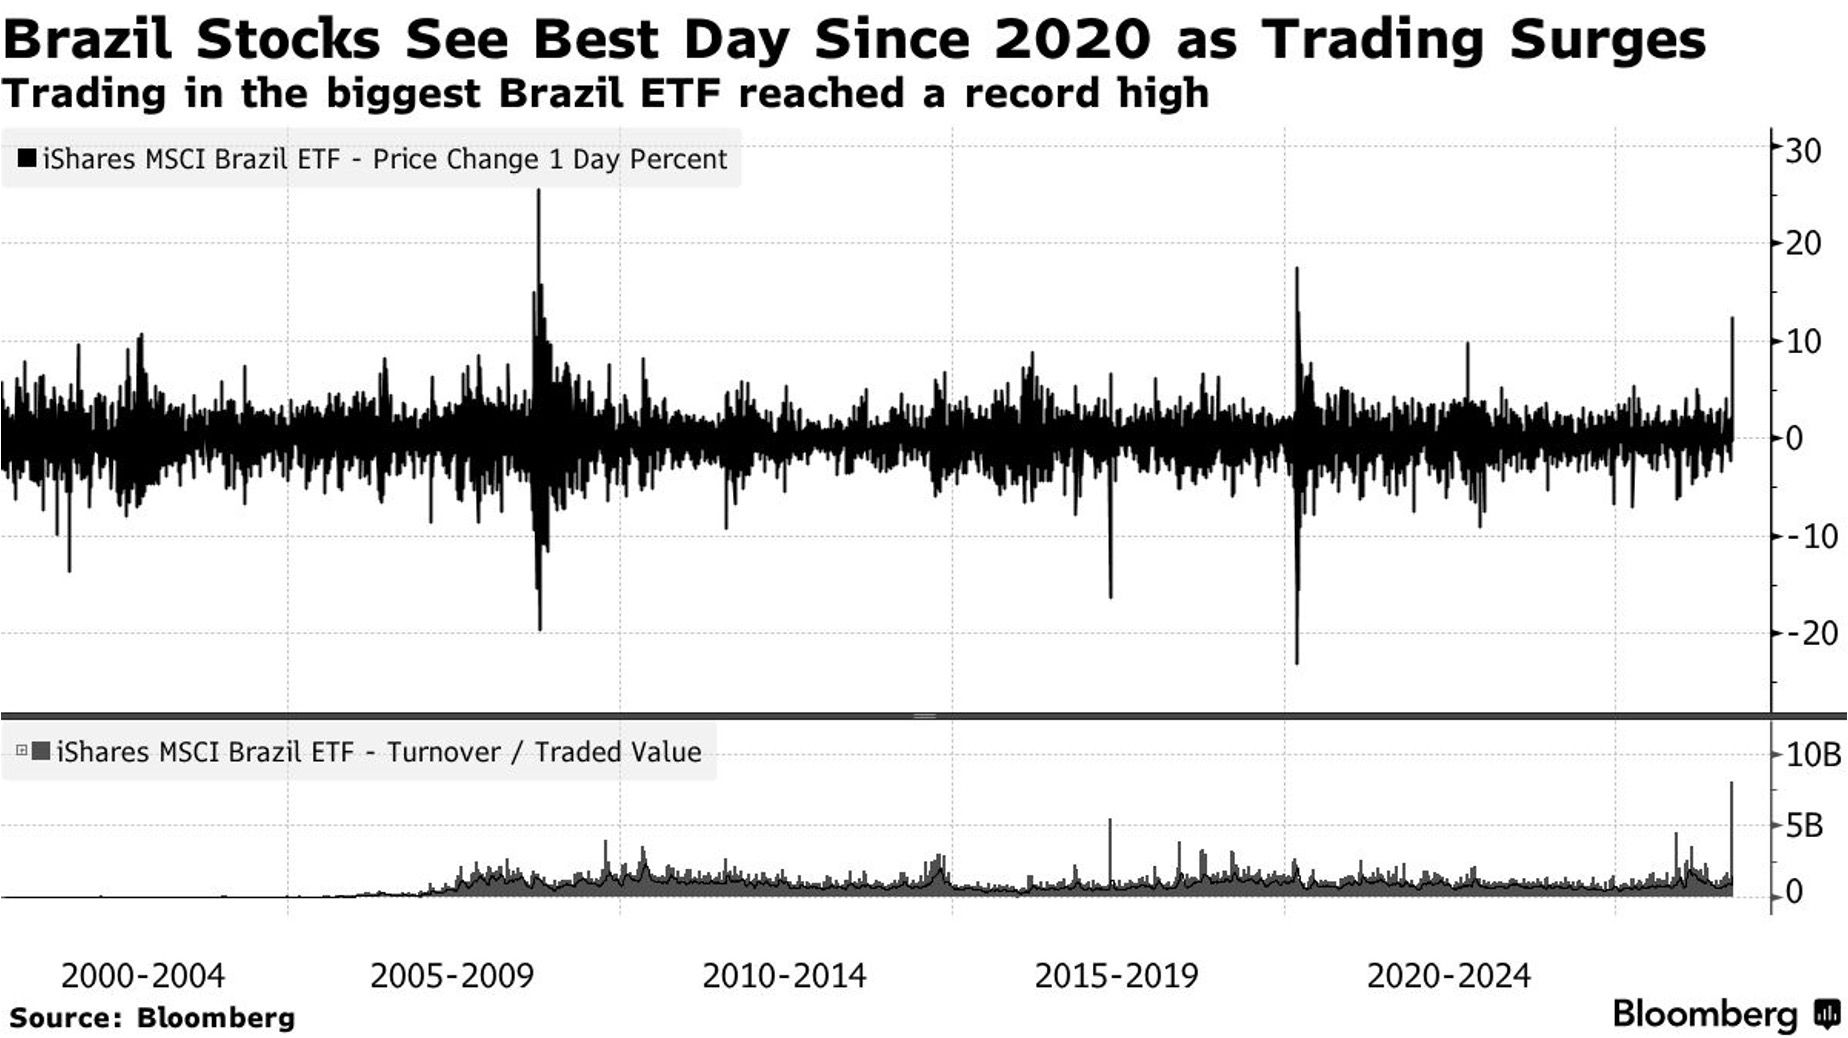
Al día siguiente de la primera vuelta de la elección presidencial brasileña de octubre de 2026, los mercados reaccionaron positivamente: la Bolsa ganó un 7,7 %, el real se apreció y algunos tipos a futuro de largo plazo retrocedieron más de un punto. Esta subida anticipa un escenario de disciplina presupuestaria y de reducción progresiva del coste de financiación. Sin embargo, concretar esta esperanza exige reformas sustanciales en un entorno donde los márgenes de maniobra presupuestarios siguen siendo estrechos.
La economía brasileña se beneficia de activos sólidos: riquezas agrícolas, mineras y petroleras, así como un mercado laboral relativamente dinámico. Sin embargo, su vulnerabilidad se concentra en un punto crítico: la trayectoria presupuestaria.
La estructura del gasto público crea un desequilibrio duradero. El déficit primario (excluidos los intereses) alcanza el 0,62 % del PIB, una carga moderada en apariencia. Pero los intereses por sí solos absorben el 8,86 % del PIB, ampliando la necesidad de financiación global. Esta mecánica genera una espiral: cuanto más pesa la deuda, más elevados se mantienen los tipos de interés para compensar el riesgo percibido por los acreedores.
Unos tipos elevados frenan entonces el crédito a las empresas y a los hogares, ralentizando la inversión y el crecimiento. Sin un control presupuestario estructural, los tipos no pueden bajar de forma duradera. Brasil debe, por tanto, restaurar la confianza de los prestamistas mediante ahorros permanentes y reglas presupuestarias creíbles, con el fin de reducir progresivamente la prima de riesgo que infla sus costes de endeudamiento.
La reacción positiva del mercado desde la primera vuelta refleja una apuesta central: un ajuste presupuestario del orden del 1,5 % del PIB, facilitado por un Congreso de composición más favorable a los ahorros. El escenario esperado se apoya en una cadena lógica: disciplina presupuestaria → real más sólido e inflación mejor controlada → reducción progresiva de los tipos directores → alivio de las cargas financieras para las empresas y mejora de sus valoraciones.
Incluso si la segunda vuelta confirmara otro resultado electoral, el Congreso tal como ha quedado recompuesto podría limitar la magnitud de los nuevos gastos. Una parte del cambio presupuestario ya está así integrada en la composición legislativa, lo que confiere a esta apuesta una base estructural más allá del solo resultado presidencial.
Concretar esta promesa choca, sin embargo, con obstáculos serios. Alrededor del 92 % del gasto primario federal previsto para 2026 es obligatorio: pensiones, prestaciones, salarios de los funcionarios y transferencias garantizadas constitucionalmente. Reducir los gastos administrativos no bastará para alcanzar el objetivo de ajuste. Los ahorros deberán recaer necesariamente sobre dispositivos socialmente sensibles, generando fuertes resistencias políticas.
Las bajadas de impuestos prometidas, aunque favorables al crecimiento a largo plazo, complican la ecuación presupuestaria a corto y medio plazo. Las privatizaciones aportan ingresos puntuales, no ahorros recurrentes. Ahora bien, solo la reducción duradera del gasto o el aumento estructural de los ingresos puede invertir la dinámica de endeudamiento.
La subida de los activos y del real observada inmediatamente después de la primera vuelta ya anticipa una bajada del coste de financiación. Sin embargo, esta anticipación sigue siendo condicional. Su continuidad dependerá de medidas concretas votadas y aplicadas más allá de las promesas electorales.
El calendario crítico se extenderá a lo largo de varios meses: confirmación de la segunda vuelta el 25 de octubre, después negociación y votación de las reformas presupuestarias en el Congreso y, por último, aplicación efectiva. Cada etapa será examinada por los mercados. Cualquier ralentización, aplazamiento o descafeinamiento de las medidas podría invertir el sentimiento y restablecer una prima de riesgo elevada.
Brasil dispone de los recursos y de la capacidad institucional para emprender esta transformación. La pregunta sigue abierta: ¿logrará transformar las promesas en políticas duraderas, con la rapidez y la profundidad suficientes para restaurar la sostenibilidad de su deuda y reducir de forma duradera el coste de financiación?
Esto no constituye un consejo de inversión.



