



October 13, 2026
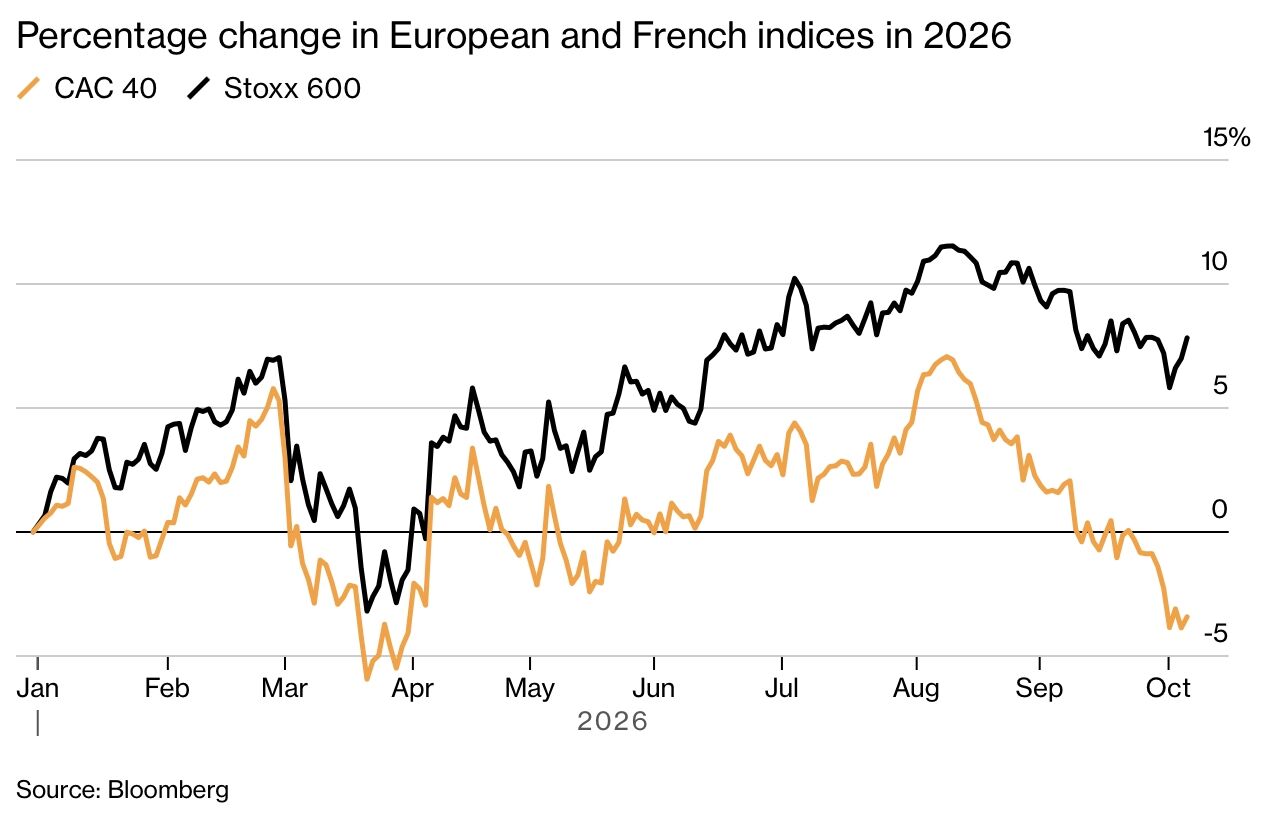
El CAC 40 acusa un retraso de 11,27 puntos porcentuales frente al Euro Stoxx 50 desde enero de 2026. Más allá de esta simple diferencia de rendimiento, dos fenómenos distintos explican el retroceso: factores macroeconómicos específicos de Francia y una composición sectorial menos favorable a los motores de crecimiento actuales. Comprender esta diferenciación es esencial para evaluar si el mercado ofrece una oportunidad o si refleja riesgos estructurales.
El tipo francés a diez años se sitúa en el 4,905 %, frente al 3,477 % en Alemania, lo que crea un diferencial de 142,8 puntos básicos. Este diferencial supera los simples efectos de la política monetaria o de la inflación general en la zona euro. Refleja una prima de riesgo que el mercado aplica a la deuda francesa.
Esta prima está justificada por varios factores: una deuda pública elevada, un crecimiento económico moderado y una credibilidad presupuestaria deteriorada. El déficit previsto alcanza el 5,4 % del PIB en 2026, superando los objetivos iniciales. Incluso el objetivo anunciado para 2027, del 5 %, no bastará para estabilizar la ratio deuda/PIB. El mercado espera ahora medidas concretas más allá de los meros anuncios.
La composición del CAC 40 amplifica esta desventaja macroeconómica. El lujo, peso principal del índice, sufre una convergencia de presiones: demanda china debilitada, agotamiento del mercado estadounidense y límites evidentes a las subidas de precios. Estas restricciones pesan directamente sobre los beneficios y las valoraciones.
La automoción, segunda gran exposición francesa, afronta una competencia creciente desde Asia y experimenta una erosión progresiva de los márgenes. En paralelo, otras regiones europeas captan mejor las tendencias favorables: los Países Bajos se benefician del peso de los semiconductores, España e Italia aprovechan una sobreponderación relativa de los bancos. El CAC no dispone de estas mismas palancas de crecimiento.
La energía y la aeronáutica aportan algunos contrapesos, pero no bastan para compensar el peso del lujo y la automoción.
Alrededor del 85 % de la facturación del CAC 40 procede del extranjero. Esta cifra invita a la prudencia ante una ecuación simple: una caída del índice francés no significa que las empresas que lo componen sufran por una Francia en declive.
Los grandes grupos del CAC disponen de motores de crecimiento internacionales. Sus beneficios y su tesorería dependen ante todo de su capacidad para operar en esos mercados mundiales. En cambio, siguen expuestos a los riesgos fiscales y financieros franceses: un riesgo de revaluación de su coste del capital debido a la prima de riesgo soberano, o reformas fiscales.
Las empresas domésticas, menos representadas en el CAC, dependen más del consumo interior, de los pedidos públicos y de la financiación local. Su baja valoración incorpora riesgos económicos más directos. Si los beneficios previstos bajan, este descuento puede absorber el choque sin crear una oportunidad.
El CAC cotiza actualmente en torno a 13 veces los beneficios previstos. Este múltiplo está cerca de su media histórica y del del Euro Stoxx 50. El retraso bursátil del CAC no refleja, por tanto, un descuento suficiente para concluir que está infravalorado.
Una recuperación supondría bien una mejora de las perspectivas de beneficios, bien una reducción de la prima de riesgo francesa. Ahora bien, ni una ni otra se dan actualmente. Esta distinción es crucial: un precio bajo no es automáticamente una oportunidad; también puede reflejar riesgos reales.
La nacionalidad de una empresa, cotizar en París o en Ámsterdam, no mide su exposición económica real ni su pertinencia para una cartera. Las perspectivas de los grandes grupos franceses y la trayectoria de la confianza en la capacidad del Estado francés para gestionar su deuda son fenómenos distintos.
Una asignación a los mercados franceses debe basarse en un análisis detallado de las exposiciones sectoriales, de las perspectivas de crecimiento de los beneficios y de la evolución de los riesgos macroeconómicos, no en una simple apuesta a que «París alcanzará a Europa».
Esto no constituye un consejo de inversión.



