



October 21, 2026
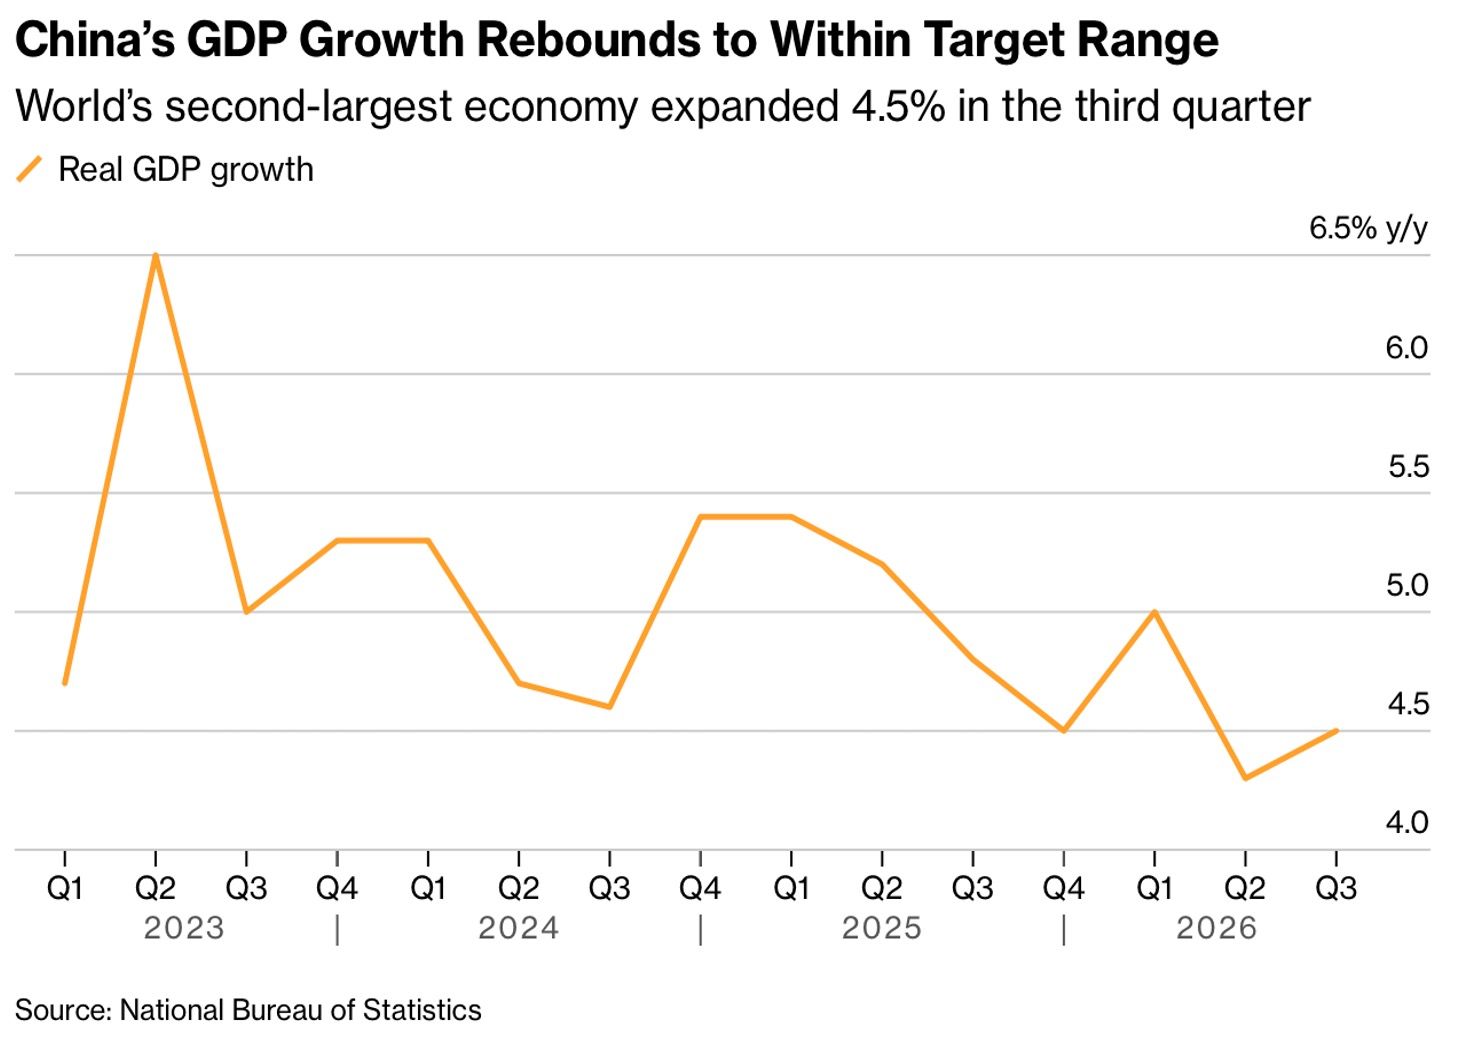
China muestra un crecimiento de nuevo regular, pero sus fundamentales siguen siendo frágiles. Mientras la industria manufacturera y las exportaciones tiran de la dinámica, la confianza de los hogares se erosiona y la inversión privada se contrae. Este contraste revela un desafío estructural: transformar la potencia industrial en demanda interna sostenible.
En el tercer trimestre, el producto interior bruto alcanzó +4,5 % en ritmo anual, frente a +4,3 % en el trimestre anterior. En nueve meses, el crecimiento se sitúa en +4,6 %, lo que mantiene a Pekín dentro de su banda objetivo del 4,5 al 5 % para el conjunto del año.
Esta aceleración moderada disimula movimientos muy diferenciados según los sectores. En septiembre, la producción industrial saltó a +5,5 %, mientras las ventas minoristas solo progresaron un 1,1 % en valor. Estas cifras cuentan una historia simple: la industria fabrica, pero los consumidores compran poco.
El segmento más dinámico sigue siendo la fabricación de alta tecnología: +14,3 % en nueve meses. Las empresas chinas captan una parte creciente de las inversiones mundiales vinculadas a la inteligencia artificial y se benefician de la demanda externa sostenida de semiconductores, componentes avanzados y equipos informáticos.
Este auge refleja una subida de gama real de la industria manufacturera china. Sin embargo, esta trayectoria presenta un reverso: estas actividades de alta tecnología están a menudo automatizadas. Generan ingresos, pero crean relativamente pocos empleos en comparación con las pérdidas masivas en la construcción y el inmobiliario residencial, que durante mucho tiempo emplearon a millones de trabajadores.
Estas ganancias industriales no se difunden suficientemente hacia los hogares en forma de ingresos salariales o de transferencias fiscales. En paralelo, la destrucción de patrimonio inmobiliario alimenta la prudencia: los consumidores reducen sus gastos para reconstituir sus ahorros.
La verdadera señal de alarma concierne a la inversión privada, que se contrajo un 6,7 % en nueve meses, incluso excluyendo el sector inmobiliario. El propio inmobiliario se desploma, con una caída del 20,6 %.
Esta debilidad generalizada no puede reducirse a un solo factor. Las medidas de bajada de los tipos de interés y de relajación del crédito deberían haber estimulado las inversiones de las empresas. Sin embargo, estas siguen siendo prudentes. La razón es simple: un crédito menos oneroso no incita a invertir cuando la visibilidad sobre las salidas disminuye. Los empresarios observan una demanda interna atónica y una mayor incertidumbre sobre los intercambios comerciales. En este contexto, ¿por qué aumentar las capacidades de producción?
Un punto positivo merece ser destacado: los servicios progresan un 5 % en nueve meses, ofreciendo un amortiguador frente a la debilidad del sector inmobiliario. Restaurantes, transportes, ocio y otras actividades de servicios resisten mejor, alimentados por un turismo interior y cierta movilidad urbana.
No obstante, esta resistencia solo compensa parcialmente la caída de las inversiones y el estancamiento de los ingresos inmobiliarios. Los consumidores siguen siendo prudentes, y el crecimiento global del consumo sigue siendo desigual.
En el plano de los precios, emerge un contraste llamativo: los precios industriales aumentan un 5 %, cuando la inflación al consumo solo se sitúa en el 0,9 % en septiembre. Esta divergencia revela que la energía y los componentes (insumos críticos) encarecen los costes de producción, sin que la demanda final muestre una fuerza suficiente para justificar estas subidas. En otras palabras, las empresas soportan costes más elevados en un entorno de demanda débil.
China registró un superávit comercial de 938.000 millones de dólares en nueve meses. Este motor externo compensa parcialmente la debilidad doméstica y sostiene el crecimiento. Sin embargo, esta dependencia crea una vulnerabilidad estructural.
China depende de las compras extranjeras para sus productos manufacturados y tecnológicos. Una ralentización de las inversiones mundiales en inteligencia artificial, o la imposición de nuevas barreras comerciales, fragilizaría rápidamente esta palanca de crecimiento. Ahora bien, este equilibrio es precario: mientras el consumo interno no se haya recuperado, las exportaciones seguirán siendo el pilar principal.
Para Europa y las demás economías exportadoras, esta dependencia china de las salidas externas se traduce en una mayor competencia manufacturera y en mercados de importación menos dinámicos. Europa en particular sufre una mayor competencia en sectores industriales clave, mientras sus esperanzas de una demanda china creciente en servicios se desvanecen.
Pekín dispone de margen de maniobra para reforzar el apoyo a la economía. Los datos actuales sugieren que el objetivo de crecimiento anual vuelve a ser accesible sin nuevas medidas masivas. Esto puede justificar una espera en cuanto a ayudas suplementarias. Sin embargo, esta elección conlleva un riesgo: prolongar la debilidad de la demanda interna, lo que mantendría a China en una dependencia excesiva del comercio exterior.
El desafío estructural sigue intacto: transformar la potencia manufacturera y tecnológica en creación de empleos bien remunerados y en aumento del consumo de los hogares. Sin esta transformación, el crecimiento chino seguirá limitado, y los desequilibrios externos se acentuarán.
Esto no constituye un consejo de inversión.



