
June 18, 2026
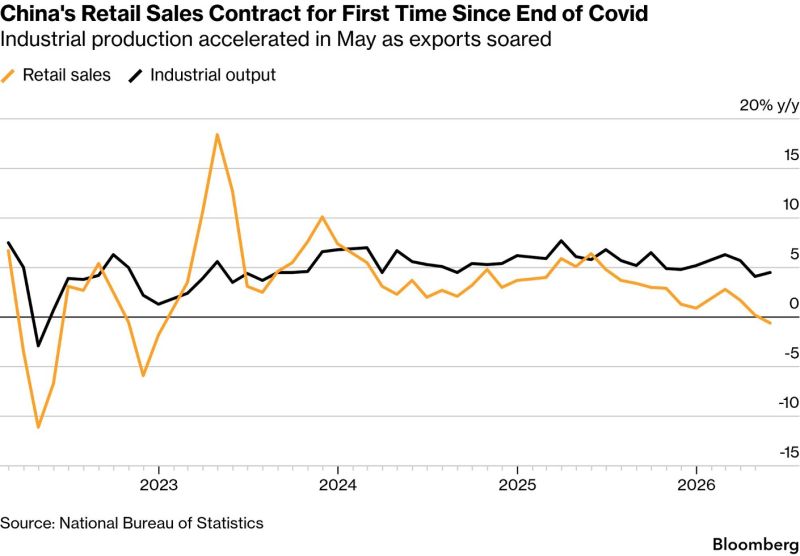
Los indicadores publicados ofrecen un panorama desigual de la economía china.
Según los datos proporcionados:
Por el contrario, varios sectores siguen mostrando un crecimiento sostenido:
Desde la perspectiva de las economías occidentales, una ralentización del consumo y del sector inmobiliario podría llevar a esperar un importante plan de estímulo.
Sin embargo, los datos disponibles indican que Pekín no parece priorizar este enfoque.
Desde hace varios años, las prioridades económicas están cambiando.
El objetivo planteado ya no es sostener el crecimiento principalmente a través del sector inmobiliario, el crédito o el consumo, sino fortalecer sectores considerados estratégicos, en particular:
Bajo esta lógica, una ralentización de ciertos sectores de la economía resulta compatible con la estrategia descrita.
Los datos proporcionados también recuerdan que el sector inmobiliario representaba cerca del 30 % de la economía china en sentido amplio, una dependencia que ahora se considera un factor de vulnerabilidad.
La información proporcionada también subraya una diferencia en el contexto institucional.
A diferencia de los líderes sujetos a plazos electorales regulares, Xi Jinping podría disponer de una mayor libertad para seguir una estrategia de transformación económica a lo largo de varios años.
Según los elementos presentados, este enfoque seguiría siendo viable siempre que se preserve la estabilidad social y el empleo no se deteriore significativamente.
Esta evolución del modelo económico podría tener efectos diferenciados según el sector.
Los elementos proporcionados indican que las actividades vinculadas a la demanda interna siguen bajo presión, en particular:
Por el contrario, los sectores respaldados por esta estrategia siguen atrayendo capital:
Las consecuencias también afectan a los mercados de materias primas.
Los elementos proporcionados sugieren que una China que invierta menos en construcción podría reducir su consumo de ciertos materiales, como el acero o el mineral de hierro.
Paralelamente, el desarrollo de la electrificación, las baterías y las infraestructuras tecnológicas podría seguir impulsando la demanda de cobre, electricidad y ciertos metales estratégicos.
Los indicadores chinos presentan hoy un panorama dispar.
La debilidad persistente del consumo y del sector inmobiliario convive con un avance en los sectores industrial y tecnológico.
Los datos sugieren que esta divergencia no es solo fruto de una desaceleración coyuntural, sino también de una reorientación gradual de las prioridades económicas.
Bajo este enfoque, la cuestión ya no es solo el ritmo del crecimiento, sino su composición.