



October 16, 2026
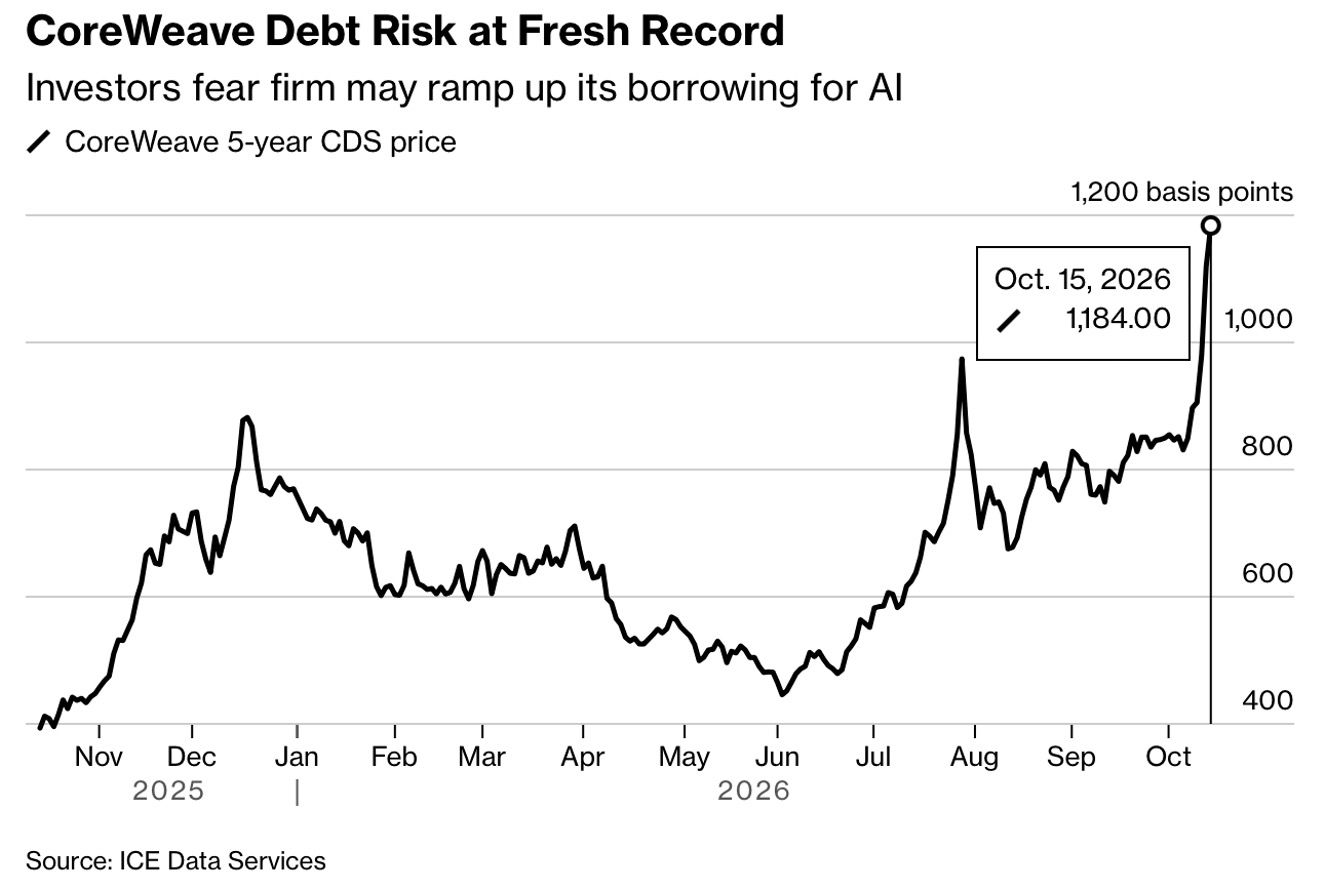
CoreWeave, proveedor principal de infraestructura GPU para la inteligencia artificial, se enfrenta a una tensión creciente entre sus necesidades masivas de financiación y la disponibilidad de capital. El 14 de octubre de 2026, su cotización cayó un 15,5 %, reflejando las preocupaciones de los mercados. Más allá de este valor en particular, emerge una cuestión más amplia: ¿puede el crecimiento exponencial de la IA financiarse indefinidamente en las condiciones actuales?
Las señales de tensión se multiplican. El 15 de octubre, el diferencial del CDS (Credit Default Swap) a cinco años de CoreWeave alcanza cerca de 1.195 puntos básicos, un nivel que refleja un riesgo de impago percibido como significativo. Simultáneamente, varios bonos de la sociedad cotizan en torno al 80 % de su nominal, compensados por rentabilidades superiores al 15 %.
Estas cifras no reflejan una crisis inminente, sino más bien una reevaluación del perfil de riesgo. Los inversores exigen una prima considerable para aceptar la incertidumbre ligada al modelo económico de CoreWeave.
En el núcleo del problema se encuentra un desfase temporal fundamental. CoreWeave paga sus equipos (servidores, GPU, infraestructuras inmobiliarias) antes de percibir los ingresos generados por su uso. Cada nuevo contrato con clientes aumenta, por tanto, las necesidades de financiación antes de contribuir a la tesorería.
Las cifras de finales de junio lo ilustran: 35.100 millones de dólares de deuda financiera, completados por 16.300 millones de compromisos de arrendamiento. Esta base de financiación es proporcional al crecimiento esperado, pero impone una dependencia permanente de nuevos capitales.
Consideremos un escenario de fuerte crecimiento. Incluso si la facturación se multiplicara por más de 3 entre 2026 y 2028, el resultado operativo ajustado seguiría siendo inferior a los intereses netos a pagar. En otras palabras, la explotación de la empresa no generaría suficientes beneficios para atender su deuda. Las inversiones seguirían absorbiendo más liquidez de la que genera la actividad.
Esta dinámica crea una dependencia estructural: es imposible «crecer» hasta el equilibrio financiero. Hay que rentabilizar en paralelo los chips y las capacidades de cálculo instaladas antes de que la obsolescencia tecnológica erosione su valor. Es un imperativo doble y exigente.
Hasta hace poco, la financiación del crecimiento era un asunto casi mecánico para los actores de la IA. El entorno ha cambiado en dos frentes.
En primer lugar, la inflación persiste más allá de las previsiones iniciales. Esto reaviva el riesgo de que los tipos de interés se mantengan elevados de forma duradera, aumentando el coste marginal de cada dólar prestado.
En segundo lugar, la desconfianza se instala en el propio sector tecnológico. Las dificultades encontradas por otros actores en sus captaciones de capital refuerzan una prudencia natural entre los inversores. El mercado de bonos y de financiaciones se endurece.
La rentabilidad del 15 % que ofrecen los bonos de CoreWeave no se aplica retroactivamente a las deudas existentes. Sin embargo, establece el precio al que deberán captarse nuevas financiaciones. Una fuerte demanda de capacidad puede coexistir con un coste de capital que se ha vuelto incompatible con la rentabilidad.
El caso de CoreWeave plantea una cuestión más amplia: ¿podría la financiación de las infraestructuras de IA convertirse en un punto de fragilidad sistémica?
Un acceso al crédito más difícil y más costoso puede ralentizar los pedidos de chips, servidores y centros de datos. Toda la cadena de valor, desde los proveedores de semiconductores hasta los operadores inmobiliarios, sufriría los efectos. Las perspectivas se revisarían en cascada.
NVIDIA, el principal proveedor de GPU, tiene un interés directo en preservar a sus clientes. Su compromiso de compra de capacidades no utilizadas ofrece una forma de protección parcial, pero sin garantizar todas las deudas. Este apoyo crea una interdependencia más estrecha entre proveedor, cliente y financiadores, redistribuyendo una parte del riesgo en lugar de eliminarlo.
El riesgo pasaría a ser verdaderamente sistémico si las pérdidas debilitaran a los prestamistas hasta el punto de restringir el crédito mucho más allá del sector de la IA. Como referencia: una caída generalizada de los valores tecnológicos, incluso pronunciada, no establece por sí misma tal escenario.
CoreWeave encarna una tensión creciente del sector de la IA: un crecimiento exponencial requiere una financiación exponencial, en un entorno en el que los tipos son altos y el sentimiento menos acomodaticio. Llenar los centros de datos no basta; hay que demostrar que los equipos generan rendimientos suficientes antes de la obsolescencia, al tiempo que se atiende una deuda creciente.
Esta dinámica no significa un colapso inminente, pero señala que el modelo económico subyacente debe ser examinado con atención. Los inversores aceptan ahora pagar una prima significativa por este riesgo. Este ajuste del mercado merece por sí mismo observación.
Esto no constituye un consejo de inversión.



