



October 14, 2026
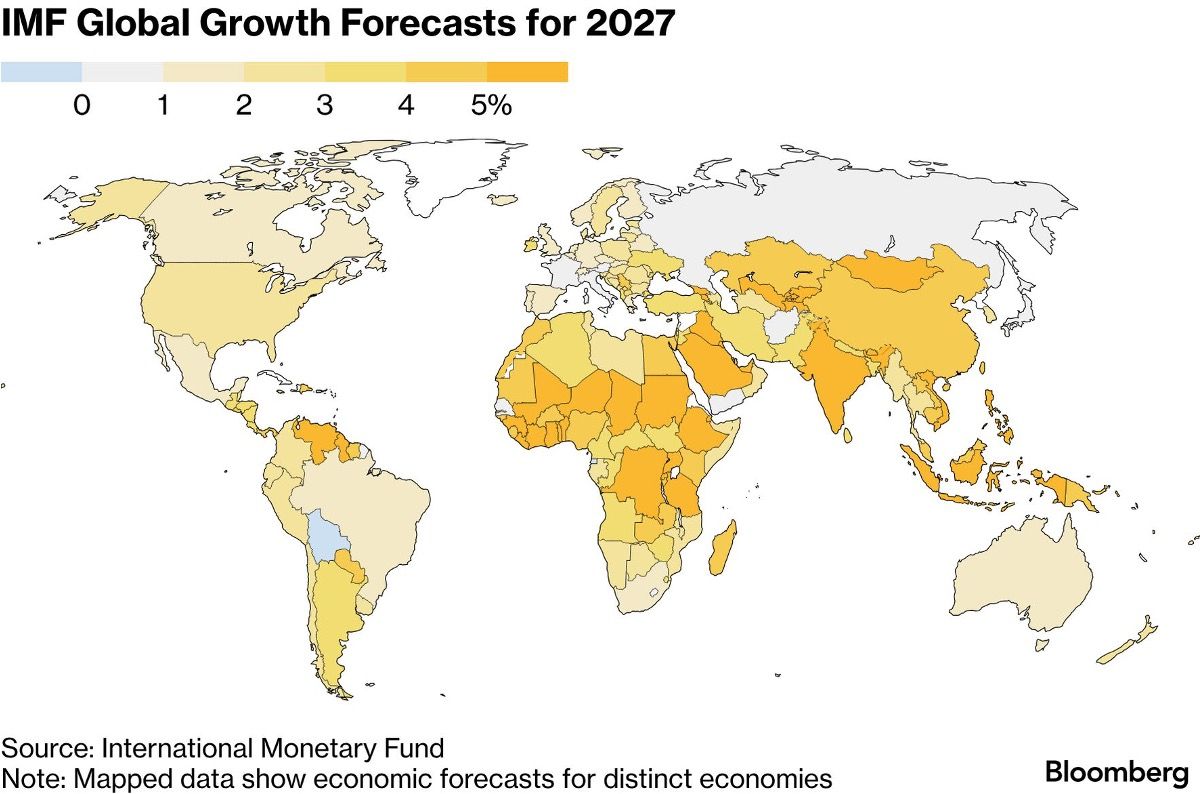
El Fondo Monetario Internacional mantiene sus previsiones de crecimiento para 2026 y 2027, pero su último informe subraya un punto crítico: la capacidad de absorber nuevos choques económicos se erosiona. Entre la estabilidad aparente de las cifras y la advertencia implícita sobre los riesgos de acumulación, los inversores deben descifrar dónde se sitúan realmente las vulnerabilidades.
El Fondo eleva ligeramente sus proyecciones de crecimiento mundial en 0,1 puntos para 2026, situando la tasa en el 3,1 %. Para 2027, mantiene el 3,4 %. La inflación, por su parte, progresa: 4,7 % en 2026, y después 4,1 % en 2027, es decir, una subida de 0,2 puntos para el año siguiente.
Estas cifras globales ocultan trayectorias muy contrastadas. Estados Unidos estabiliza su crecimiento en el 2,3 % ambos años. Francia, en cambio, muestra una dinámica mucho más débil: 0,4 % en 2026 y 0,7 % en 2027, revisada a la baja en 0,2 puntos cada año. Esta disparidad entre las grandes economías avanzadas anuncia ya tensiones potenciales en los tipos de cambio y los flujos de capitales.
El choque energético se ha atenuado gracias a varios factores: la mayor producción petrolera fuera del Golfo, el uso de rutas comerciales alternativas y la reducción progresiva de la dependencia de los hidrocarburos. Estos ajustes han amortiguado el impacto inicial.
Sin embargo, un mecanismo frágil sostiene este equilibrio aparente: las reservas energéticas mundiales se vacían para compensar una oferta insuficiente. Esta estrategia de colchón no restablece el equilibrio oferta-demanda de manera duradera. Una vez agotadas las reservas, la dinámica se invierte rápidamente.
La inteligencia artificial sostiene actualmente el gasto en equipos y las exportaciones tecnológicas. Pero el FMI plantea un punto metodológico importante: sus previsiones de crecimiento central no incorporan ningún suplemento de productividad ligado a la adopción de la IA.
Dicho de otro modo, el escenario supone que las ganancias potenciales aún no compensan los costes incurridos. Las inversiones son tangibles; los retornos siguen siendo teóricos. Esta asimetría temporal contiene un riesgo mayor: si las empresas y los gobiernos gastan hoy anticipando rendimientos que tardan en materializarse, el ciclo inversión-decepción puede acelerarse rápidamente.
Un elemento adicional estructura las proyecciones de 2027: el FMI supone una reapertura progresiva del estrecho de Ormuz a partir de marzo y una vuelta a las condiciones previas a la crisis hacia octubre. Estas dos hipótesis sostienen el escenario de repunte. No obstante, siguen siendo contingentes.
Un peligro estructural emerge de esta conjunción. La IA aumenta masivamente las necesidades de electricidad precisamente en el momento en que la energía sigue bajo tensión. El motor tecnológico supone, por tanto, una seguridad de suministro eléctrico que no existe en todas partes y que puede deteriorarse.
Si el gasto en infraestructura de IA y en energía supera las capacidades disponibles, hace subir los precios de los equipos y de la electricidad antes de que la productividad mejore los márgenes de los usuarios. Esta inflación intermedia erosiona los rendimientos esperados y puede desalentar la inversión.
El FMI contempla un escenario de recesión tecnológica. Si las ganancias de productividad de la IA decepcionan masivamente, la inversión se contrae, los mercados retroceden y las condiciones de financiación se endurecen de inmediato.
En este contexto, el crecimiento mundial en 2028 sería un 1,1 % inferior al escenario central, y el de Estados Unidos un 1,8 % inferior. Una amplificación de este orden no es marginal. Se sumaría a unos balances públicos ya debilitados por el endeudamiento: los gobiernos dispondrían de recursos presupuestarios reducidos para compensar o amortiguar.
La construcción de capacidades ya no basta. Los Estados y las empresas deben convertir sus inversiones en ingresos tangibles y flujos de tesorería. Esta conversión nunca está garantizada. Depende de la adopción real, de la competencia y de los arbitrajes regulatorios.
Varias fuerzas contradictorias pueden ejercerse simultáneamente: un crecimiento débil, unos costes energéticos elevados y unos déficits públicos importantes. Esta combinación rara vez ha alimentado tipos largos estables. Señala una prima de riesgo latente, cuya amplitud depende de la credibilidad percibida de los gobiernos.
Más allá de los comunicados de prensa, dos variables merecen una atención constante: primero, la evolución de las reservas energéticas mundiales y regionales; después, las medidas efectivas de productividad fuera de la tecnología, que revelan si la economía real se beneficia realmente del gasto en IA.
La paradoja central del informe del FMI es la siguiente: el crecimiento está confirmado, pero la flexibilidad para absorber sorpresas se erosiona. Cada mecanismo movilizado (reservas energéticas, inversiones en IA, endeudamiento público) reduce los márgenes de maniobra futuros. Un nuevo incidente, incluso moderado, puede desencadenar una reacción desproporcionada.
Esto no constituye un consejo de inversión.



