



September 14, 2026
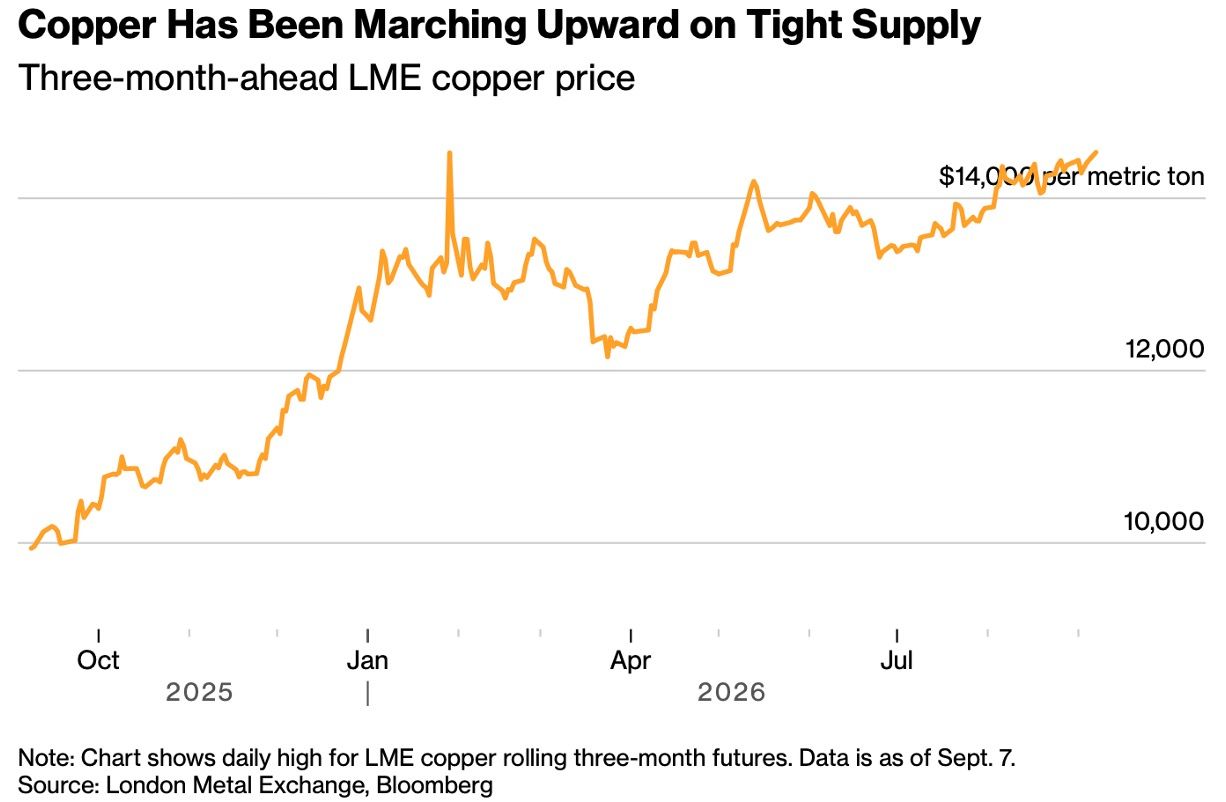
El cobre ha tenido una trayectoria contrastada, superando los 14.800 $ por tonelada en el London Metal Exchange antes de una corrección ligada a las incertidumbres comerciales estadounidenses. Detrás de esta volatilidad a corto plazo se dibuja una ecuación estructural persistente: una oferta minera limitada frente a una demanda eléctrica en crecimiento continuo.
La reciente volatilidad del cobre solo puede entenderse teniendo en cuenta el contexto comercial estadounidense. Desde hace más de un año, la perspectiva de aranceles sobre el cobre refinado ha animado a los operadores a redirigir masivamente el metal hacia Estados Unidos, anticipando un gravamen a la importación.
Este flujo logístico ha creado una situación paradójica: el cobre no es necesariamente escaso a escala mundial, pero una parte significativa de las existencias disponibles se ha concentrado en Estados Unidos a la espera de los aranceles. Los datos de mercado reflejan esta acumulación: las existencias oficiales del COMEX alcanzaron cerca de 680.000 toneladas métricas, es decir, unas ocho veces su nivel de principios de 2025. Incluyendo el metal mantenido fuera de bolsa, las existencias totales estadounidenses se estiman en más de 1 millón de toneladas.
Las recientes vacilaciones de Washington sobre la aplicación de estos aranceles han desencadenado lógicamente una corrección. Menos riesgo arancelario significa menos incentivo para acumular cobre en Estados Unidos. Tras diez semanas de subidas, una parte significativa de la prima especulativa y logística se ha revelado vulnerable.
La relajación del mercado al contado confirma esta interpretación. En agosto, el diferencial contado/3 meses había superado los 500 $/t, señal de una tensión extrema sobre las entregas inmediatas. Este diferencial ha vuelto a situarse en torno a los 10 $, lo que indica una normalización de la tensión a muy corto plazo. Esta rápida caída del backwardation refleja la abundancia relativa de metal disponible en Estados Unidos una vez apaciguadas las preocupaciones arancelarias.
La corrección arancelaria no debe, sin embargo, eclipsar la realidad subyacente del mercado del cobre. La oferta minera sigue estructuralmente limitada para los próximos años.
Por el lado de la producción, varios factores limitan la expansión rápida de la oferta. Las leyes del mineral bajan progresivamente, obligando a los productores a tratar volúmenes crecientes para extraer la misma cantidad de cobre. Los plazos de obtención de permisos se alargan. Los nuevos proyectos se enfrentan a importantes desafíos energéticos e hídricos. Los accidentes operativos y los costes de producción al alza ralentizan el desarrollo de la capacidad. Más allá de estos obstáculos, un ciclo completo de desarrollo minero puede superar los quince años, creando un desfase estructural entre las necesidades actuales del mercado y la oferta futura.
Por el lado de la demanda, la trayectoria eléctrica se acelera. Las redes eléctricas se modernizan y se amplían. La fabricación de transformadores, cables y equipos eléctricos progresa. El parque de vehículos eléctricos crece. Las instalaciones de energías renovables se multiplican. Los centros de datos se desarrollan masivamente, generando necesidades crecientes de infraestructura. Aunque la IA todavía solo consume directamente una parte modesta del cobre mundial, su impacto pasa sobre todo por la aceleración de las necesidades de infraestructuras eléctricas básicas.
A niveles de precio de 14.000 a 15.000 $ por tonelada, el cobre encarece significativamente los cables, los equipos eléctricos, las redes y las infraestructuras industriales. Una subida duradera de los metales industriales puede ralentizar el proceso de desinflación, incluso sin una nueva aceleración de los salarios o de los servicios. Es un canal a menudo subestimado de transmisión de los choques de costes de materias primas a los precios finales.
La ecuación estructural que se dibuja sigue siendo tensa: una oferta minera limitada y lenta en crecer frente a una demanda eléctrica que progresa en varios frentes simultáneamente. Los episodios de volatilidad a corto plazo, como el observado recientemente, no cuestionan esta dinámica de fondo.
Esto no constituye un consejo de inversión.



