



September 15, 2026
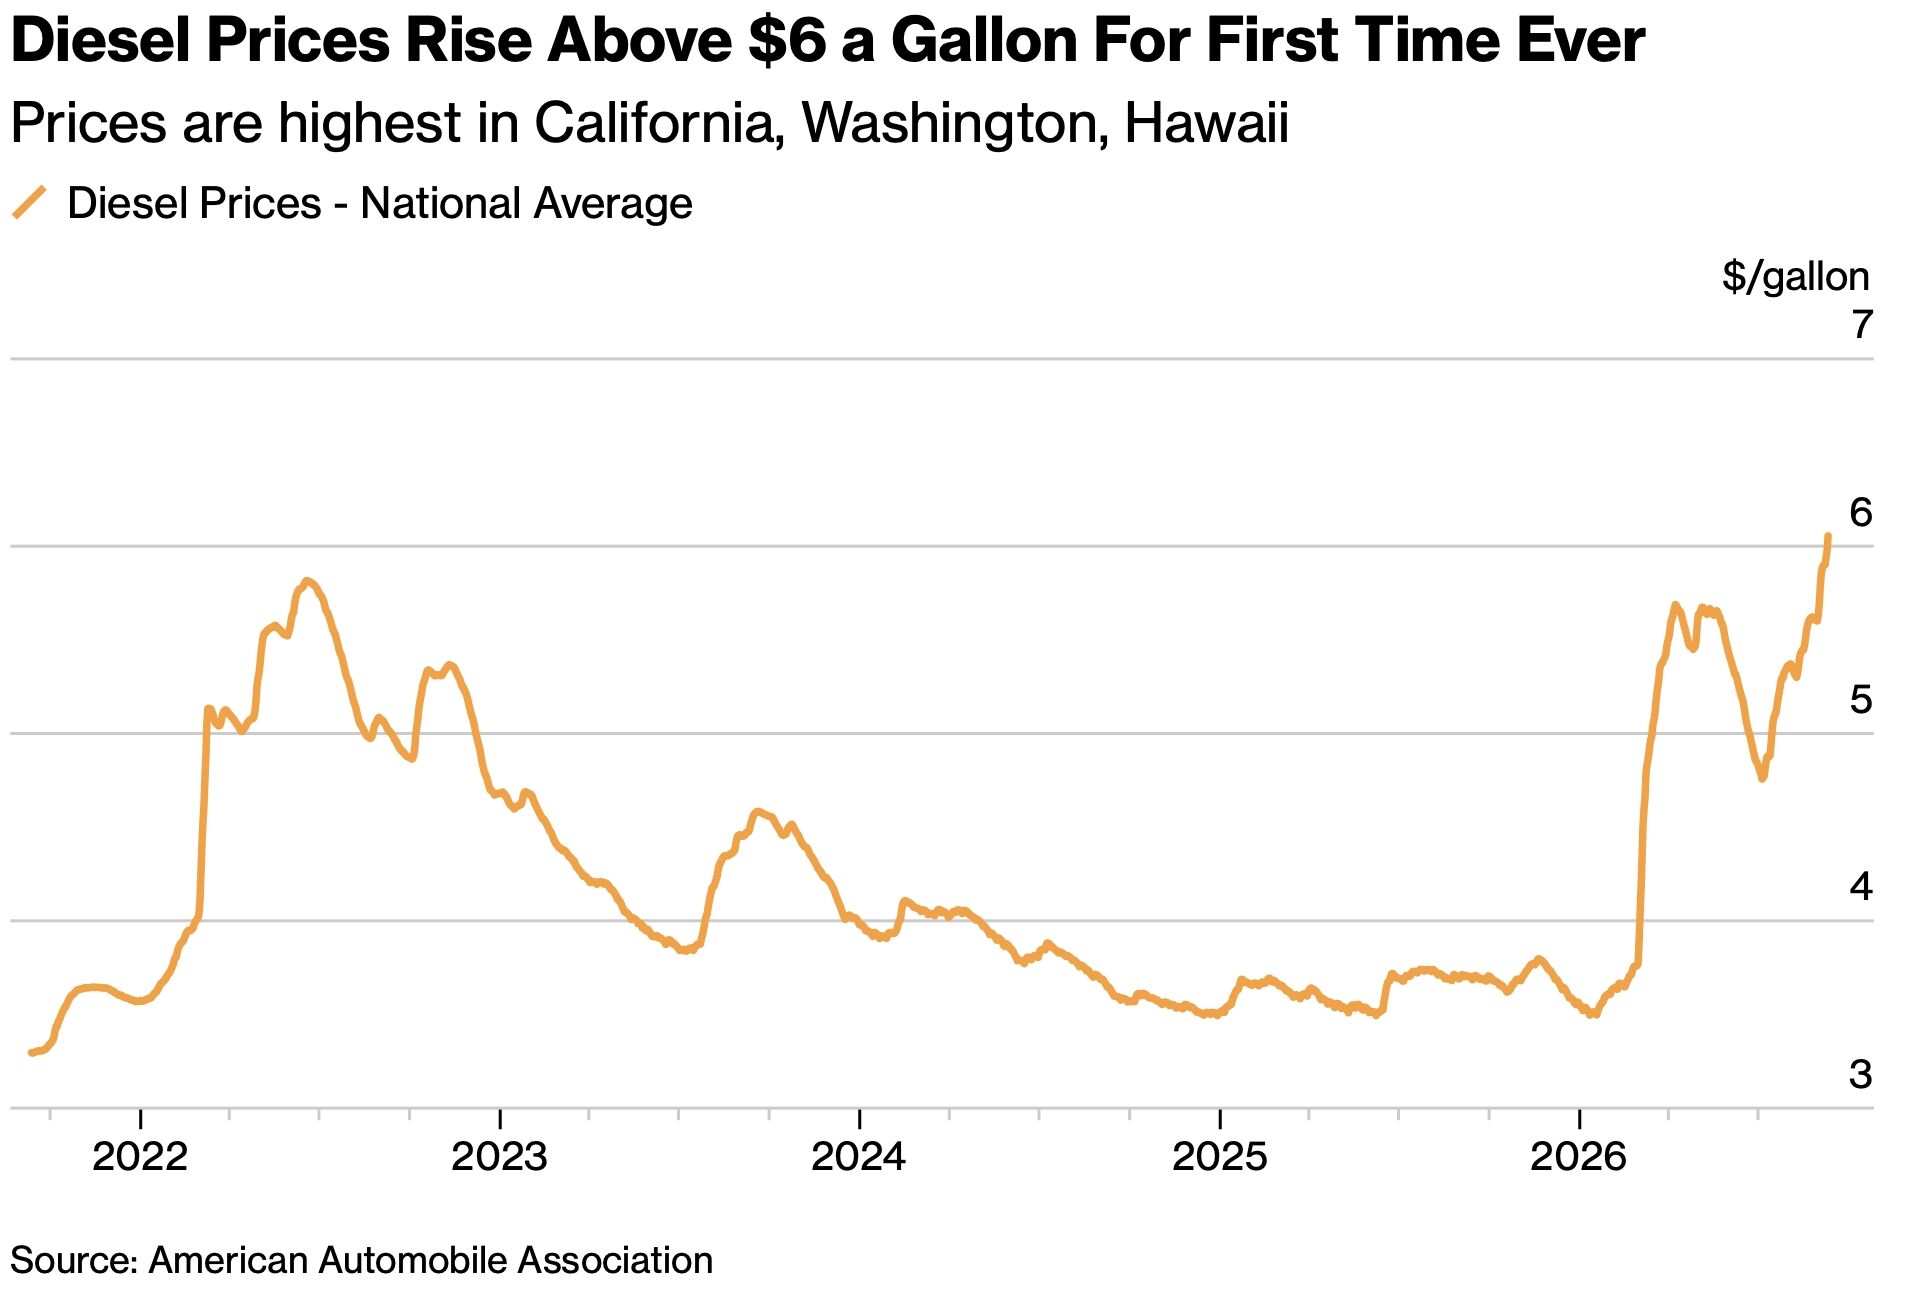
El precio del diésel alcanza máximos históricos, revelando una crisis de refino mucho más que una escasez de petróleo crudo. Mientras el Brent vuelve a superar los 100 dólares por barril, las exportaciones de diésel de Rusia y del Golfo se han desplomado un 76 % en un año, creando choques en cascada en las cadenas logísticas mundiales y en los márgenes de las empresas.
El precio del diésel alcanza niveles raramente observados. En Estados Unidos, los contratos de futuros sobre el diésel estadounidense han superado la barrera de los 5 dólares por galón, es decir, alrededor de 1,14 euros por litro en términos mayoristas antes de impuestos. En el surtidor, el diésel marcaba 5,46 dólares por galón de media en agosto, superando los 6 dólares en septiembre. En Francia, el gasóleo alcanzaba alrededor de 2,30 euros por litro, cargas incluidas.
Para contextualizar, el Brent evoluciona ahora un 45 % por encima de su nivel de antes de la guerra, estableciendo nuevos suelos de precios que pesan sobre todas las economías dependientes del petróleo.
El mercado petrolero sufre ante todo una insuficiencia de capacidad de refino. Rusia, que aseguraba cerca del 10 % del comercio mundial de productos petrolíferos acabados, ha visto sus refinerías dañadas por los ataques ucranianos y ha restringido sus exportaciones en consecuencia. Las exportaciones de Rusia y del Golfo Pérsico han caído espectacularmente: de 2,2 millones de barriles diarios hace un año a solo 520.000 barriles diarios en agosto, es decir, un descenso del 76 %.
En el Golfo, la geopolítica agrava la oferta. Las perturbaciones en los estrechos estratégicos de Ormuz y de Bab el-Mandeb frenan las exportaciones de productos acabados. El cierre de Bab el-Mandeb fragiliza a su vez la ruta del mar Rojo, alternativa que evita Ormuz, creando una doble vulnerabilidad.
China amplifica esta tensión: importa y refina menos crudo, reduciendo simultáneamente sus ventas de diésel en el mercado mundial.
Las reservas estratégicas liberadas contienen esencialmente crudo. No responden, por tanto, al déficit específico de diésel. Las refinerías podrían teóricamente favorecer el diésel en detrimento de otros productos como el queroseno, pero solo en unos pocos puntos porcentuales. Frente a un mercado mundial que consume 29,5 millones de barriles diarios, este ajuste no basta para llenar el vacío.
El transporte por carretera absorbe más de la mitad del consumo mundial de diésel. En Estados Unidos, esta dependencia se intensifica: el país acumula largas distancias, un peso elevado del camión en el transporte de mercancías y exportaciones hacia un mercado mundial deficitario.
Las empresas de transporte que disponen de cláusulas de combustible repercuten una parte del choque a sus clientes. Las pequeñas y medianas empresas, menos capaces de negociar sus tarifas o que funcionan sin mecanismo de ajuste automático, deben absorber la subida en sus márgenes y su tesorería. Este mecanismo comprime directamente su rentabilidad.
La agricultura acumula dos exposiciones: el combustible de su maquinaria y el transporte de sus cosechas. La construcción, las canteras, los repartos, la cadena de frío y la recogida de residuos dependen también en gran medida de un diésel a precios competitivos.
El ferrocarril estadounidense merece una mención especial: funciona casi por completo con diésel y las compañías aplican recargos por combustible. Europa, ampliamente electrificada, dispone de una resiliencia superior frente a este choque.
El precio del diésel alimenta un mecanismo complejo. Según el poder de negociación de cada actor, el choque comprime los márgenes, eleva los precios de venta o destruye demanda. Estas tres trayectorias coexisten: algunos repercuten (inflación), otros absorben (compresión de márgenes), algunos abandonan proyectos o reducen las cantidades (ralentización de la actividad). Esta mezcla convierte al diésel en un vector simultáneo de inflación y de freno económico, complicando la trayectoria macroeconómica.
La escalada del diésel ilustra cómo un choque geopolítico de refino se difunde progresivamente a través de la economía real. De la oferta mundial a los márgenes de los transportistas, pasando por los precios al consumidor y la viabilidad de las pequeñas empresas, el diésel actúa como amplificador de las tensiones macroeconómicas. Su coste exorbitante no refleja una escasez absoluta de petróleo, sino una ruptura de equilibrio en las capacidades de transformación.
Esto no constituye un consejo de inversión.



