



October 27, 2026
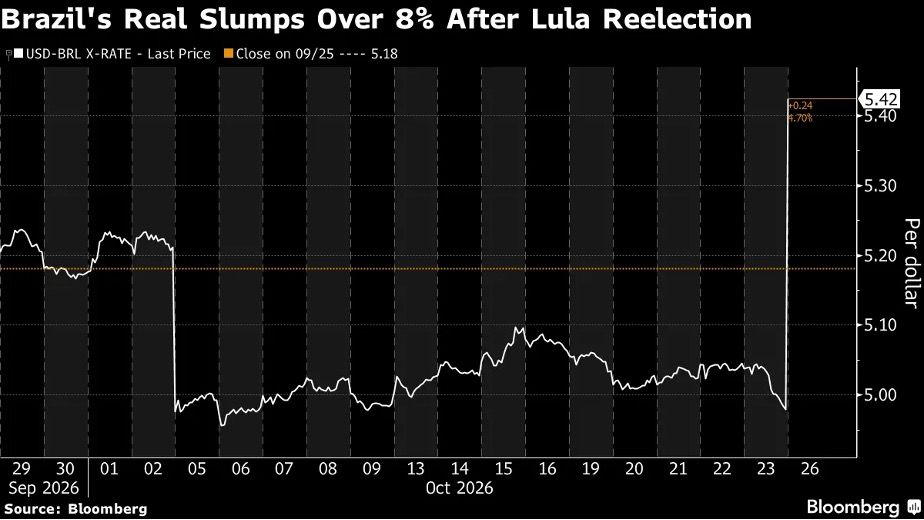
El 26 de octubre de 2026, Brasil sorprendió a los mercados financieros. La victoria electoral de Lula con el 51,8 % de los votos, frente al 48,2 % de Flávio Bolsonaro, desencadenó una corrección brutal: el Ibovespa se desplomó un 17 %, el real perdió un 11 % frente al dólar y los rendimientos soberanos a 10 años se dispararon hasta el 15,5 %. Este episodio ilustra una paradoja fundamental: los mercados no son infalibles, y los errores de anticipación pueden generar choques desproporcionados respecto a la realidad económica.
Antes de los comicios, los inversores habían construido sus carteras sobre una premisa: una victoria de Bolsonaro. Esta anticipación se basaba en la esperanza de una reducción de los déficits públicos y de una bajada progresiva de los tipos de interés oficiales. Las acciones brasileñas habían registrado ganancias importantes con esta perspectiva.
La realidad electoral invirtió el escenario. Lula vuelve al poder, trayendo consigo una orientación política diferente. El choque inmediato en los mercados refleja, por tanto, dos fenómenos entrelazados: por un lado, la magnitud brutal del desmontaje de posiciones construidas al revés; por otro, las inquietudes legítimas sobre la trayectoria macroeconómica brasileña bajo este gobierno.
Algunos activos, en particular las pequeñas capitalizaciones, registraron caídas del 30 %, lo que obligó a suspensiones temporales de la cotización. Esta volatilidad no es rara cuando un consenso de mercado se desmorona de repente.
Más allá del efecto de anticipación electoral, los indicadores macroeconómicos brasileños reflejan desafíos estructurales reales.
La deuda pública se acerca al 83 % del PIB. El déficit total roza el 9,5 %. Estos niveles dejan poco margen de maniobra para políticas expansivas sin consecuencias sobre los costes de financiación y la inflación.
El tipo de interés oficial se sitúa en el 13,75 %. Este nivel elevado refleja los esfuerzos del banco central por contener las presiones inflacionistas. Sin embargo, la política anunciada por Lula privilegia el refuerzo de las ayudas sociales, el apoyo al consumo y la expansión del crédito.
Sin una financiación creíble y sostenible de estas medidas, el riesgo es tangible: podrían alimentar las presiones inflacionistas, ralentizar la bajada de los tipos oficiales y encarecer el coste de la deuda soberana. Este círculo vicioso penalizaría progresivamente la economía real.
Unos tipos elevados de forma duradera frenarían la inversión productiva y el sector inmobiliario. Para los hogares, ya fuertemente endeudados en un contexto de tipos altos, las condiciones de crédito seguirían siendo restrictivas. Un real débil es un arma de doble filo: favorece a algunos exportadores, pero encarece las importaciones, afectando al poder adquisitivo y a los costes de producción.
Lula mantiene su objetivo de poner fin a la deforestación neta de Brasil de aquí a 2030. Esta continuidad es favorable a la protección de los ecosistemas y a los mecanismos de financiación climática. Sin embargo, el gobierno también prosigue proyectos petroleros, lo que revela las tensiones entre ambiciones medioambientales y necesidades de ingresos presupuestarios.
Brasil no es un mercado aislado. Primer exportador mundial de soja, actor principal en mineral de hierro, petróleo y metales estratégicos, ocupa una posición central en las cadenas de suministro mundiales. Su mayor cercanía con China y su voluntad de autonomía relativa frente a Estados Unidos amplifican su papel en la redefinición de los equilibrios comerciales globales.
Una inflación persistente en Brasil y un real débil afectarían directamente a los precios de materias primas clave, influyendo en los costes de las economías desarrolladas y emergentes importadoras de estos recursos.
Los mercados reaccionan hoy a una doble incertidumbre: el error de anticipación electoral y la falta de claridad sobre la financiación creíble de las ambiciones presupuestarias del nuevo gobierno. Las próximas decisiones económicas—reforma fiscal, medidas estructurales, refinanciación de la deuda—serán determinantes para restablecer la confianza.
Esta secuencia brasileña recuerda una verdad fundamental de los mercados financieros: no son omniscientes. Las correcciones brutales reflejan tanto errores colectivos de anticipación como preocupaciones económicas legítimas. Distinguir unos de otras sigue siendo una de las tareas más difíciles para los inversores.
Esto no constituye un consejo de inversión.



