September 5, 2026
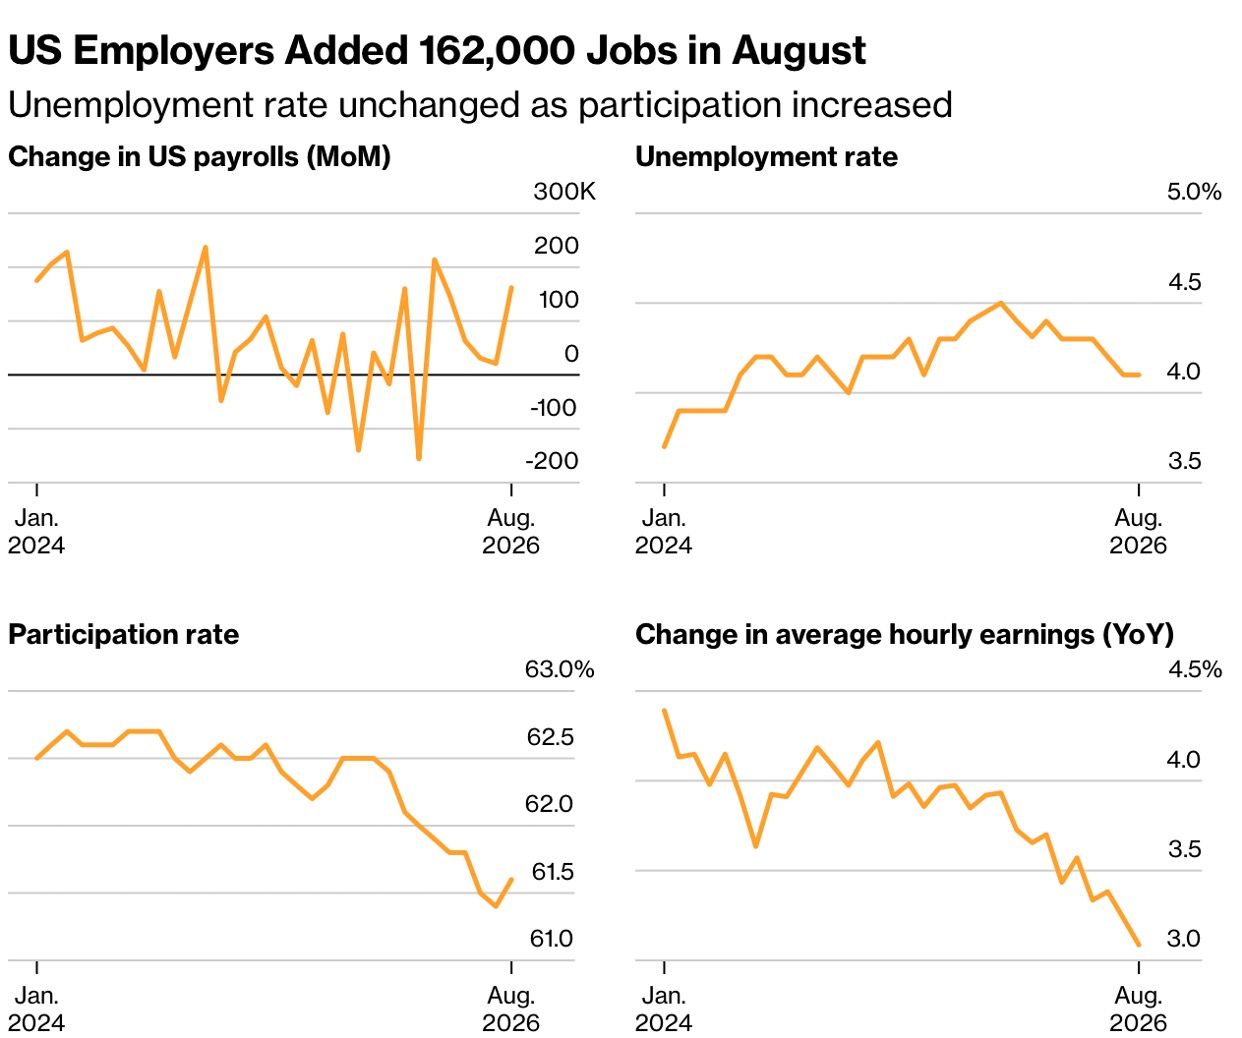
La creación de empleo en Estados Unidos en agosto supera ampliamente las expectativas, reforzando la opción de una subida de tipos de la Reserva Federal. Sin embargo, este dato sólido esconde dinámicas contrastadas: un mercado laboral que se recupera, pero sin un recalentamiento salarial aparente. La decisión de septiembre sigue abierta y dependerá ante todo de la inflación.
El empleo aumentó en 162.000 puestos en agosto, muy por encima de las expectativas. Este vigor va acompañado de revisiones al alza: junio y julio ganan conjuntamente 55.000 empleos. La tasa de paro se mantiene en el 4,1 %, mientras que la participación en el mercado laboral sube hasta el 61,6 %, una señal de mejora por el lado de la oferta de trabajo.
Los salarios por hora avanzan un 0,3 % en el mes y un 3,1 % interanual, reflejando una ligera dinámica inflacionista, pero sin explosión.
El rebote no se concentra únicamente en los sectores sensibles a los ciclos. La industria manufacturera creó 43.000 empleos en tres meses, su mejor secuencia desde finales de 2022. En seis meses, el empleo de los productores de bienes avanza un 0,6 %, frente al 0,4 % en los servicios, lo que refleja una rotación favorable.
La construcción añade una media de 11.000 puestos al mes este año. Más significativo aún: la inversión en centros de datos, semiconductores, defensa e industria farmacéutica sostiene ahora directamente el empleo. Esta difusión tranquiliza sobre la resistencia de la economía, pero ilustra también un crecimiento a dos velocidades: una potente ola de inversión vinculada a la inteligencia artificial compensa la debilidad de ciertas actividades de servicios.
El rebote incluye un componente estacional nada desdeñable. La educación pública local añade 42.000 empleos tras una fuerte caída en julio. Los ajustes en el ocio y la hostelería (vinculados a acontecimientos puntuales) complican la lectura de los datos brutos.
También hay que relativizar la cifra mensual: la creación de empleo apenas supera los 70.000 de media en tres meses. La participación de los 25-54 años no se recupera, y los salarios avanzan ahora más despacio que la inflación. El mercado laboral no presenta, por tanto, ninguna señal evidente de recalentamiento salarial, un punto clave para el análisis monetario.
Un empleo más sólido reduce el riesgo de que una subida de tipos provoque rápidamente un fuerte deterioro de la actividad económica. Es el primer efecto: la Reserva Federal dispone de más libertad para ajustar su posición.
Inmediatamente después de la publicación, la probabilidad de una subida en septiembre pasó del 51 % al 63 %. Este movimiento, sin embargo, devuelve las expectativas a su nivel de apenas dos días antes, revelando la inestabilidad subyacente del consenso. La decisión sigue abierta y dependerá sobre todo de las próximas cifras de inflación.
El empleo elimina un obstáculo a una subida de tipos. Pero solo la inflación puede todavía dar a la Fed una razón suficiente para actuar en septiembre. Sin una confirmación de que la dinámica inflacionista se intensifica, una subida podría parecer prematura o mal calibrada.
Una dificultad adicional se suma al cálculo monetario: la presión política. Una subida de tipos resulta más costosa políticamente, mientras que un mantenimiento podría aparecer ya como un compromiso aceptable. Este contexto no cambia la lógica económica, pero enmarca los márgenes de maniobra institucionales.
Los datos de empleo de agosto tranquilizan sobre la resistencia económica y justifican una mayor flexibilidad de la Fed. Sin embargo, no zanjan la cuestión de una subida en septiembre. La inflación y los próximos datos macroeconómicos seguirán siendo los verdaderos ejes de la decisión monetaria a corto plazo.
Esto no constituye un consejo de inversión.






