August 25, 2026
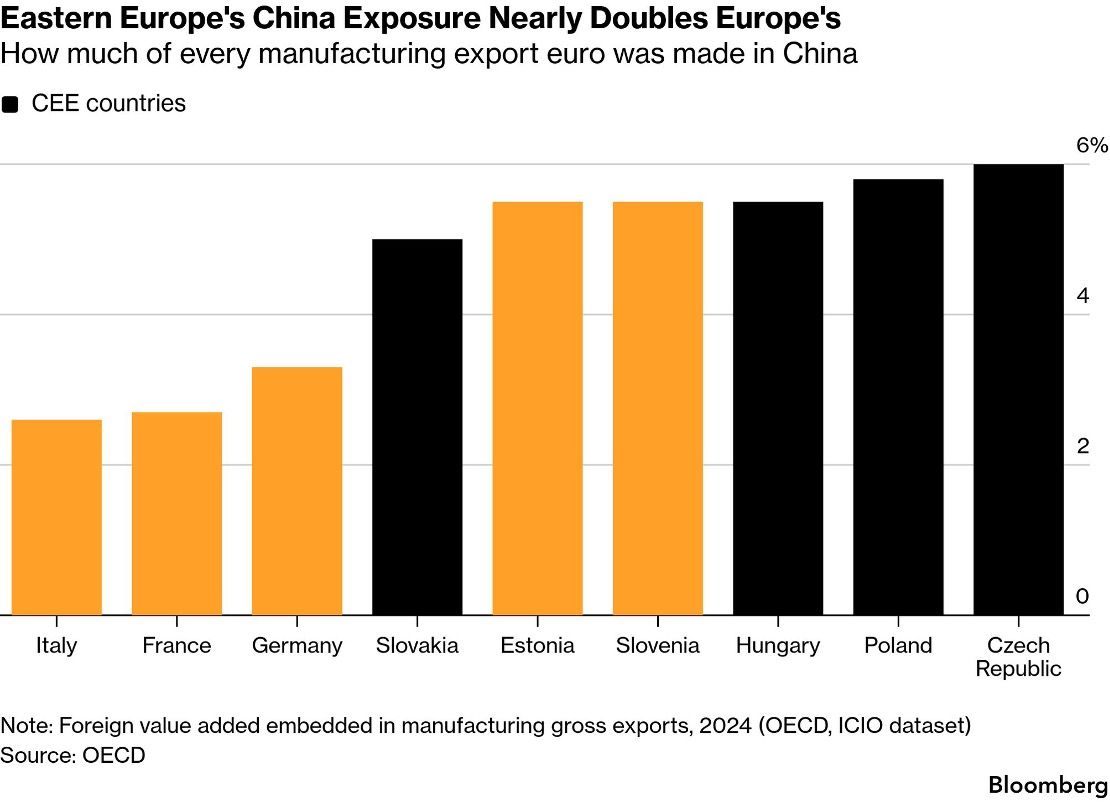
Europa Central sirvió durante mucho tiempo de base industrial de retaguardia para Alemania, ofreciendo costes competitivos y una proximidad logística sin igual. Este modelo, basado en tres décadas de especialización, experimenta una mutación rápida. Dos fuerzas moldean ahora su futuro: la reorganización de la producción alemana ante su fragilidad energética y comercial, y la llegada estratégica de inversores chinos en busca de una puerta de entrada al mercado europeo.
Desde los años 1990, Europa Central se ha construido en torno a un papel claramente definido: acoger la producción de bajo coste de los grupos industriales alemanes. Eslovaquia es la ilustración más llamativa. Volkswagen Group se instala allí desde 1991; su fábrica de Bratislava emplea hoy a unas 11.000 personas y sigue siendo uno de los principales polos automovilísticos del grupo.
Este modelo se apoyaba en tres pilares: unos costes de mano de obra y de energía significativamente inferiores a los de Alemania, una integración fluida en el mercado único europeo y la proximidad geográfica que permitía una logística ajustada con los decisores y proveedores alemanes. Resultó duradero mientras Alemania conservó su poderío industrial y la demanda china absorbió las exportaciones masivas de vehículos y maquinaria.
Tres choques simultáneos fragilizan ahora esta arquitectura productiva. En primer lugar, el coste de la energía. Alemania, dotada durante mucho tiempo de una electricidad competitiva, se enfrenta a una subida estructural de los precios energéticos que erosiona su competitividad en costes. En segundo lugar, la debilidad de la demanda. La industria manufacturera alemana atraviesa una desaceleración que reduce los pedidos a los proveedores y subcontratistas de Europa Central.
Pero el choque más profundo es tecnológico y competitivo. China ya no desempeña el papel de mercado de salida pasivo para la industria europea. Se ha convertido ella misma en competidor directo en los sectores decisivos: vehículos eléctricos, baterías, máquinas-herramienta y equipos industriales. Este ascenso de gama chino captura una parte creciente de la demanda mundial y desestabiliza el modelo exportador alemán.
Ante esta realidad, los gobiernos de Europa Central han adoptado una estrategia clara: en lugar de sufrir pasivamente la competencia china, atraerla. Hungría y Eslovaquia despliegan incentivos sustanciales para que los grupos chinos establezcan fábricas en su territorio. Lo que está en juego es considerable: conservar las inversiones extranjeras, el empleo manufacturero y la capacidad productiva que el declive de la demanda alemana amenazaría de otro modo.
Las cifras ilustran esta dinámica. En Eslovaquia, Volvo Group (controlado por GEELY) invierte 1.300 millones de euros en una fábrica de vehículos eléctricos cerca de Košice. Paralelamente, GOTION HIGH-TECH compromete más de 1.200 millones de euros en una fábrica de baterías. Estos dos proyectos cristalizan una bifurcación mayor: la tecnología automovilística del futuro se instala en Europa Central, ya no por iniciativa alemana sino de grupos asiáticos.
Esta tendencia va acompañada de una relocalización parcial alemana. Alrededor del 25 % de las empresas alemanas se plantean trasladar ciertas producciones a Europa Central y Oriental, mientras que el 41 % prevé invertir allí. Los costes energéticos, la presión regulatoria y los riesgos geopolíticos empujan a Berlín a revisar su geografía productiva.
Para Pekín, implantar una producción en el sureste de Europa responde a una triple lógica. En primer lugar, la proximidad al cliente final. Producir localmente reduce los plazos logísticos y mejora la capacidad de respuesta comercial ante una demanda europea fragmentada. En segundo lugar, la reducción del riesgo comercial: los aranceles y las restricciones comerciales que afectan a los productos fabricados en China pueden sortearse en parte mediante una producción intracomunitaria. Por último, una cuestión de legitimidad: producir en suelo europeo da una apariencia de «producto local» susceptible de favorecer la aceptación de clientes y reguladores.
Para Europa Central, la ventana está efectivamente abierta. Puede captar a la vez las inversiones directas chinas (baterías, electrónica del automóvil, maquinaria) y las relocalizaciones de empresas alemanas que reducen sus costes energéticos. Es una oportunidad de renovación industrial sin precedentes: abandonar la estrecha especialización de subcontratista alemán para convertirse en una encrucijada que atraiga a inversores diversos.
Pero el riesgo es al menos tan claro como la oportunidad. Si Europa Central solo captura el ensamblaje final, mientras el diseño, la ingeniería, los componentes críticos y el control del capital permanecen en China o en Alemania, habrá cambiado una dependencia por otra. El valor añadido, el saber hacer y la rentabilidad seguirían captados en otro lugar. Un ensamblaje de baterías chinas con mano de obra eslovaca solo enriquece a la región de forma marginal.
Para transformar la oportunidad en un éxito duradero, Europa Central debe atraer simultáneamente a los proveedores de nivel 1 y 2, invertir en competencias de ingeniería, crear ecosistemas de investigación aplicada y negociar con los inversores chinos compromisos de transferencia tecnológica. Es ambicioso, pero factible: es exactamente lo que algunas regiones asiáticas han logrado en dos décadas.
Esto no constituye un consejo de inversión.






