



June 9, 2026
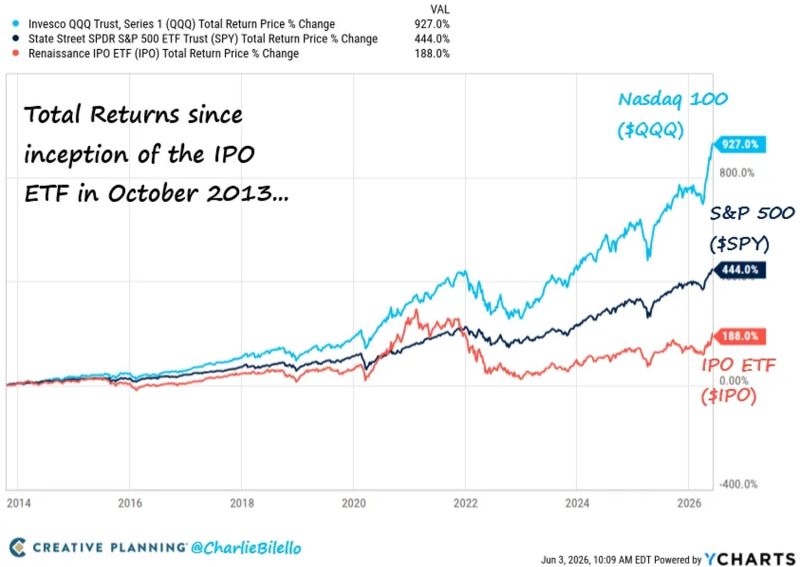
Las salidas a bolsa siguen fascinando a los inversores, especialmente cuando se trata de empresas de gran notoriedad.
Sin embargo, los datos históricos presentados muestran un rendimiento más moderado de lo que cabría imaginar.
Desde su lanzamiento en 2013, el ETF Renaissance IPO, que sigue a las empresas que han salido a bolsa recientemente, muestra un crecimiento del 188 %.
En el mismo periodo:
En un horizonte más largo, entre 1980 y 2024, las OPI estadounidenses generaron una rentabilidad anualizada media del 6 % durante los tres años siguientes a su salida a bolsa, frente al 11,8 % al año para el conjunto del mercado bursátil estadounidense.
La explicación reside en gran medida en la evolución de la financiación empresarial.
Hoy en día, muchas empresas permanecen privadas durante mucho más tiempo que antes.
Los fondos de capital riesgo, los actores del capital privado y los mercados secundarios permiten financiar varios años de desarrollo antes de una salida a bolsa.
En otras palabras, una parte importante de la creación de valor ocurre antes de que los inversores públicos puedan comprar la acción.
En el momento de la salida a bolsa, la empresa ya no es una joven startup: a menudo ya está valorada en miles de millones, o incluso en cientos de miles de millones de dólares.
Los principales beneficiarios de esta larga fase privada suelen ser:
Según los datos proporcionados, algunos han podido multiplicar su inversión inicial por 10,20o50 incluso antes de salir a bolsa.
Por lo tanto, el inversor particular suele intervenir en una etapa mucho más avanzada del desarrollo de la empresa.
Las salidas a bolsa suelen producirse cuando las condiciones del mercado son favorables.
Los elementos proporcionados destacan varias características frecuentes:
En este contexto, los accionistas históricos eligen el momento en el que desean vender parte de sus títulos.
Los inversores, por su parte, suelen disponer de un margen de maniobra más limitado.
Además, muchos particulares intervienen después de las primeras sesiones de cotización, a veces tras una fuerte subida del valor respecto al precio de salida.
El análisis de una salida a bolsa no consiste únicamente en evaluar la calidad de la empresa.
Implica también valorar el nivel de cotización fijado en el momento de la salida a bolsa.
Los elementos proporcionados proponen tres escenarios posibles para futuras grandes salidas a bolsa, como SpaceXoAnthropic :
La empresa mantiene un crecimiento superior a las expectativas y sus beneficios aumentan lo suficientemente rápido como para justificar el precio pagado.
La empresa ejecuta correctamente su estrategia, pero el rendimiento bursátil sigue siendo limitado durante varios años, el tiempo necesario para que los beneficios alcancen las expectativas integradas en el precio de salida.
Incluso una empresa de gran calidad puede ofrecer un rendimiento bursátil decepcionante si las expectativas integradas en su valoración son poco realistas desde el principio.
Esta distinción nos recuerda que una excelente compañía no constituye automáticamente una inversión atractiva a cualquier precio.
Los elementos presentados subrayan un punto a menudo subestimado: la narrativa de inversión y la valoración rara vez evolucionan al mismo ritmo.
Cuando una empresa sale a bolsa, gran parte de su potencial de crecimiento ya puede estar descontado en su precio.
Los bancos que lideran las salidas a bolsa reciben una remuneración por la organización y colocación de la operación. Como se indica en la información facilitada, sus honorarios están vinculados al éxito de la salida a bolsa, y no al rendimiento bursátil del valor años después de su entrada en el mercado.
Esto no prejuzga la calidad de las empresas en cuestión, pero recuerda que el éxito operativo de una sociedad y el rendimiento de su acción pueden seguir trayectorias diferentes.



