September 25, 2026
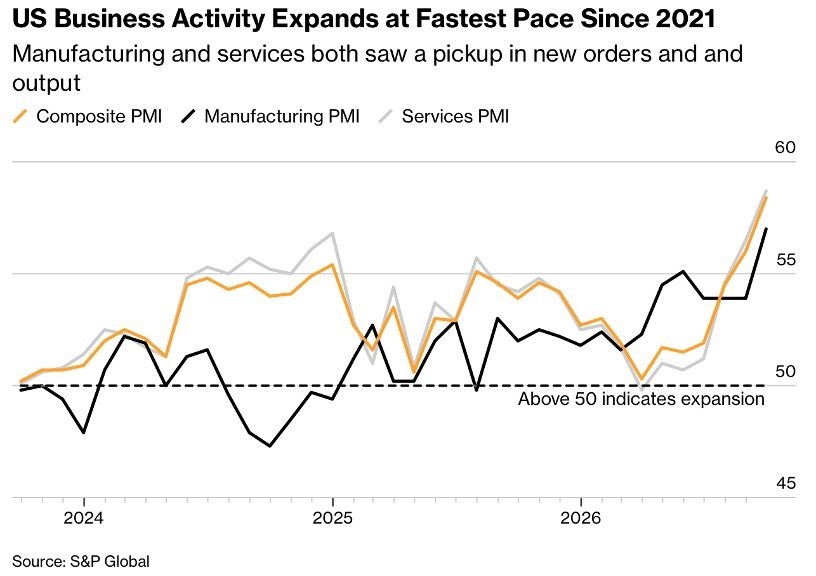
El índice PMI compuesto estadounidense alcanza su nivel más alto desde julio de 2021, lo que señala una aceleración económica marcada en septiembre de 2026. Lejos de una recesión o de una estanflación, la economía estadounidense sigue en una fase de expansión sostenida, alimentada por la inversión en inteligencia artificial, el gasto en infraestructuras y el consumo de los hogares acomodados. Esta trayectoria favorable para el crecimiento tiene, no obstante, una contrapartida: las tensiones inflacionistas persisten y los rendimientos de los bonos suben, endureciendo las condiciones financieras.
Los indicadores de actividad convergen hacia una economía en expansión robusta. El índice PMI compuesto pasa de 56 en agosto a 58,4 en septiembre, su nivel más alto desde julio de 2021. Los servicios muestran una dinámica de 58,7 y la industria manufacturera de 57, lo que refleja una mejora ampliamente compartida.
Estos datos corresponden a un crecimiento anualizado cercano al 5 % en septiembre. El modelo GDPNow de la Reserva Federal de Atlanta estima el crecimiento del tercer trimestre en el 5,1 %, del cual 4,1 % impulsado por el consumo. Las perspectivas de la Fed para 2026 contemplan un crecimiento del 2,3 %, una tasa de paro del 4,1 % y una inflación PCE del 3,7 % (3,4 % excluidos alimentos y energía).
Ninguno de los tres grandes escenarios catastróficos está presente: pedidos, empleo, consumo e inversión avanzan simultáneamente, lo que excluye una recesión; la actividad se acelera en lugar de estancarse, lo que descarta la estanflación.
Esta expansión no corresponde al escenario «Goldilocks», ni demasiado caliente ni demasiado frío. Las empresas se enfrentan a costes al alza, a plazos de entrega que se alargan y al regreso de las dificultades de contratación. Estas fricciones sugieren que la economía opera con un margen de seguridad reducido.
El régimen dominante puede caracterizarse como una expansión inflacionista sostenida, alimentada por tres motores convergentes: las inversiones masivas en inteligencia artificial y en infraestructuras energéticas e industriales, el apoyo presupuestario de las autoridades públicas y el consumo de los hogares de rentas altas.
El riesgo de sobrecalentamiento aumenta progresivamente, aunque no se ha generalizado. Las ganancias de productividad ligadas a las nuevas tecnologías pueden elevar el potencial de crecimiento a largo plazo, pero no borran las tensiones actuales sobre los precios. La oferta abundante de mano de obra cualificada falta precisamente en los sectores críticos, mientras los cuellos de botella logísticos reaparecen de forma esporádica.
La última subida de los rendimientos de los bonos ya no refleja solo unas perspectivas de crecimiento mejoradas. Combina tres elementos: una actividad más fuerte de lo previsto, unas tensiones inflacionistas persistentes y una oferta muy abundante de deuda pública y privada que los mercados deben absorber.
El rendimiento estadounidense a diez años ganó cerca de 15 puntos básicos en una sola sesión, mientras el rendimiento a treinta años recuperó sus niveles más altos desde 2004. Esta rápida subida de los tipos refleja un realineamiento de las expectativas del mercado respecto a las trayectorias de crecimiento e inflación.
Para la renta variable, el equilibrio resulta cada vez más exigente. Por un lado, el crecimiento sostenido de los ingresos de explotación puede compensar la compresión de los múltiplos provocada por la subida de las tasas de descuento. Por otro, las empresas deben generar ahora resultados suficientemente elevados para competir con unos bonos soberanos que ofrecen un rendimiento cercano al 5 %.
Este entorno favorece selectivamente a las empresas con una rentabilidad robusta y poco endeudadas. En contraste, el sector inmobiliario, las empresas muy endeudadas y los valores más caros en términos de múltiplos de valoración se vuelven progresivamente más vulnerables. La prima de riesgo de la renta variable se comprime: cada punto básico adicional en los tipos soberanos amplía la brecha de rendimiento que las acciones deben cubrir.
La economía estadounidense conserva suficiente vigor para absorber algunas subidas de tipos adicionales sin caer en recesión. Sin embargo, esta capacidad de resistencia reduce progresivamente el margen de seguridad disponible. Cada aceleración de la actividad intensifica las tensiones inflacionistas, empujando los tipos al alza y comprimiendo aún más las valoraciones.
El equilibrio sigue siendo frágil: la economía no está ni sobrecalentada en su conjunto ni al borde de la desaceleración. Navega en una zona intermedia en la que el crecimiento sigue siendo sólido pero los riesgos de inestabilidad aumentan gradualmente, en particular para los sectores y los agentes más sensibles a los tipos.
Esto no constituye un consejo de inversión.






