September 29, 2026
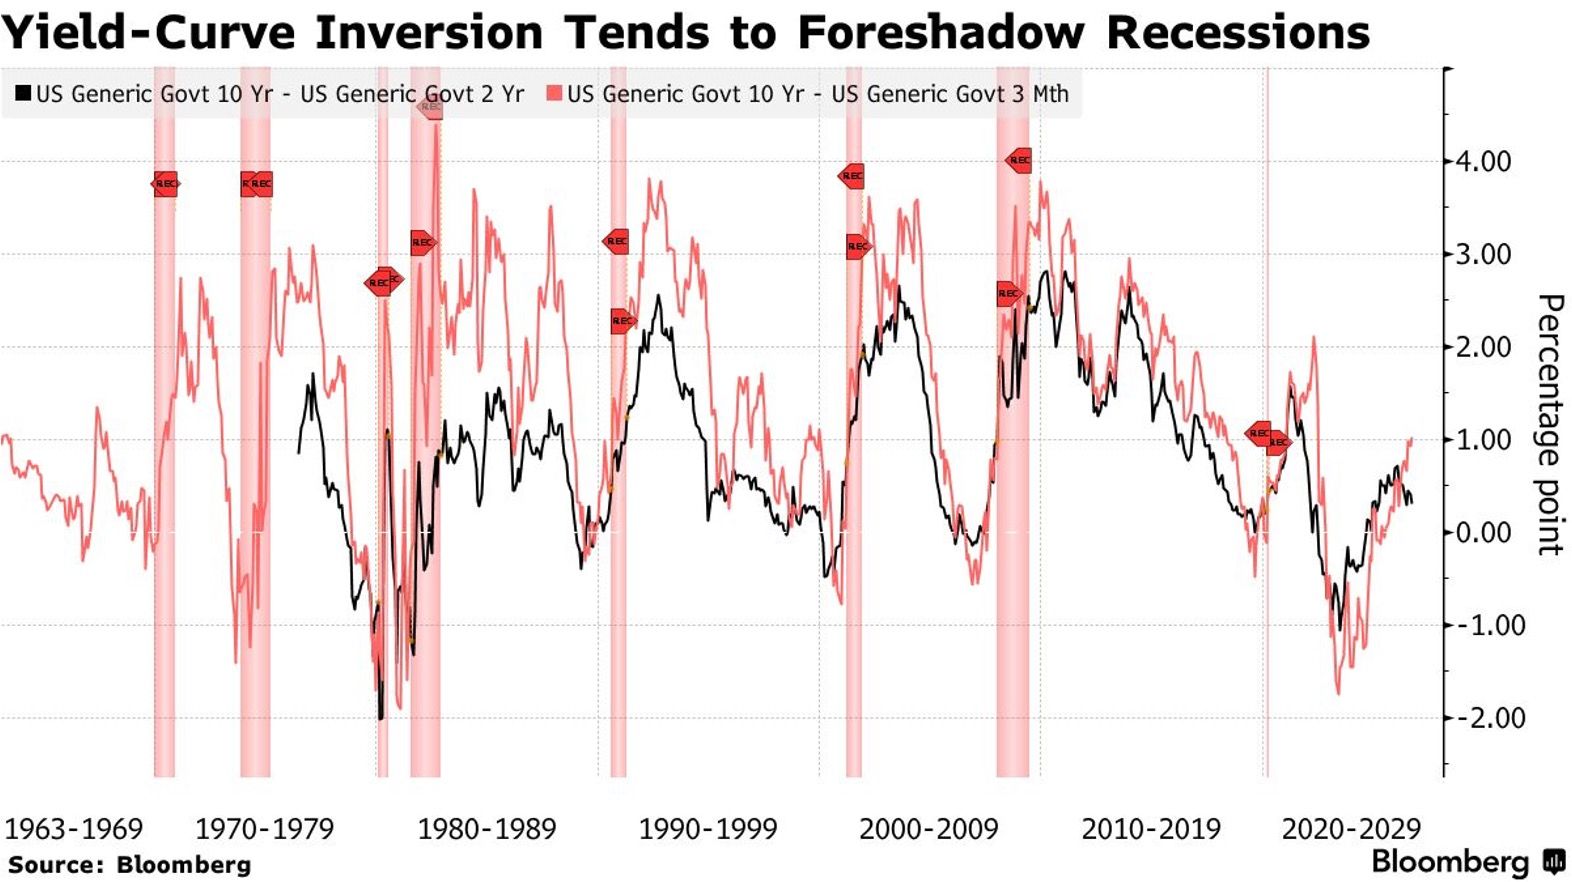
En Estados Unidos, la diferencia entre el tipo a 2 años (4,93 %) y el tipo a 10 años (5,25 %) se ha reducido a 31 puntos básicos. Esta compresión de la curva de rendimientos reaviva los temores de recesión, pero el análisis merece ir más allá del único segmento 2 años–10 años. La realidad del mercado de bonos en 2026 es más matizada: varias fuerzas opuestas difuminan las señales tradicionales.
El mecanismo es conocido. Cuando el banco central sube sus tipos oficiales para combatir la inflación, los rendimientos a corto plazo suben rápidamente. Si, en paralelo, los inversores anticipan que este endurecimiento monetario deberá ir seguido de bajadas de tipos ante la desaceleración económica, los rendimientos a largo plazo se estancan o retroceden. El cruce invertido de las curvas señala entonces que el ciclo restrictivo podría debilitar la actividad.
El crédito resulta más caro para las empresas y los hogares, lo que reduce la demanda. Esta secuencia histórica ha precedido a menudo a las recesiones. No obstante, este indicador solo funciona si las condiciones que lo validaron en el pasado permanecen inalteradas.
El precio elevado del petróleo y la anticipación de nuevas subidas de los tipos oficiales empujan los rendimientos a corto plazo (2 años) hacia niveles importantes. Estos dos factores reflejan una realidad económica: la inflación sigue siendo una preocupación, y la Reserva Federal debe mantener una postura restrictiva.
Simultáneamente, tres elementos mantienen los rendimientos a 10 años en niveles elevados: los temores persistentes de inflación, el peso creciente de la deuda pública estadounidense y la incertidumbre macroeconómica general. Los inversores exigen una remuneración sustancial para prestar a diez años, aun cuando anticipen tipos cortos más bajos en los próximos años.
Esta exigencia de rendimiento se explica por el riesgo percibido y no únicamente por la trayectoria de los tipos futuros. En otras palabras, el aplanamiento observado resulta de dos movimientos contrarios que se enfrentan, más que de una inversión pura causada por la anticipación de una recesión.
La diferencia entre el tipo a 3 meses y el tipo a 10 años sigue siendo positiva, en +108 puntos básicos. Históricamente, este indicador ofrece una señal más robusta sobre el riesgo de recesión que la sola diferencia 2 años–10 años. Refleja una visión más amplia de las expectativas de tipos y puede revelar una inversión real del ciclo monetario.
En 2022, la curva de tipos se invirtió efectivamente, produciendo una señal de alerta clásica. Sin embargo, la recesión económica esperada no se materializó con la misma magnitud ni en el mismo momento que preveían los análisis históricos. Varios amortiguadores actuaron: las refinanciaciones de deudas antiguas a tipo fijo, el apoyo presupuestario mantenido y la resiliencia del consumo de los hogares.
Este episodio recuerda que la curva de tipos, incluso invertida, no es un veredicto. Sigue siendo un indicador entre otros y su poder predictivo depende del contexto.
El dilema al que se enfrenta la Reserva Federal en 2026 es particular. Por un lado, debe contener la inflación, alimentada por choques de oferta (precios de la energía). Por otro, no debe frenar excesivamente la demanda, a riesgo de llevar la economía a la recesión.
Si el empleo se mantiene firme y el crédito disponible, el aplanamiento de la curva reflejaría sobre todo la necesidad de mantener tipos restrictivos para controlar los precios. En cambio, si el empleo se deteriora y el crédito se contrae mientras los mercados anticipan bajadas rápidas de los tipos oficiales, la alerta sobre el crecimiento resultaría más creíble.
Un enfoque robusto consiste en examinar simultáneamente varios segmentos: 3 meses–2 años, 2 años–10 años y 3 meses–10 años. Ninguno es una panacea. Asociar esta lectura a los datos de empleo, a las encuestas de confianza de consumidores y empresas, así como a las condiciones del crédito, ofrece una imagen más completa que la curva por sí sola.
La curva de tipos sigue siendo una herramienta valiosa en 2026, a condición de leerla correctamente. Un aplanamiento o una inversión no bastan para concluir que una recesión es inminente. El contexto económico —inflación, choques petroleros, política monetaria— debe tenerse en cuenta en cualquier análisis serio.
Los inversores y los responsables prudentes no se basan únicamente en la pendiente de una curva, sino en un examen holístico de las condiciones macroeconómicas, de las expectativas del mercado y de los datos reales del ciclo.
Esto no constituye un consejo de inversión.






