



October 5, 2026
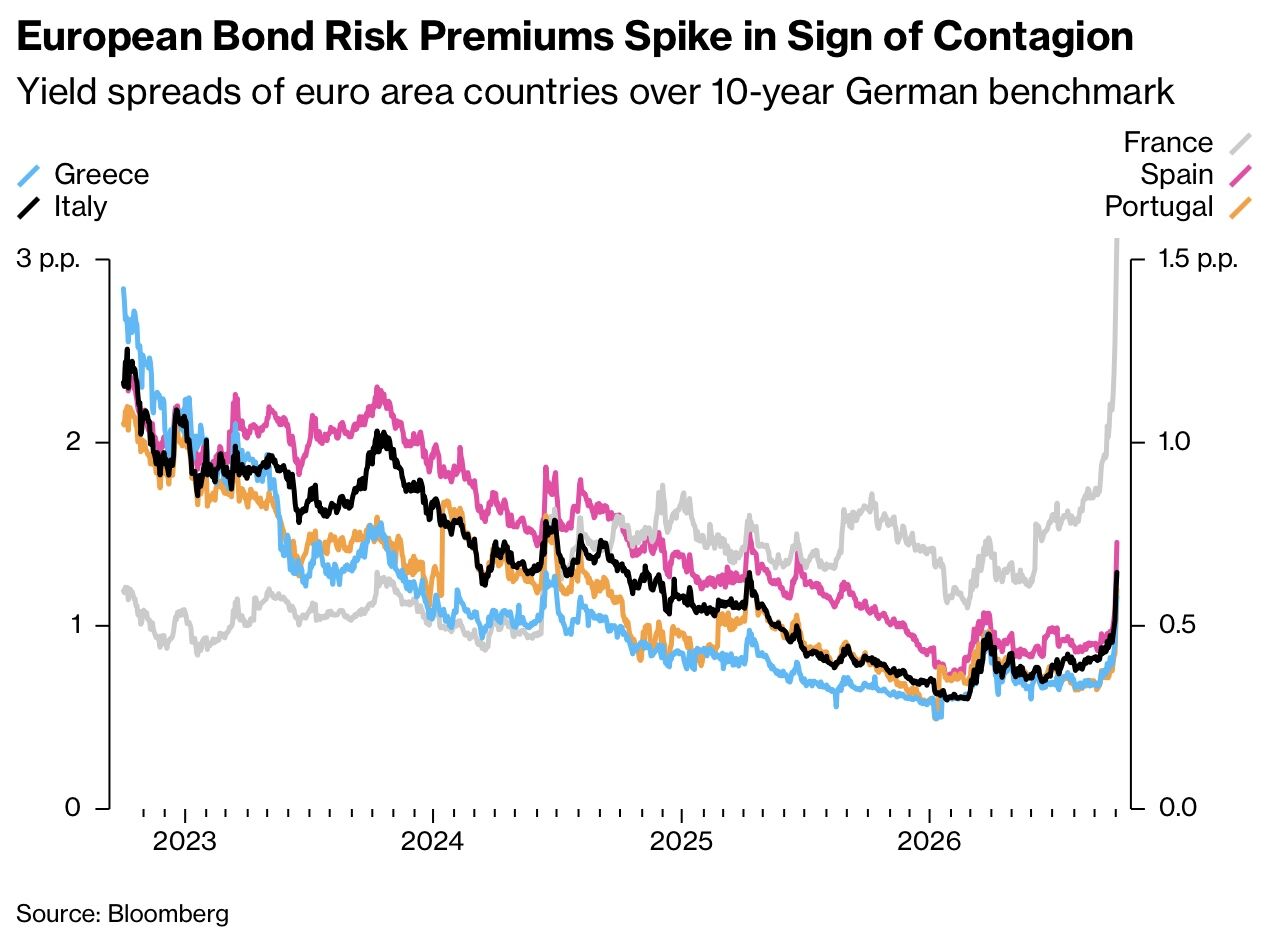
El diferencial de tipos entre Francia y Alemania alcanzó los 154 puntos básicos a principios de octubre de 2026, su nivel más alto desde 2015. Esta tensión refleja las dudas de los mercados sobre la capacidad del gobierno francés para restaurar la credibilidad presupuestaria. Más allá de la situación francesa, el riesgo es que esta desconfianza se propague a otros Estados europeos endeudados, desencadenando una dinámica de contagio capaz de fragilizar el sistema financiero en su conjunto.
El 2 de octubre de 2026, el diferencial de rendimiento a diez años entre los bonos franceses y alemanes alcanzó los 154 puntos básicos, lo que supone una prima de riesgo raramente observada desde 2011. Este nivel de tensión refleja mucho más que una simple corrección técnica: señala un cuestionamiento fundamental de la sostenibilidad de las finanzas públicas francesas.
El déficit presupuestario francés para 2026 está previsto en el 5,4 % del PIB. El gobierno aspira a reducirlo al 5 % en 2027, mientras que la deuda debería superar el 120 % del PIB. Estas cifras, aunque reflejan cierta mejora respecto a los años anteriores, no bastan para tranquilizar a los inversores.
El mercado expresa escepticismo sobre tres etapas distintas: primero, la capacidad del Parlamento para votar medidas de reducción del déficit; después, su aplicación efectiva en la economía real; por último, su mantenimiento tras la elección presidencial. Esta secuencia de dudas revela una inquietud profunda sobre la continuidad política de los esfuerzos presupuestarios.
Un elemento técnico agrava esta desconfianza: aunque el déficit se redujera al 5 % del PIB como está previsto, la ratio de deuda seguiría creciendo debido a la baja tasa de crecimiento económico. La trayectoria no ofrece, por tanto, una estabilización de la deuda, sino solo una desaceleración de su aumento. Para los inversores en renta fija, esto significa que el problema francés persiste estructuralmente.
Cuando el riesgo de un Estado se agrava, los inversores no ajustan únicamente su evaluación de ese Estado. También reevalúan a los demás países con perfiles similares: endeudamiento elevado, crecimiento moderado, contexto político incierto. Italia y Bélgica empiezan así a sufrir una desconfianza sin que sus fundamentales se hayan deteriorado. Esta contaminación por asociación revela cómo los mercados adoptan un juicio de amplio espectro sobre la zona euro.
Numerosos inversores financian a crédito una parte de sus carteras de renta fija. Cuando aumentan las pérdidas en los bonos franceses, sus reglas de gestión del riesgo les obligan a reducir sus posiciones. Esta venta forzada no se detiene en los bonos franceses: se extiende a otras deudas soberanas europeas, incluidas aquellas cuyos fundamentales siguen siendo sólidos. El resultado: una caída generalizada de los precios de los bonos europeos, independiente del deterioro real de las respectivas situaciones presupuestarias.
Los bancos europeos se financian parcialmente a través de los mercados de renta fija. Si el coste de este endeudamiento aumenta, repercuten esta subida en los tipos ofrecidos a empresas y hogares. Las condiciones de crédito se endurecen: menos préstamos concedidos, a tipos más altos. Esta contracción del crédito ralentiza el crecimiento económico, lo que reduce los ingresos fiscales de los gobiernos y dificulta la reducción de los déficits. Se instala un círculo vicioso.
La señal de alerta aparece cuando se conjugan tres elementos: primero, varias deudas soberanas europeas experimentan simultáneamente un deterioro de sus condiciones de mercado (diferenciales al alza); después, los inversores se refugian masivamente en los activos refugio, en particular el Bund alemán, amplificando los diferenciales; por último, esta desconfianza se traduce en un encarecimiento duradero de la financiación bancaria que frena el crédito en la zona euro.
En esa fase, el problema francés ya no está aislado. Se convierte en una amenaza para la estabilidad del sistema financiero europeo, pues produce una contracción del crédito capaz de deteriorar el crecimiento en toda la zona euro.
Tres condiciones son necesarias para restaurar la credibilidad presupuestaria. Primero, elaborar un presupuesto basado en hipótesis prudentes de crecimiento e ingresos, evitando un optimismo arriesgado. Después, prever medidas de sustitución: si un ahorro presupuestario previsto no se materializa, otras medidas deben compensarlo para alcanzar los objetivos. Por último, comprometer ahorros duraderos que sobrevivan a las presidenciales, mostrando así una voluntad política estable.
Un punto de atención particular: preservar la inversión productiva. Reducir demasiado rápido los gastos de capital o de investigación debilitaría el crecimiento potencial de la economía, dificultando aún más la reducción de la ratio de deuda a medio plazo.
El BCE dispone de herramientas para contener un pánico, pero no para resolver un problema presupuestario francés. Podría ralentizar sus subidas de tipos si un endurecimiento financiero excesivo amenaza la transmisión de su política monetaria. También podría reanudar las reinversiones de los bonos que llegan a vencimiento y activar su instrumento de protección de la transmisión para limitar los movimientos desordenados de los tipos.
Estas acciones podrían apoyar a los países contaminados por la desconfianza, sin necesidad de compras masivas de bonos franceses. El BCE puede contener un pánico de mercado, pero no puede sustituir una corrección presupuestaria francesa creíble.
Tres señales merecen una atención regular: la evolución simultánea de los diferenciales de las demás deudas europeas endeudadas; la demanda en las nuevas emisiones francesas (un descenso señalaría una pérdida de confianza mayor); por último, el coste de financiación de los bancos, que mide directamente el endurecimiento del crédito en la zona euro.
Esto no constituye un consejo de inversión.



