September 18, 2026
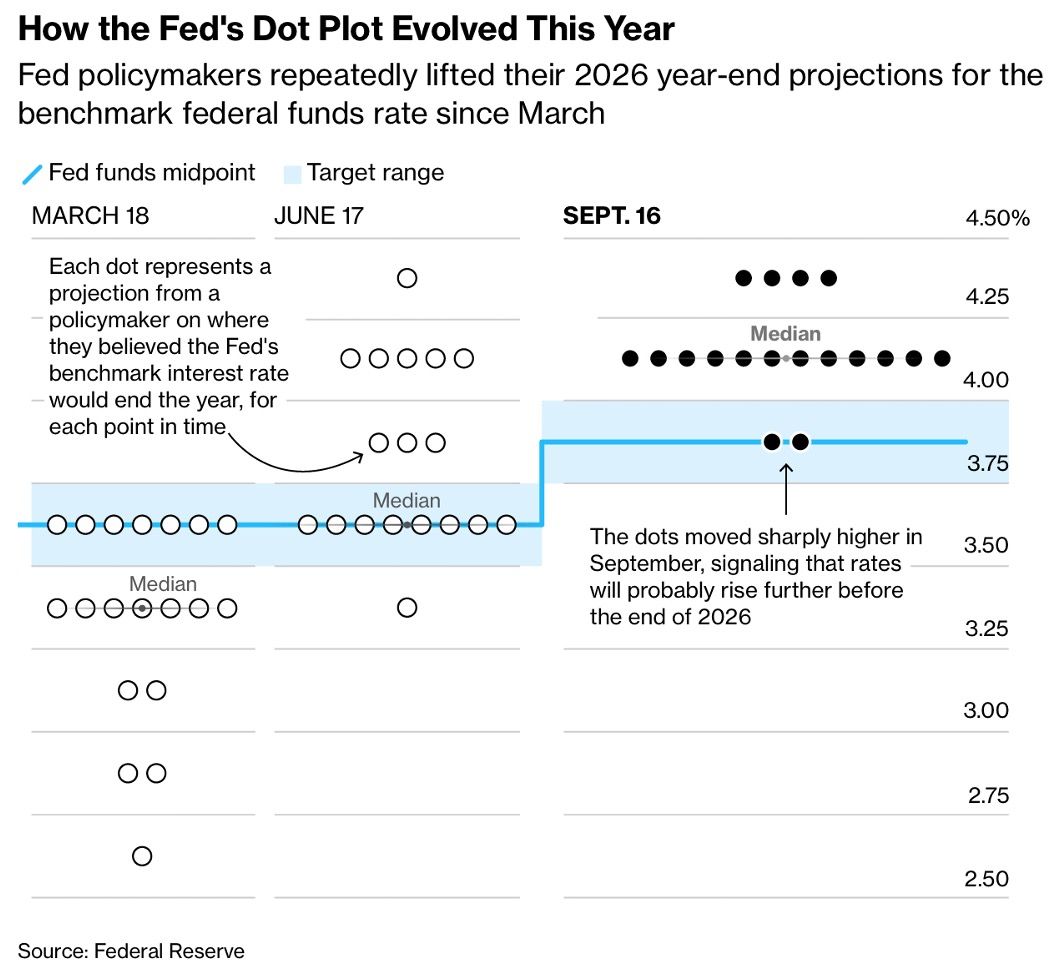
El banco central estadounidense subió sus tipos de interés oficiales 25 puntos básicos en septiembre de 2026, situando su horquilla en el 3,75-4,00 %. Esta decisión, adoptada por unanimidad, no es un simple ajuste técnico. Refleja un diagnóstico económico fundamentalmente revisado: el de una economía capaz de soportar simultáneamente un crecimiento robusto y unos tipos de equilibrio más altos que en el pasado.
La economía estadounidense muestra unos fundamentales sólidos. El consumo sigue resistiendo, el mercado laboral es estable, la productividad fuerte y la inversión empresarial robusta, especialmente en el sector de la inteligencia artificial. Paradójicamente, es precisamente este vigor el que justifica la subida de tipos.
Kevin Warsh, miembro del FOMC, subraya un elemento clave: a pesar de unos tipos largos cercanos al 5 %, la economía sigue creciendo sin desaceleración aparente. Las condiciones financieras no son, por tanto, verdaderamente restrictivas. La Fed no ha hecho más que retirar una «dosis» adicional de apoyo, lo que equivale a reconocer que el tipo de interés de equilibrio—el que estabiliza la economía sin sobrecalentarla—podría ser más alto que antes.
La inflación sigue siendo demasiado alta, pero sobre todo demasiado difusa. Un número significativo de categorías de precios sigue avanzando más de un 3 % en periodos de seis y doce meses. No se trata de una cuestión pasajera ligada al petróleo o a los aranceles, sino más bien de una tendencia estructural que refleja tensiones de oferta y presiones de demanda más amplias.
La desinflación, aunque progresiva, avanza demasiado despacio para permitir a la Fed reducir sus tipos. Esta observación justifica el cambio de rumbo: estabilizar la inflación exige un tipo oficial más alto que el contemplado hace unos meses.
La unanimidad del voto reviste una importancia política sustancial. A pesar de los reiterados llamamientos a favor de unos tipos cercanos al 1 % o inferiores, el FOMC subió sus tipos sin disensiones internas. Es una señal clara de independencia, confirmada por la reacción de los mercados.
Los inversores no entraron en pánico: los tipos cortos subieron (el rendimiento a 2 años aumentó), mientras que la reacción de los tipos largos fue mesurada. Esta moderación sugiere que los mercados anticipan un endurecimiento adicional sin temer una pérdida de control de la inflación. Es un voto de confianza en la credibilidad de la Fed.
Dos lecturas se enfrentan ahora.
La Fed corre el riesgo de frenar demasiado al consumidor cuando la inflación sigue alimentada en gran medida por factores coyunturales: precios de la energía y restricciones de oferta temporales. Desde esta óptica, tras una o dos subidas adicionales, seguiría una pausa prolongada, o incluso bajadas de tipos.
La IA, las inversiones en infraestructuras, los déficits públicos, los retos de seguridad energética y las relocalizaciones de las cadenas de producción aumentan de forma duradera las necesidades de capital de la economía. Si la productividad progresa lo suficiente para compensar estas presiones, Estados Unidos podría soportar simultáneamente un crecimiento más fuerte y unos tipos de equilibrio más altos que en la década anterior.
Esta segunda lectura, más estructural, gana plausibilidad. La subida de septiembre podría anunciar mucho más que un simple ciclo monetario corto. Podría señalar la aparición de un régimen duradero en el que el crecimiento nominal, las necesidades de capital y los tipos de equilibrio se mantengan todos claramente más altos que lo que prevalecía entre 2010 y 2020.
Tal escenario implicaría una revisión en profundidad de las expectativas de inversión: rendimientos nominales más altos, pero también una volatilidad potencialmente superior, que exige una asignación de activos reflexiva y diversificada.
El cambio de diagnóstico es más importante que la propia subida de 25 puntos básicos. Una economía capaz de soportar tipos altos sin desacelerarse es una economía en mutación estructural, no una economía debilitada. Esto modifica la trayectoria probable de los beneficios, las valoraciones y los spreads de riesgo.
La unanimidad del FOMC refuerza también la previsibilidad: los inversores pueden anticipar un endurecimiento mesurado en lugar de una sorpresa. Esta claridad es a menudo tan valiosa como el propio nivel de los tipos.
Esto no constituye un consejo de inversión.






