September 21, 2026
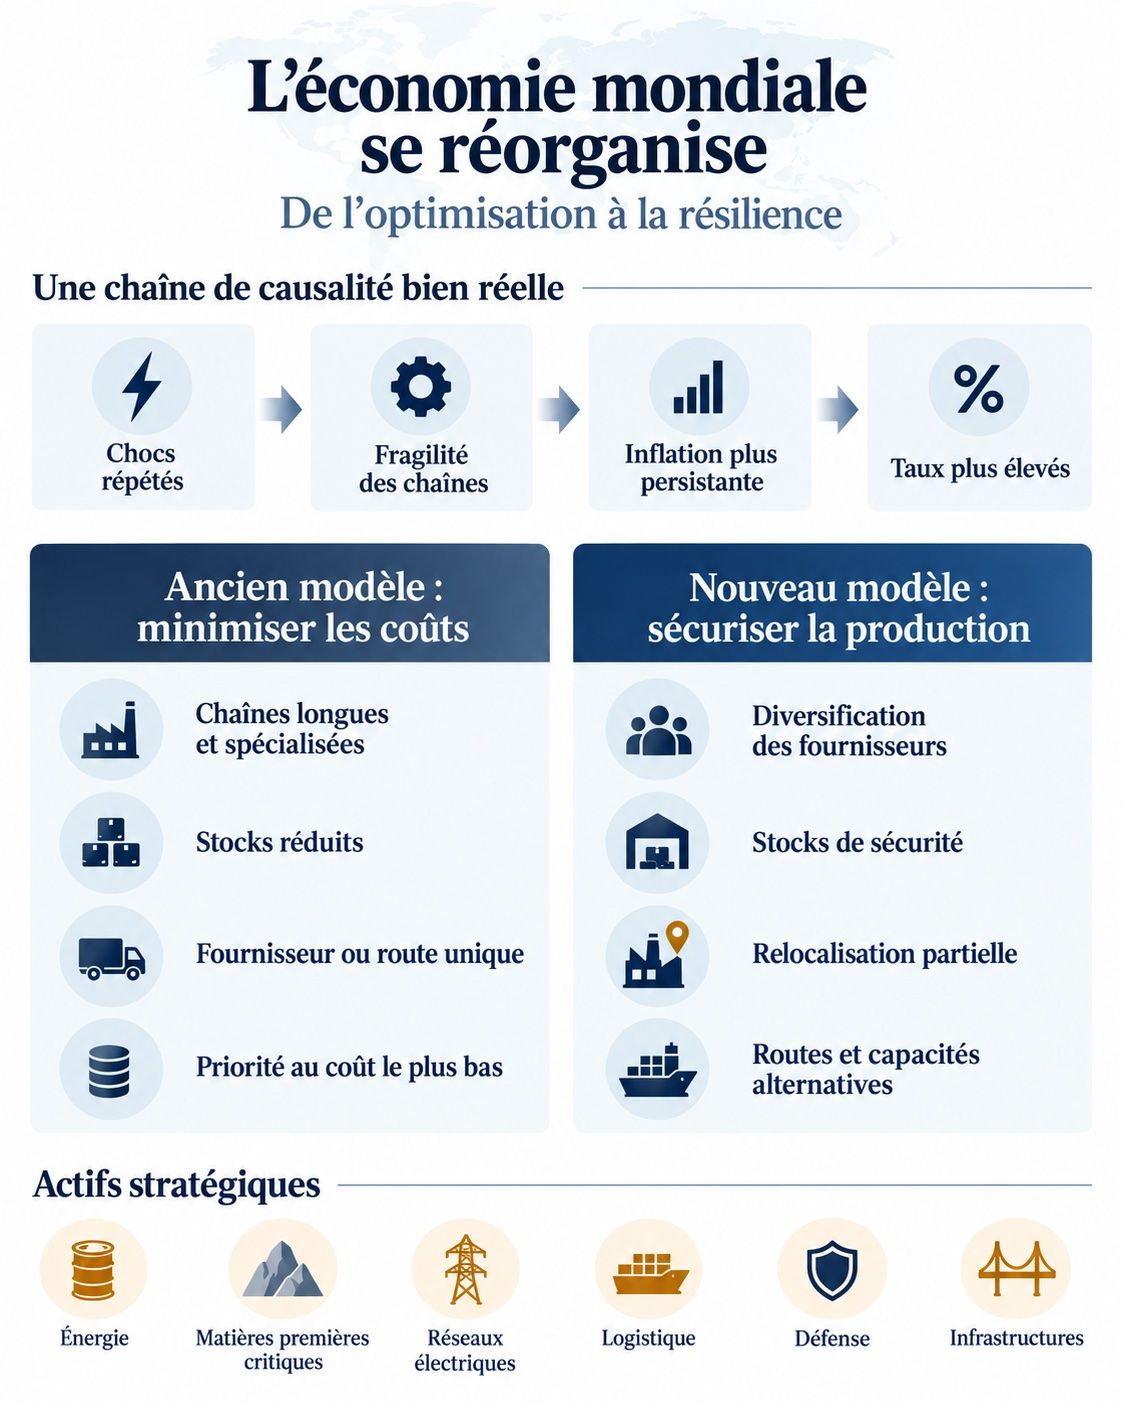
Los choques económicos de los últimos años—pandemia, conflictos geopolíticos, tensiones comerciales, escasez de componentes críticos—ya no son accidentes aislados. Revelan una fragilidad estructural: una economía mundial concebida para la máxima eficiencia, pero vulnerable a fallos localizados. Esta constatación provoca un cambio de paradigma importante en la forma en que las empresas, los gobiernos y los mercados organizan la producción mundial.
Durante tres décadas, la globalización se construyó sobre un principio simple: especialización máxima, existencias reducidas al mínimo, búsqueda sistemática del coste más bajo. Este modelo ofreció resultados espectaculares en términos de productividad y desinflación. Mientras cada eslabón de la cadena funcione sin interrupción, el sistema genera una eficiencia sin equivalente.
Sin embargo, los acontecimientos recientes han demostrado que esta eficiencia descansa sobre una hipótesis frágil: la continuidad. Un fallo aislado—cierre de un puerto, parada de una fábrica estratégica, restricción de acceso a una materia prima—puede paralizar toda una cadena de producción, sea cual sea su longitud o su complejidad. Cuanto más largos e interdependientes son los procesos, más se amplifica el riesgo sistémico.
Ante estas vulnerabilidades, una reacción pragmática se instala progresivamente en las empresas y los gobiernos. El objetivo ya no consiste únicamente en producir al coste mínimo, sino en poder seguir produciendo incluso cuando un elemento clave desaparece temporalmente.
Esta transición se traduce en decisiones concretas:
Estos ajustes no son anomalías temporales. Reflejan una convicción emergente: la seguridad del suministro vale ahora más que la optimización pura.
Este cambio de paradigma afecta directamente a la dinámica inflacionista. Una sucesión de choques de oferta, cuando perdura, deja de ser percibida por los hogares y las empresas como una anomalía transitoria. Se convierte progresivamente en una realidad estructural, integrada en las expectativas de precios a largo plazo.
Consecuencia: los bancos centrales pierden capacidad para tratar cada choque como temporal. Una inflación más persistente exige una mayor vigilancia y, estructuralmente, unos tipos de interés más altos que los que prevalecieron después de 2008.
La resiliencia nunca llega sin coste. Duplicar los proveedores, mantener capacidades de producción excedentarias, producir más localmente—estas medidas reducen inevitablemente la eficiencia aparente de una economía. Consumen capital, movilizan mano de obra adicional y aumentan los márgenes de seguridad integrados en los precios finales.
La desinflación estructural que caracterizó la era de la globalización clásica se vuelve, por tanto, más difícil de alcanzar y de mantener. A menos que rupturas tecnológicas importantes—en particular en la automatización y la inteligencia artificial—compensen una parte significativa de estos costes adicionales, cabe esperar un nuevo equilibrio inflacionista.
Para los inversores y las empresas, este cambio eleva la importancia estratégica de varios ámbitos: la energía, las materias primas críticas, las redes de transporte y comunicación, la logística, la defensa y, más ampliamente, las infraestructuras esenciales.
Estos sectores no son nuevos, pero su papel en la estrategia económica se intensifica. Los gobiernos reforzarán progresivamente su control o su apoyo a estas cadenas. Los inversores privilegiarán a las empresas con balances sólidos, una diversificación real de los suministros y el dominio de los elementos críticos de sus operaciones.
La economía mundial ya no busca únicamente el coste más bajo. Ahora acepta pagar más para reducir su vulnerabilidad. Este giro no es una vuelta atrás hacia el proteccionismo de los años 1970, sino más bien una maduración: una economía globalizada, pero mejor distribuida, menos concentrada y deliberadamente menos «justo a tiempo».
Esto no constituye un consejo de inversión.






