



October 2, 2026
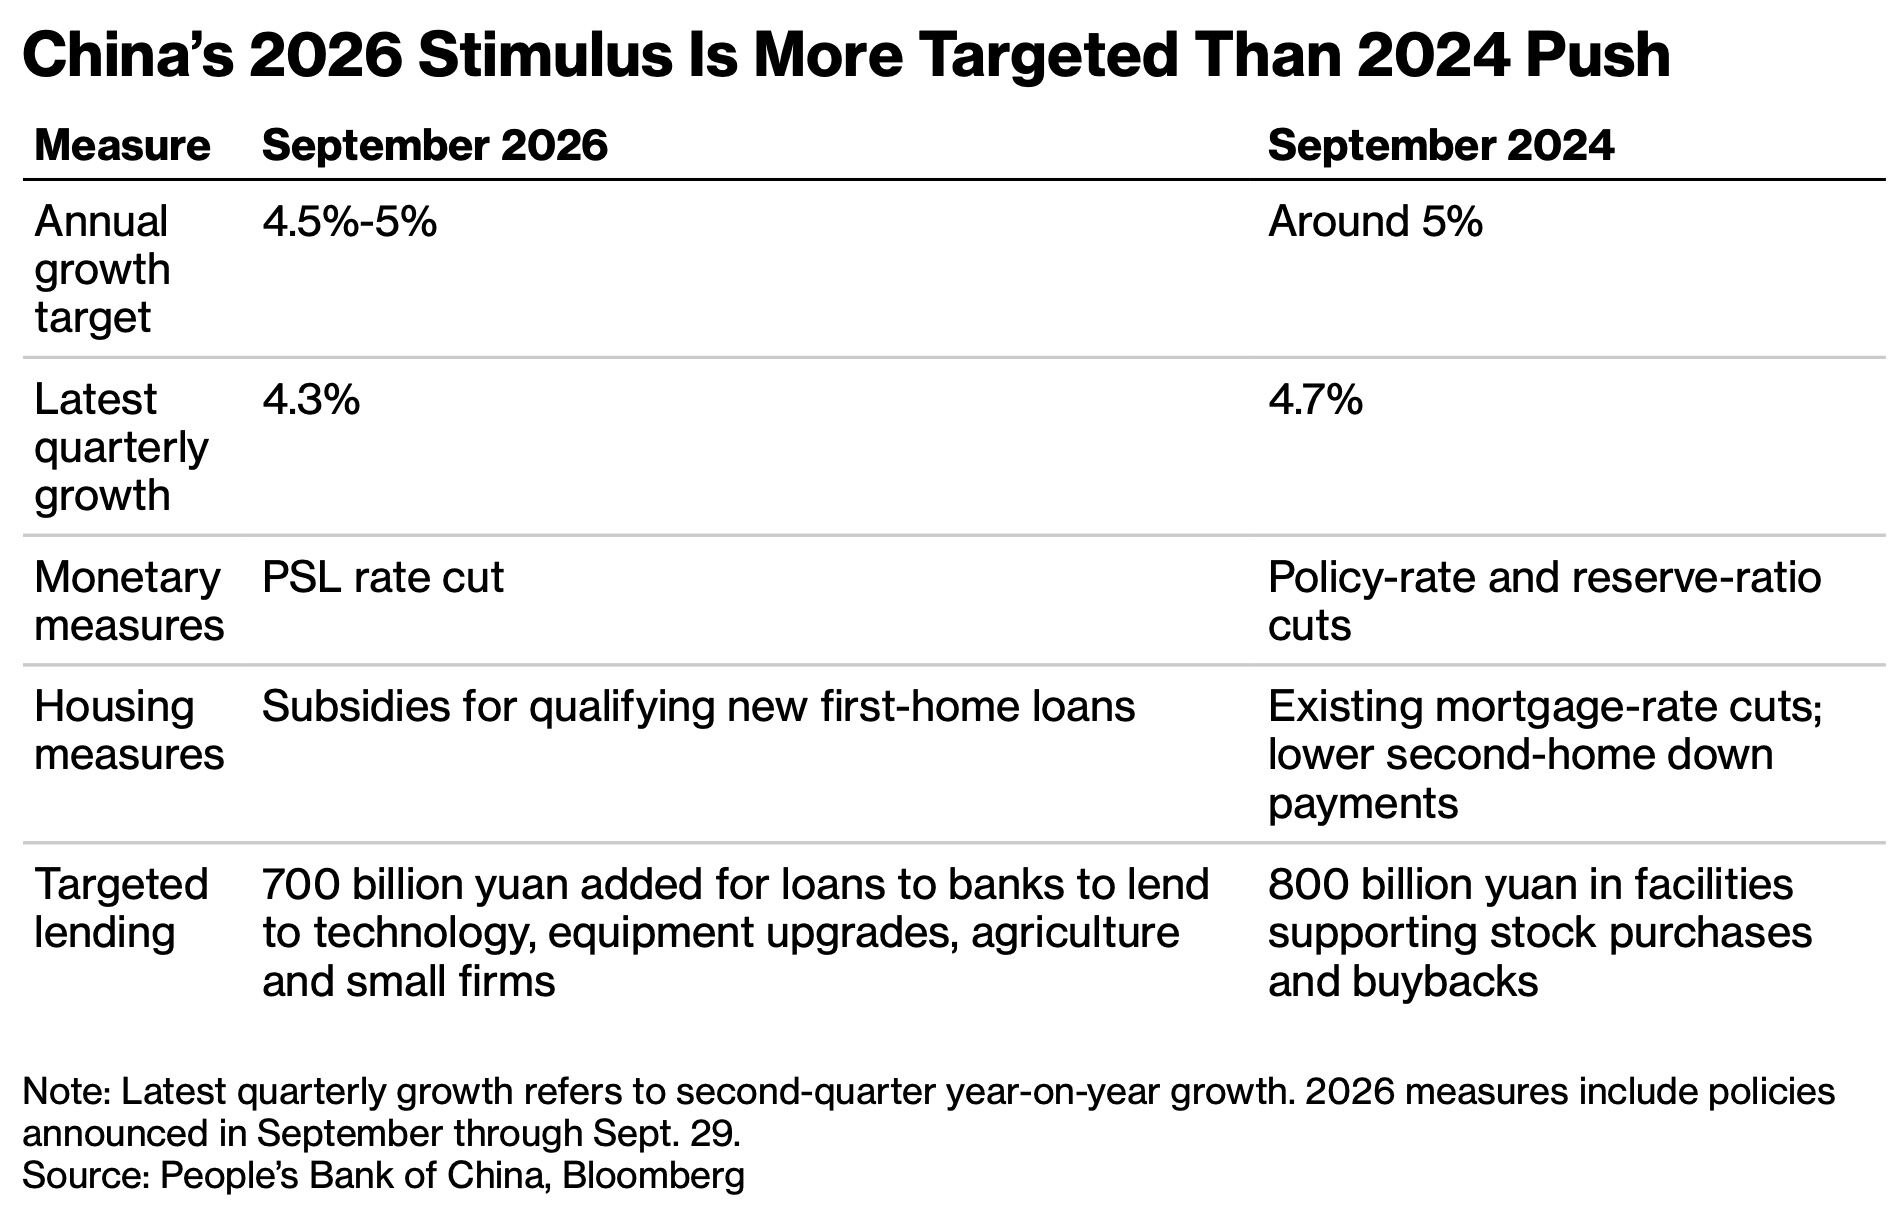
Pekín anunció en octubre de 2026 un plan de apoyo centrado en el crédito bancario y la ayuda inmobiliaria. Estas medidas buscan mantener la dinámica económica, en particular en los sectores industriales clave, pero dejan sin respuesta la cuestión central: ¿cómo restaurar la confianza de los hogares ante las incertidumbres sobre el empleo y la riqueza inmobiliaria?
Pekín rebajó el tipo de financiación de los bancos públicos de desarrollo, del 1,75 % al 1,50 %. Los 700.000 millones de yuanes anunciados constituyen capacidad de refinanciación puesta a disposición de los bancos, y no gasto inyectado de inmediato en la economía. Estos fondos se dirigen prioritariamente a tres sectores: la tecnología, la agricultura y las pequeñas empresas.
Paralelamente, una ayuda inmobiliaria entró en vigor el 1 de octubre, centrando el apoyo en el acceso a la propiedad para los compradores de primera vivienda. El dispositivo prevé una bonificación de 1 punto de tipo durante un máximo de cinco años sobre un capital limitado a unos 131.000 euros. Para beneficiarse, la vivienda debe costar como máximo 197.000 euros y medir como máximo 120 metros cuadrados. Este enfoque se dirige a los territorios donde los precios son bajos y las existencias inmobiliarias elevadas.
Reducir el coste del crédito es una palanca clásica, pero aborda un síntoma sin tratar la causa profunda de la falta de confianza. Una cuota mensual más baja puede efectivamente desencadenar compras y apoyar la demanda de mobiliario, equipamiento y obras. Sin embargo, este incentivo sigue siendo limitado frente a dos obstáculos mayores: la incertidumbre sobre los ingresos futuros y el temor a una nueva caída de los precios inmobiliarios.
La ayuda beneficia principalmente a los hogares ya capaces de comprar y endeudarse. No refuerza de forma duradera el poder adquisitivo del conjunto de los consumidores. Una recuperación económica más amplia supondría mayor seguridad sobre el empleo, la cobertura sanitaria y las pensiones, a fin de reducir el llamado ahorro de precaución: el que los hogares acumulan por temor al futuro.
El plan de refinanciación apoya prioritariamente la oferta productiva: redes eléctricas, capacidad informática, telecomunicaciones y logística. Esta orientación refleja la estrategia de escalada industrial y tecnológica de Pekín. Refuerza la capacidad de producción, en particular mediante las inversiones en inteligencia artificial e infraestructuras digitales.
Sin embargo, emerge un riesgo estructural: la IA y las ganancias de productividad pueden aumentar la oferta más rápido que la demanda. Cuando la producción crece más deprisa que los ingresos y el consumo, el desequilibrio entre oferta y demanda se acentúa, creando presiones deflacionistas.
Los mercados financieros han observado que este plan queda lejos de la magnitud de la respuesta a la crisis financiera de 2008. En aquel momento, Pekín desplegó un estímulo masivo y directo. Hoy, varios factores limitan el efecto del crédito: los gobiernos locales endeudados disponen de menos margen de maniobra, y los proyectos realmente rentables escasean cada vez más.
Se siguen estudiando complementos presupuestarios selectivos. El plan podría ampliarse. No obstante, aún no se ha anunciado ninguna transferencia masiva y duradera hacia los hogares. Esta ausencia es significativa: sin ingresos adicionales garantizados, los consumidores seguirán privilegiando el ahorro frente al gasto.
En teoría, este plan de apoyo al crédito y a la inversión puede sostener el crecimiento del PIB a corto plazo. Pero el verdadero reequilibrio económico exige que los hogares se beneficien más de las ganancias de productividad generadas por la inversión. Sin ello, la economía corre el riesgo de seguir prisionera de un ciclo en el que la oferta aumenta más rápido que la demanda, creando tensiones inflacionistas invertidas.
El estímulo chino descansa, por tanto, en una apuesta: que la inversión masiva en tecnología e infraestructuras cree, con el tiempo, empleos más numerosos y mejor remunerados, suficientes para restaurar la confianza de los consumidores. Pero el calendario de esta transmisión sigue siendo incierto.
Esto no constituye un consejo de inversión.



