



October 1, 2026
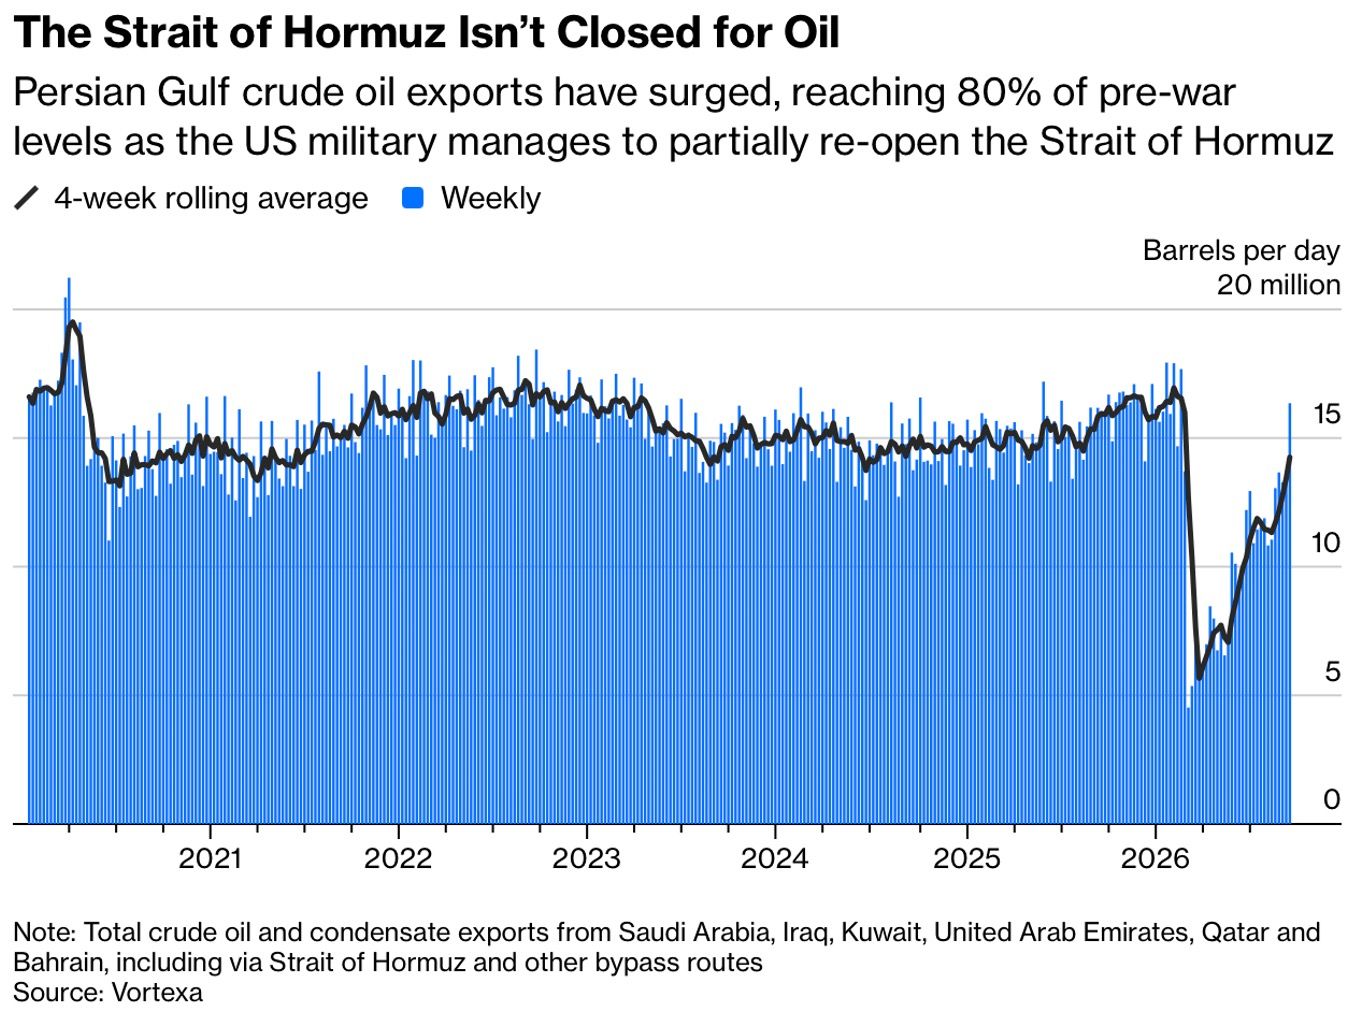
A 103 dólares en octubre de 2026, el Brent no refleja una escasez física de crudo, sino el coste extraordinario de transportar el petróleo pese a las perturbaciones regionales. Las exportaciones de Oriente Medio se han reanudado parcialmente, gracias a dispositivos costosos: convoyes militares, transbordos en el mar y desvíos de infraestructuras. Esta recuperación enmascara un reequilibrio frágil, en el que productores y consumidores absorben una prima de seguridad sin precedentes.
Los volúmenes de exportación han rebotado gracias a tres factores: los pasos marítimos protegidos por Estados Unidos, las transferencias de carga entre buques y la reapertura parcial del oleoducto saudí hacia el mar Rojo. Sin embargo, esta recuperación descansa en soluciones costosas y temporales.
Fletar un superpetrolero sigue siendo exorbitante. Un solo viaje a través de Ormuz puede costar hasta 30 millones de dólares, es decir, unos 15 dólares adicionales por barril transportado. Esta suma cubre únicamente el flete; la protección militar, asumida en gran medida por el presupuesto estadounidense, representa un coste público adicional no integrado en el precio de mercado.
Ante estas cargas, los productores del Golfo han optado por una estrategia de retención de clientela: algunos conceden descuentos de 20 a 30 dólares por barril. Financian así una gran parte del sobrecoste logístico al tiempo que preservan sus posiciones comerciales. El barril circula, por tanto, a un precio reducido para los vendedores, mientras los consumidores se benefician parcialmente de esta absorción.
El mercado del petróleo descansa ahora en dos variables: la continuidad de las rutas marítimas y la capacidad de los productores para aceptar márgenes comprimidos.
Dos estrechos concentran el riesgo: Ormuz y Bab el-Mandeb. Cualquier perturbación mayor en estos pasos —un ataque contra un puerto, un oleoducto o una refinería— provocaría una nueva caída de los flujos y un resurgimiento inmediato de la prima de seguridad. A la inversa, un acuerdo regional que redujera las tensiones permitiría hundir rápidamente esta prima y normalizar los precios.
China modera, no obstante, esta volatilidad. Sus importaciones han sido revisadas a la baja, de 9,9 a 9,3 millones de barriles diarios en el cuarto trimestre. Sus existencias superan los 1.200 millones de barriles, niveles históricamente elevados. Por encima de 100 dólares, sus refinadores reducen sus compras; hacia 80 dólares, encontrarían más interés en volver. Esta elasticidad de la demanda china actúa como amortiguador frente a los picos de precios.
Las perturbaciones no se limitan al crudo. Las exportaciones regionales de productos refinados solo han vuelto a 3 millones de barriles diarios, es decir, el 58 % de lo normal. El diésel, combustible crítico para el transporte por carretera, la agricultura y la construcción, ha superado los 6,50 dólares por galón en Estados Unidos.
Este choque energético se transmite directamente a los sectores expuestos. Los costes logísticos aumentan, trasladando una parte de la prima de seguridad de Oriente Medio a los precios al consumo y a las estructuras de costes. Para los bancos centrales, incluida la Reserva Federal, este escenario complica la gestión de la inflación. Con unos tipos ya elevados de partida, un endurecimiento prolongado pesaría rápidamente sobre la actividad económica y el acceso al crédito.
El barril a 100 dólares cuenta una historia distinta de la de los déficits físicos. Remunera menos una escasez que un coste excepcional: el de mantener los flujos pese a la guerra, los pasos de riesgo y las infraestructuras dañadas.
Esta dinámica plantea una cuestión estratégica: ¿cómo reducir de forma duradera este coste? Las opciones se limitan a tres: reducir las tensiones regionales, reforzar las alternativas logísticas o disminuir la demanda mundial. Cada una de estas vías sigue siendo incierta a corto y medio plazo.
Esto no constituye un consejo de inversión.



