



October 26, 2026
El S&P 500 muestra una aparente estabilidad desde hace tres meses, pero bajo la superficie, los mercados de crédito envían una señal de alerta. Los inversores se vuelven selectivos: los spreads de riesgo se amplían, los costes de refinanciación se disparan y los proyectos de inteligencia artificial son objeto de un examen crítico sin precedentes. Este reequilibrio revela una tensión fundamental: el crecimiento económico descansa cada vez más en inversiones cuya rentabilidad y capacidad de reembolso están por demostrar.
El S&P 500 muestra una trayectoria casi plana desde hace tres meses. Este statu quo de fachada enmascara una realidad más matizada: algunos valores sufren correcciones pronunciadas, mientras otros resisten. Esta dinámica bipolar se refleja en la volatilidad anticipada: el VIXEQ, que mide la volatilidad implícita de los títulos tecnológicos e innovadores, culmina en 41,9. En comparación, el VIX, que capta la volatilidad del índice en su conjunto, se mantiene moderado en 19,45.
Esta elocuente diferencia sugiere que la presión se concentra en los valores de crecimiento, en particular los expuestos a la inteligencia artificial. Los fondos alternativos, tradicionalmente activos en estos segmentos, han reducido sus exposiciones en 7 de las últimas 8 sesiones. Sus ventas netas de tecnología alcanzan los niveles más altos desde septiembre de 2024. Este movimiento no es anodino: señala una reevaluación prudente en el seno de la comunidad de inversores sofisticados.
La composición del crecimiento económico estadounidense evoluciona rápidamente. En el segundo trimestre, la inversión en equipos informáticos progresó un 32,7 % interanual, mientras la construcción industrial retrocede un 22,8 %. La inteligencia artificial capta una parte creciente de los presupuestos de inversión de las empresas y de los gobiernos.
En paralelo, el consumo depende fuertemente de los hogares acomodados y de su patrimonio financiero. Esta concentración crea una paradoja: los beneficios de las empresas siguen siendo sólidos, pero las compras y financiaciones cruzadas en los proyectos de IA no garantizan automáticamente el retorno de la inversión esperado. Los proyectos de infraestructura de cálculo exigen gastos de capital masivos antes de generar ingresos previsibles y duraderos.
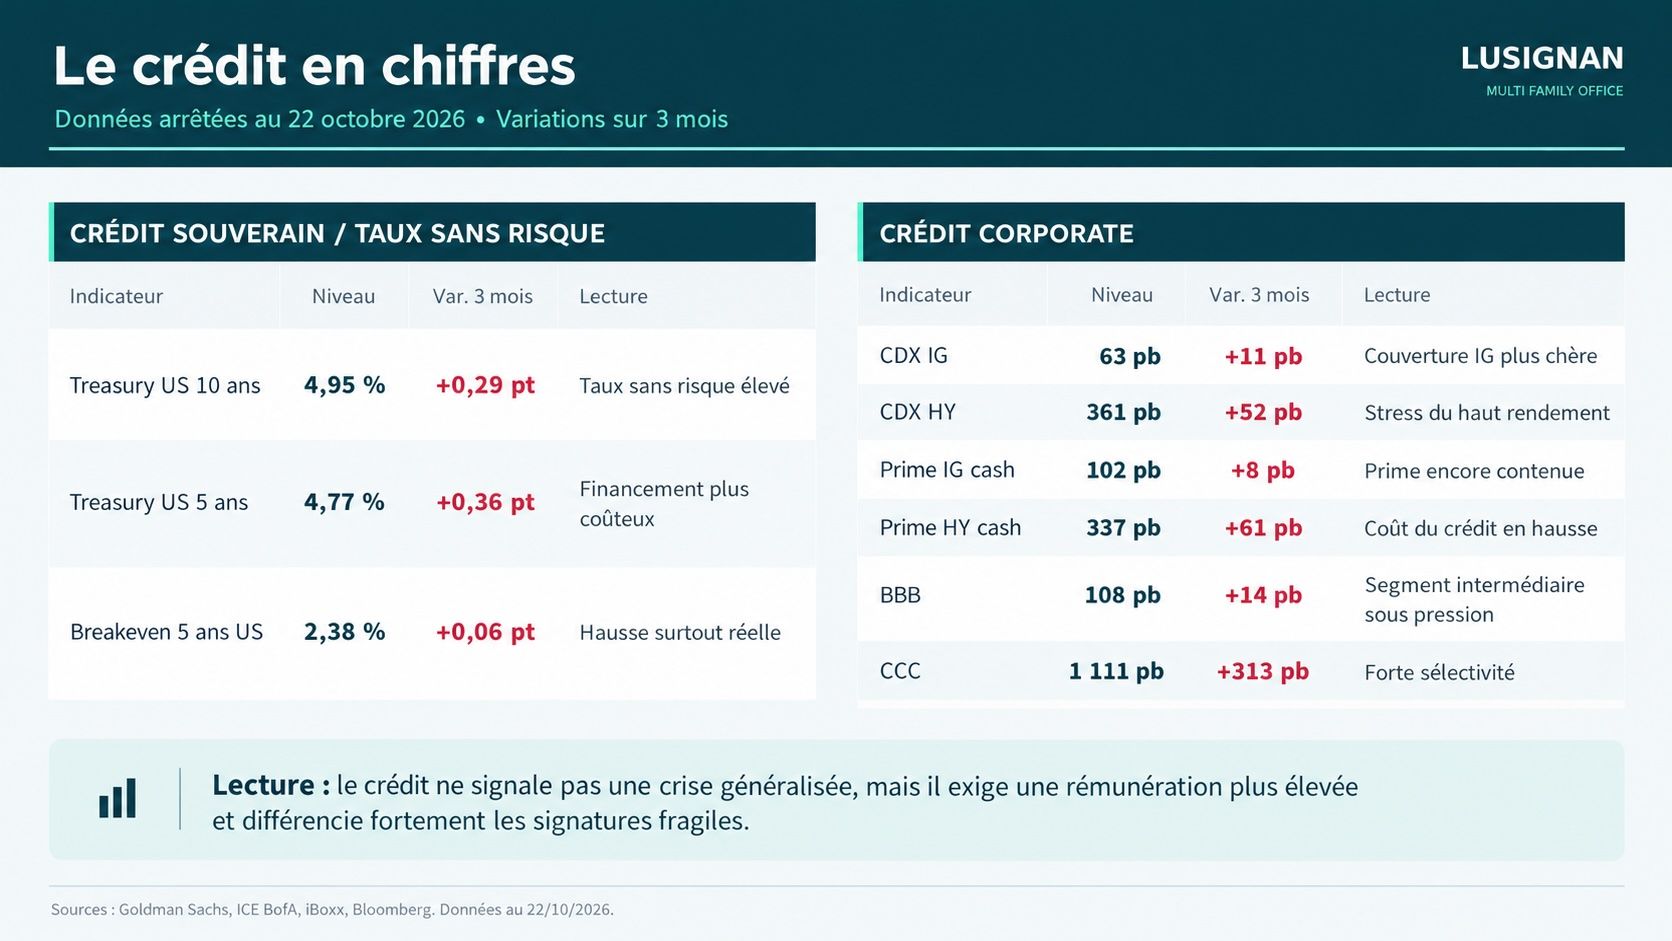
Es en el mercado de bonos donde la tensión aparece con mayor claridad. En tres meses, las primas de riesgo han aumentado sensiblemente. Para las empresas de calidad (investment grade, IG), los spreads alcanzan 87 puntos básicos, con una subida de 12 puntos. Para el alto rendimiento (high yield, HY), han escalado hasta 338 puntos básicos, con un aumento de 72 puntos. Para las firmas más frágiles (CCC), la prima culmina en 1.111 puntos básicos, es decir, una subida de 188 puntos.
Estas ampliaciones de spreads reflejan una subida general de los tipos de interés, pero también un cambio de actitud: los inversores se vuelven más exigentes en la selección de los prestatarios. Los rendimientos medios de los bonos ilustran este mayor coste de la financiación: 6,23 % para los títulos IG y 8,40 % para el HY. Refinanciar la deuda se convierte en una operación costosa.
Las tensiones no se limitan a los valores frágiles. Alcanzan también a los grandes actores de la IA y de los centros de datos. La prima de la cesta de bonos de los proveedores de cálculo bien calificados se amplió 17 puntos básicos en una sola semana, un movimiento significativo para entidades generalmente consideradas seguras.
Los bonos que financian los centros de datos sufren una presión aún más viva. Entre finales de junio y mediados de octubre, estos títulos perdieron de media un 6,7 % en precio, frente al 3,8 % del conjunto del mercado de bonos HY estadounidense. Más allá de la subida de los tipos, los inversores revisan al alza su percepción del riesgo asociado a estos proyectos. Su rentabilidad futura y su capacidad para reembolsar la deuda se convierten en criterios centrales.
La oferta de financiación para la IA y los proyectos de infraestructura se dispara. Se han emitido más de 106.000 millones de dólares en bonos dedicados a la financiación de proyectos en 2026, frente a 37.000 millones en 2025. Estas cifras reflejan el apetito masivo de las empresas por el capital.
Las proyecciones para 2027 son aún más ambiciosas: Goldman Sachs anticipa 300.000 millones de dólares en emisiones dedicadas a los centros de datos y 420.000 millones de dólares en emisiones directas de los grandes proveedores de cálculo. Este volumen de deuda por colocar crea una doble preocupación para los inversores.
Por un lado, reevalúan el riesgo de impago de los prestatarios frágiles. Por otro, miden el volumen de deuda que incluso los actores más sólidos deben absorber. La financiación sigue abierta, pero las condiciones se endurecen. El sobrecoste podría frenar las inversiones o pesar sobre los beneficios futuros, ya sea por reducción de los márgenes o por un ajuste de los programas de expansión.
La tasa de impago en el segmento HY se sitúa en el 3,4 %, un nivel que revela una tensión real sin derivar hacia una crisis generalizada. Los inversores gestionan una situación de selectividad acrecentada más que una negación sistémica del crédito.
Los elementos a vigilar en las próximas semanas incluyen las nuevas emisiones (su volumen y sus spreads), la evolución de las primas de riesgo fuera del sector de la IA, la tesorería disponible tras las inversiones masivas y las revisiones de las previsiones de beneficios. Estos indicadores ayudarán a determinar si el mercado de crédito anticipa una ralentización duradera o una normalización temporal.
Esto no constituye un consejo de inversión.



