September 7, 2026
Norges Bank, gestor del fondo soberano noruego, propone una reasignación importante de su cartera de renta fija. Sin modificar el peso total de los bonos (30 % del fondo), el proyecto pretende reducir la sobreponderación en Treasuries en favor de otros títulos de deuda estadounidenses que ofrecen un mejor rendimiento. Esta estrategia responde a una lógica simple: los bonos soberanos superarían las necesidades reales de estabilidad y liquidez de la cartera.
El proyecto mantiene inalterada la parte total de los bonos en el 30 % del fondo, lo que confirma que el objetivo no es una reducción de la exposición a los mercados de renta fija. En cambio, dentro de esta asignación, los bonos del Estado pasarían del 70 % al 50 %, es decir, del 21 % al 15 % del fondo global.
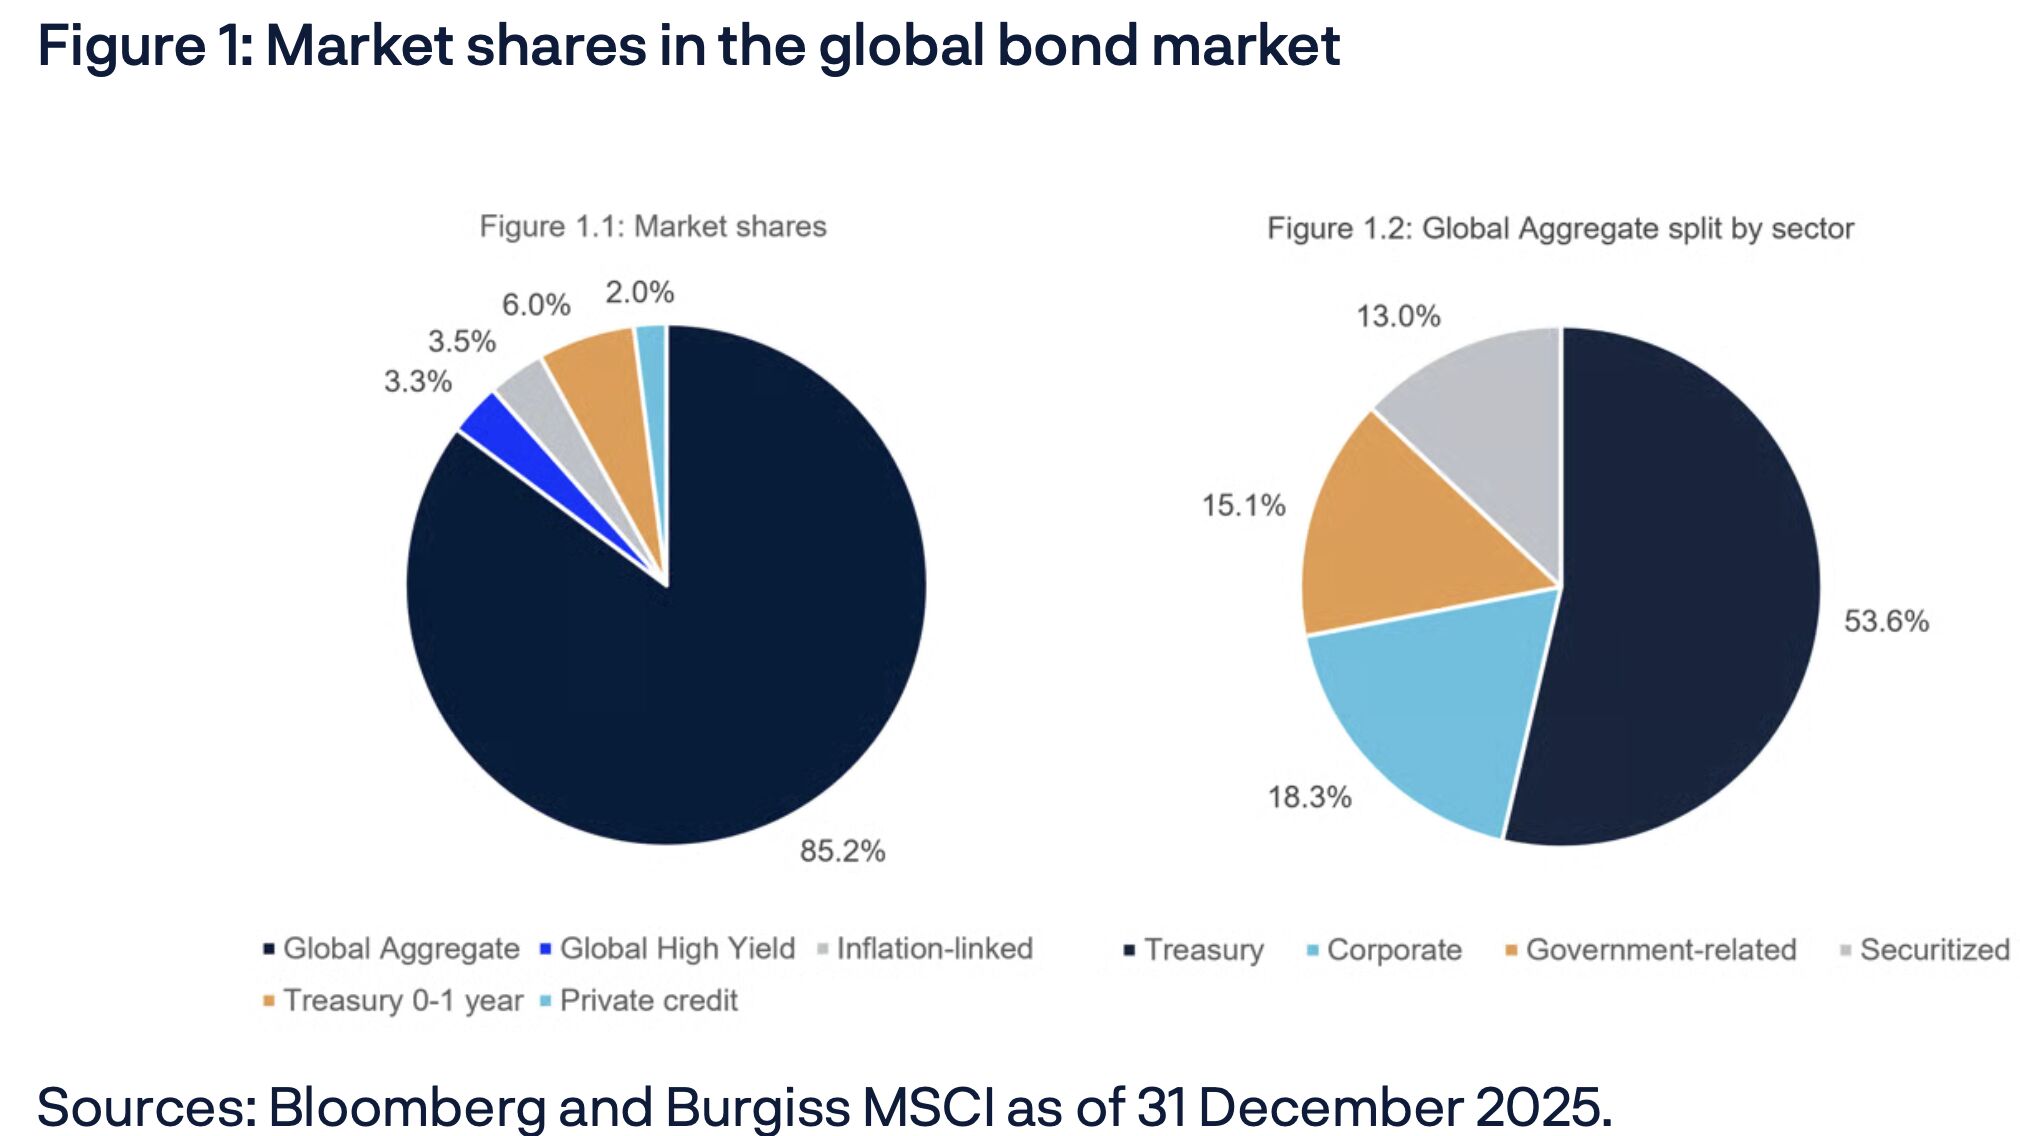
Para los Treasuries en concreto, el retroceso sería más marcado: del 34,1 % al 21,9 % del índice de renta fija. A título ilustrativo, esta reducción podría representar unos 80.000 millones de dólares, aunque esta cifra no es más que un orden de magnitud, ya que la transición se extendería a lo largo de varios años.
Paralelamente, los bonos estadounidenses no soberanos pasarían del 16,2 % al 27,6 %, mientras que los títulos hipotecarios garantizados por las agencias estadounidenses (Fannie Mae, Freddie Mac, Ginnie Mae) representarían alrededor del 13 % del nuevo índice.
En una gran cartera de inversión, los bonos cumplen tres funciones: reducir la volatilidad, proporcionar liquidez en los reequilibrios y generar rendimiento. Norges Bank observa que la capacidad estabilizadora depende sobre todo del peso total de los bonos, más que de su composición interna.
Las simulaciones históricas del fondo muestran que una parte soberana del 40 % de la cartera de renta fija habría bastado en los episodios de estrés más exigentes. Al conservar el 50 %, el fondo preservaría un margen de seguridad cómodo y dispondría al mismo tiempo de recursos excedentarios para reasignar.
Este enfoque permite al fondo aumentar ligeramente su rendimiento global sin reabrir la cuestión política de una reducción de la asignación total a los bonos. Es un arbitraje pragmático: mantener la protección de la cartera mejorando al mismo tiempo la remuneración de los activos de renta fija.
Los bonos no soberanos que el fondo prevé aumentar—en particular los títulos hipotecarios garantizados por agencias—se benefician de un apoyo gubernamental implícito que preserva una calidad crediticia cercana a la del Estado estadounidense. Sin embargo, ofrecen un rendimiento adicional que remunera riesgos específicos, en particular el riesgo de amortización anticipada de los créditos hipotecarios.
Esta segmentación del mercado de renta fija estadounidense permite al fondo seguir muy expuesto a la economía y al sistema financiero estadounidenses sin concentrar excesivamente sus posiciones en Treasuries puros.
La exposición a la divisa estadounidense pasaría del 52,9 % al 52,5 % de la cartera de renta fija. Esta estabilidad demuestra que la reasignación no es una señal de falta de confianza en el dólar ni una retirada de Estados Unidos. Se trata de un reposicionamiento dentro del propio mercado de renta fija estadounidense, destinado a optimizar el equilibrio entre rendimiento y riesgo.
Aunque Norges Bank gestiona el fondo en el día a día, es el Ministerio de Finanzas noruego quien fija su índice de referencia. Una modificación de este tipo requiere la aprobación del Parlamento. El consejo de expertos debe entregar su informe el 25 de enero de 2027. El Ministerio presentará después su posición en el Libro Blanco de primavera, antes del examen parlamentario y la eventual modificación del mandato.
Incluso si el proyecto fuera validado, la transición comenzaría como muy pronto en el segundo semestre de 2027 y se escalonaría progresivamente. Los 80.000 millones de dólares constituyen, por tanto, un potencial máximo de ajuste, no un programa de ventas inmediato. Esto reduce el riesgo de un impacto brusco en el mercado y permite una ejecución ordenada.
Esta iniciativa del fondo soberano noruego refleja una reflexión profunda sobre la asignación óptima entre bonos soberanos y no soberanos. No señala ni una desconfianza hacia los Treasuries ni una retirada del mercado estadounidense, sino más bien un afinamiento de la estrategia de renta fija para equilibrar mejor protección y rendimiento.
El calendario dilatado y el encuadre político recuerdan que incluso los mayores fondos soberanos operan bajo restricciones institucionales y deben justificar sus decisiones de asignación ante sus mandantes.
Esto no constituye un consejo de inversión.






