



October 6, 2026
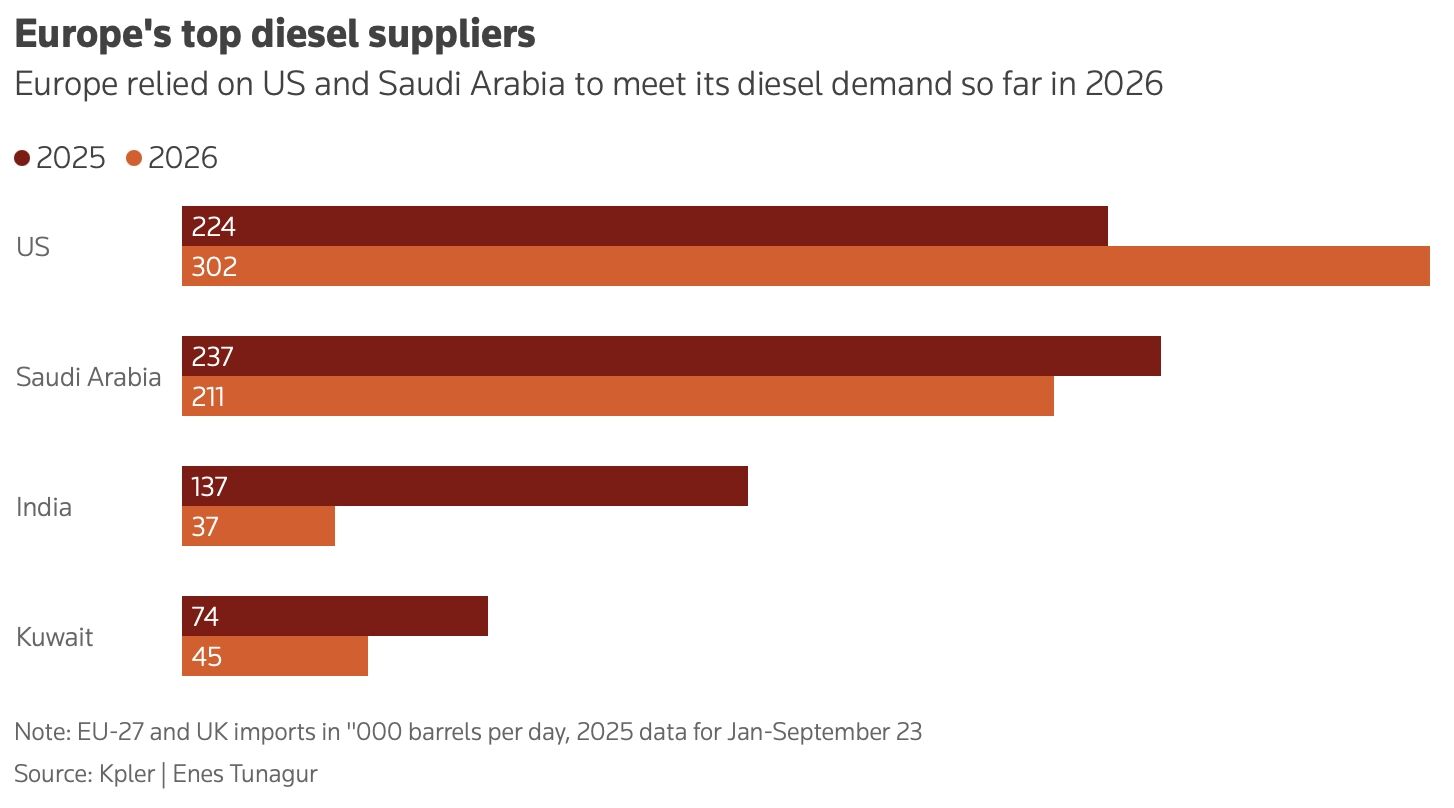
El 2 de octubre, el G7 anuncia la puesta en el mercado de 100 millones de barriles de crudo y productos refinados durante cuatro meses, con especial énfasis en el diésel. Esta iniciativa busca atenuar las tensiones en los mercados energéticos europeos. El diésel europeo retrocedió inmediatamente más de un 8 % en los mercados de futuros, mientras que el Brent terminó la sesión casi sin cambios. Un gesto simbólico que calma, temporalmente, sin resolver los desafíos estructurales subyacentes.
El anuncio del G7 se inscribe en un compromiso más amplio. En marzo de 2026, el grupo había prometido liberar 400 millones de barriles. En la fecha de este anuncio, 325 millones ya habían sido comercializados según la Agencia Internacional de la Energía. Los 100 millones adicionales incluyen compromisos aún no ejecutados y, por tanto, no constituyen íntegramente una oferta nueva más allá del programa inicial.
La composición final sigue siendo difusa. La propuesta francesa preveía 50 millones de barriles de diésel específicamente. A modo de referencia, esta cantidad representaría alrededor de once días de consumo europeo, es decir, 417.000 barriles al día durante cuatro meses. Un aporte significativo, siempre que las entregas sigan el calendario anunciado.
En los mercados de la energía, una distinción esencial opone la oferta de crudo a la oferta utilizable. Liberar crudo adicional no proporciona diésel de inmediato: el cuello de botella se concentra en el refino y el transporte.
Liberar carburante ya refinado actúa de forma más directa sobre la escasez. A la inversa, disponer de más petróleo crudo solo crea demanda si existe capacidad de transformación disponible. Esta distinción explica por qué la reacción de los mercados de futuros, aunque notable, debe interpretarse con prudencia.
Si una bajada duradera de 10 dólares por barril de diésel se materializara y se repercutiera íntegramente al consumidor, representaría aproximadamente 7 céntimos por litro con impuestos incluidos, suponiendo un tipo de cambio euro-dólar estable en 1,12 y la ausencia de modificaciones fiscales u otros costes. Este orden de magnitud sigue siendo condicional: depende de la profundidad y la duración de la reacción de los mercados.
La intervención tiene también una dimensión geopolítica. Washington renuncia a prohibir las exportaciones de diésel estadounidense, una elección que preserva los flujos existentes en lugar de crear nuevos barriles. Europa evita así una competencia mayor por los cargamentos mundiales restantes.
Las reservas de seguridad del G7 compensan temporalmente los volúmenes que faltan en los mercados. No reparan ni las refinerías existentes ni las rutas marítimas infrautilizadas. El G7 alivia, por tanto, el mercado hoy reduciendo su colchón de seguridad antes del invierno, un enfoque que aplaza más que resuelve la tensión estructural.
Varios indicadores merecen un seguimiento atento. El diésel efectivamente entregado en torno al 22 de octubre constituirá una primera prueba de credibilidad del anuncio. La evolución de los stocks a corto y medio plazo indicará si esta liberación produce efectos duraderos. Por último, el retorno progresivo de las exportaciones del golfo Pérsico y de Rusia pesará sobre la eficacia de esta intervención: cuanto más se reconstituya la oferta alternativa, menos visible será el alivio aportado por el G7.
Esto no constituye un consejo de inversión.



