



October 19, 2026
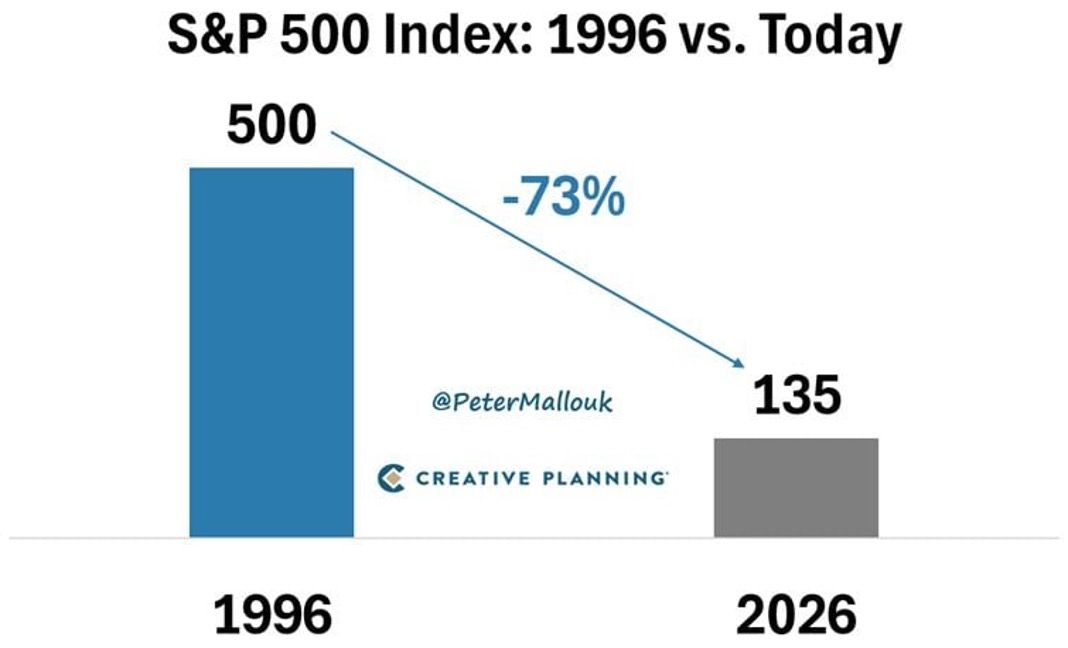
Desde 1996, el 73 % de las empresas que componen el S&P 500 han salido del índice. Esta renovación masiva refleja menos una tasa de fracaso que una realidad: los índices siguen las transformaciones del mercado, mientras que los gestores activos tratan de anticiparlas. En un contexto de mayor concentración en torno a grandes nombres tecnológicos, esta distinción se vuelve estratégica.
Que solo 135 de los 500 miembros de 1996 sigan figurando en el índice en 2026 puede parecer espectacular. Conviene matizar: esta estadística mide una presencia en un índice, no un juicio de fracaso económico. Una empresa sale de la lista por varias razones: un crecimiento que la sitúa fuera de las 500 mayores capitalizaciones, una fusión, una escisión o un declive. Cada uno de estos escenarios cuenta una historia diferente.
NVIDIA sustituyó a Enron en 2001. Amazon se incorporó al índice en 2005; Kodak salió en 2010. JDS Uniphase, que entró en 2000, se desplomó con el estallido de la burbuja de las telecomunicaciones. Estos ejemplos ilustran una dinámica sencilla: el índice registra un tamaño alcanzado, no un rendimiento futuro garantizado.
Otros cambios reflejan la consolidación del sector. Mobil se fusionó con Exxon en 1999: el nombre desapareció, pero las actividades continuaron. Hewlett-Packard se escindió en dos entidades en 2015, ambas incorporadas al índice. Estos movimientos muestran que la composición del índice sigue las estrategias de las empresas, en lugar de dictarlas.
Con los años, el peso del índice se ha concentrado. Los mayores ganadores crecen aún más, debido a su ponderación creciente. Esta dinámica crea una dependencia de un número reducido de sociedades, en particular las vinculadas a la inteligencia artificial. La concentración aumenta el riesgo de que las expectativas incorporadas en las cotizaciones de estos gigantes no se materialicen o se ralenticen.
Ahí interviene la gestión activa. Un gestor puede detectar dos fuentes de valor: primero, identificar en otros lugares empresas de tamaño mediano o grande cuyas perspectivas el mercado valora insuficientemente. Después, detectar las pequeñas y medianas sociedades capaces de convertirse en los líderes del mañana, antes de su posible entrada en el índice.
Este enfoque exige, no obstante, una disciplina estricta. Para competir con los fondos cotizados (ETF), un gestor debe dominar tres elementos: una valoración rigurosa, unas comisiones contenidas y un horizonte de inversión lo bastante largo para que sus convicciones produzcan sus efectos. La concentración por sí sola no garantiza la rentabilidad superior.
La inteligencia artificial amplía las capacidades del gestor. Permite analizar un mayor número de empresas, cruzar datos financieros e información contextual, y probar varios escenarios en paralelo. Correctamente utilizada, multiplica el alcance del juicio humano.
No lo sustituye. La IA identifica patrones, prueba hipótesis, organiza la información. Es el gestor quien da sentido, quien acepta o revisa sus convicciones según los hechos, quien decide el momento de actuar.
La ventaja de la gestión activa se basa en la capacidad de detectar pronto las buenas empresas, comprarlas a un precio justo y dejar tiempo a esa convicción para que produzca sus efectos. La IA apoya este proceso ampliando el campo de observación y acelerando el análisis. Pero no elimina ni el riesgo de equivocarse, ni la necesidad de revisar las posiciones cuando la realidad difiere de las expectativas.
Esto no constituye un consejo de inversión.



