September 22, 2026
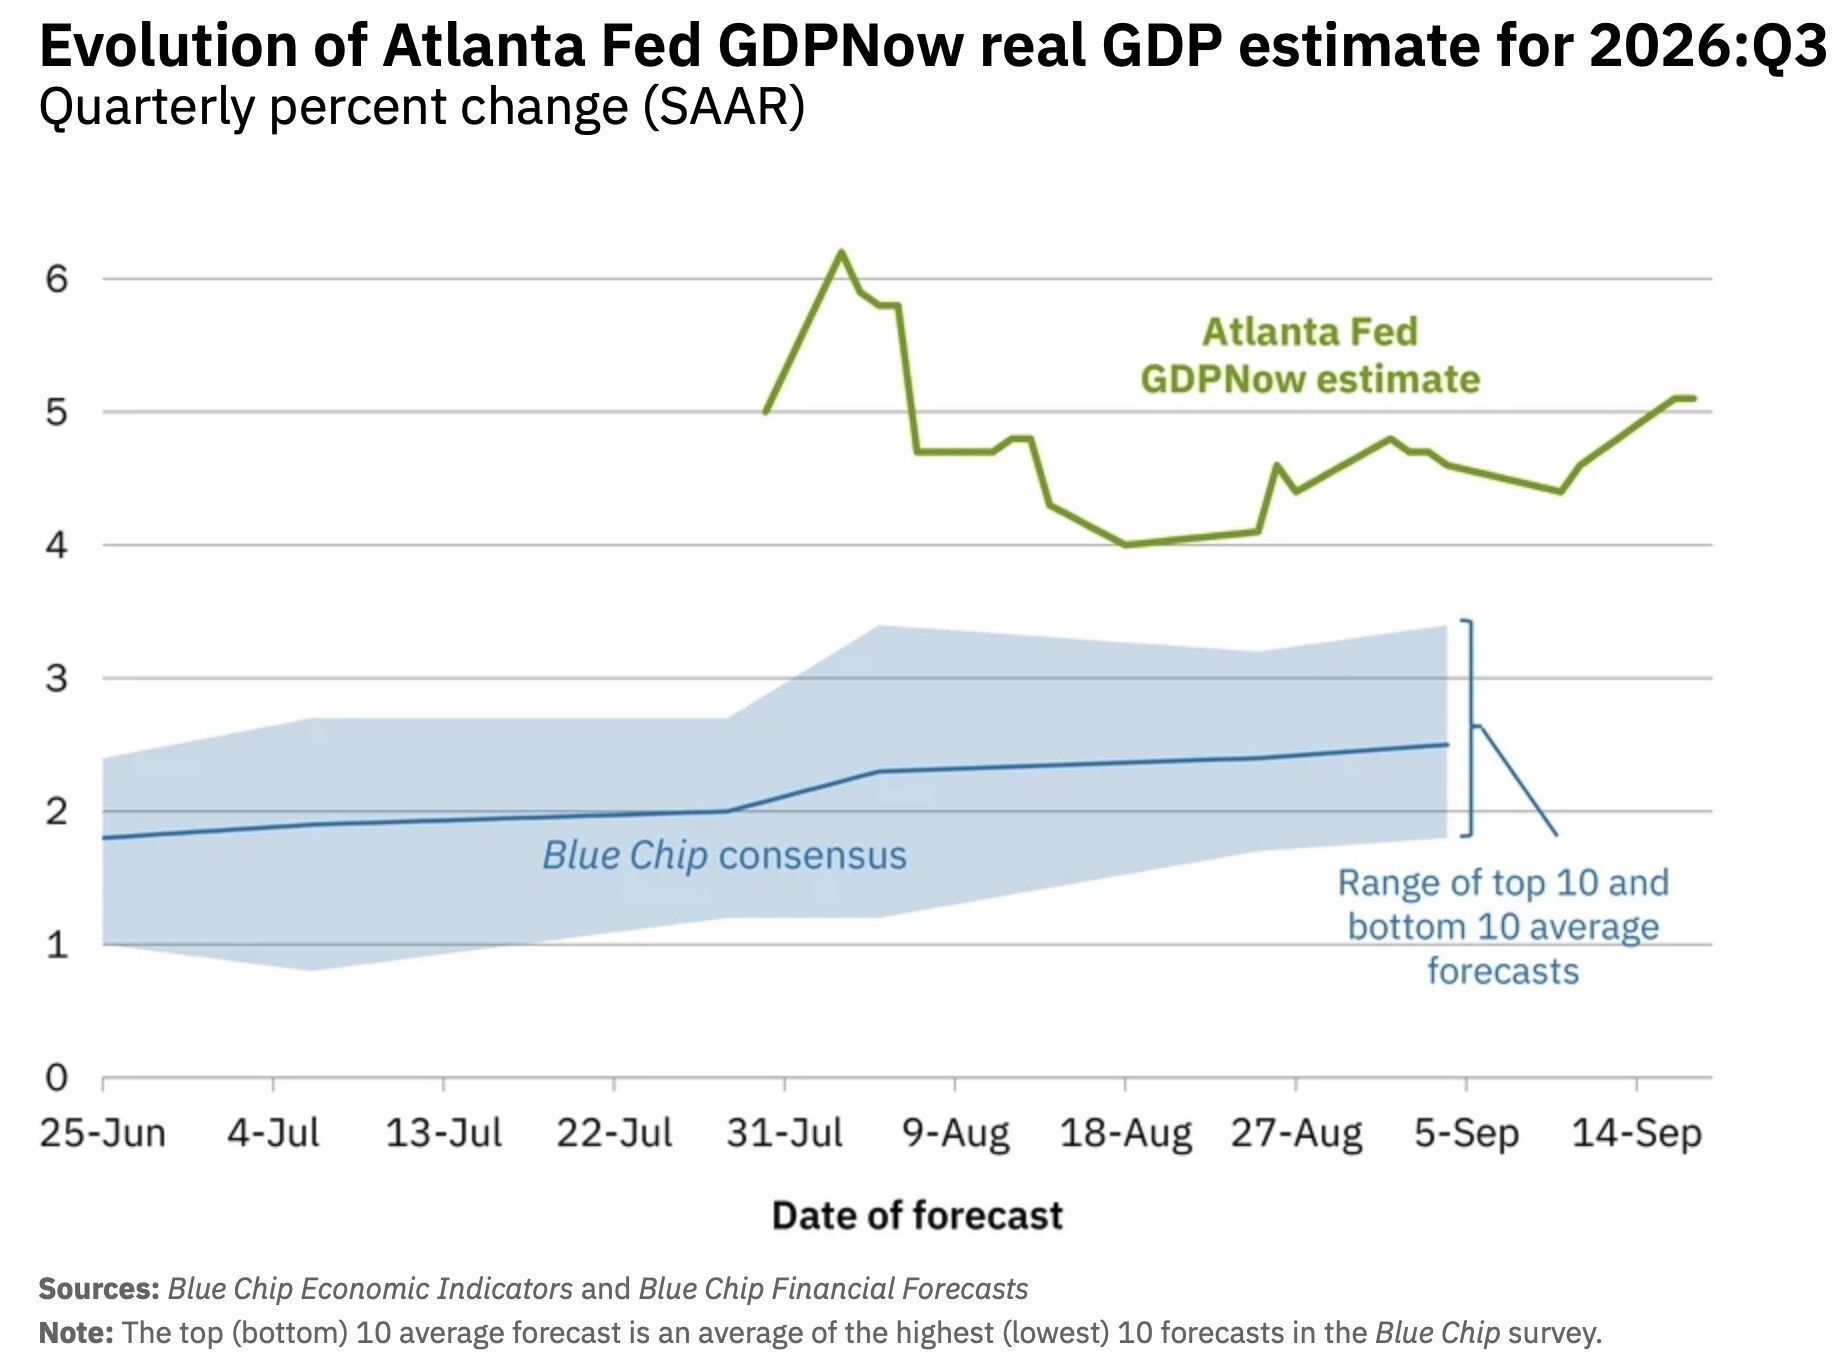
El crecimiento estadounidense se acelera mientras la Reserva Federal prosigue su ciclo de endurecimiento. En el centro de este contexto: una cuestión central para los inversores. ¿Pueden los beneficios de las empresas seguir progresando pese al aumento del coste del capital? Los mercados de renta variable responden afirmativamente por el momento, pero este equilibrio descansa en unos fundamentales que cualquier choque podría debilitar.
La aceleración del crecimiento estadounidense que muestra el modelo GDPNow —del 4,4 % al 5,1 % en ritmo anualizado— merece una lectura matizada. La descomposición revela que el consumo contribuye con 2,8 puntos, mientras la inversión privada aporta 3,2 puntos, de los cuales alrededor de 2 puntos provienen de la variación de inventarios. El comercio exterior, en retroceso, resta 1,4 puntos de crecimiento.
Excluyendo los movimientos de inventarios —a menudo volátiles y menos indicativos del ritmo duradero de la economía—, el crecimiento estimado se acerca al 3,1 %. Esta cifra, más moderada, refleja mejor la trayectoria sostenible. La demanda interna muestra cierta resiliencia: las ventas minoristas rebotaron un 1,2 % en agosto tras un retroceso del 0,5 % en julio. Esta recuperación queda por confirmar sobre la base de cifras corregidas de los efectos de precios, a fin de establecer si este repunte es estructural o temporal.
En el frente de los mercados de renta variable, la dinámica resulta instructiva. El múltiplo P/E del S&P 500 —calculado sobre los beneficios esperados— ha descendido de 22 a 19 desde principios de año. Paralelamente, el índice se mantiene cerca de su récord histórico, cercano a los 7.800 puntos, alcanzado en agosto.
Esta aparente contradicción tiene explicación: la bajada de los múltiplos ha sido más que compensada por el crecimiento de los beneficios estimados. En otras palabras, los inversores aceptan pagar menos por cada dólar de beneficio, pero el importe total de los beneficios progresa lo bastante rápido como para que el índice consolide sus ganancias. Este mecanismo es clásico en los ciclos de normalización de los tipos: las valoraciones se contraen, pero los fundamentales siguen siendo favorables.
La Reserva Federal subió sus tipos oficiales 25 puntos básicos el 16 de septiembre, una decisión ya descontada por los mercados. Más interesante: el mercado anticipa una trayectoria de subidas más firme que la proyección mediana de los miembros de la Fed. Incorpora una subida adicional de aquí a finales de 2026 y después unas dos más en el horizonte del otoño de 2027.
Esta divergencia entre las expectativas del mercado y las proyecciones de la Fed plantea una pregunta: ¿anticipan los mercados una persistencia de la inflación por encima del objetivo, o integran un escenario de riesgo? Una actividad resistente y una inflación mantenida por encima del objetivo podrían efectivamente justificar algunas subidas adicionales. No obstante, la magnitud del ciclo contemplado sigue siendo muy inferior a la del ciclo agresivo de 2022.
Para que las acciones conserven sus niveles actuales, los beneficios deben seguir progresando pese a un coste del capital al alza. Ese es el postulado central del mercado. Hasta ahora, este equilibrio se mantiene. Las previsiones de resultados han crecido lo suficiente para absorber la contracción de los múltiplos.
Sin embargo, este equilibrio presenta puntos de fragilidad. Una subida rápida de los tipos largos podría desestabilizar las valoraciones actuales al inflar la tasa de descuento aplicada a los flujos de beneficios futuros. Del mismo modo, una revisión a la baja de las previsiones de resultados —particularmente en el sector tecnológico, que pesa mucho en los índices— constituiría un choque significativo para los mercados. Las empresas tendrían entonces dificultades para justificar sus niveles de valoración actuales, incluso con múltiplos comprimidos.
El cuadro de mando económico y de mercado dibuja un escenario base sólido: un crecimiento moderado pero resiliente, una Fed que sube sus tipos gradualmente sin brusquedad y unos beneficios capaces de sostener las acciones. No obstante, este escenario descansa en un equilibrio delicado. Los dos principales riesgos —una aceleración de los tipos largos o una decepción en los beneficios— podrían volcarlo rápidamente.
Para los inversores, esta configuración sugiere una vigilancia reforzada: seguir la progresión efectiva de los beneficios respecto a las previsiones, vigilar la evolución de los rendimientos de los bonos y permanecer atentos a cualquier cambio en la comunicación de la Fed. Los fundamentales desempeñan hoy el papel de amortiguador frente al endurecimiento monetario. Mientras sigan sólidos, los mercados tienen una base. En cuanto se debiliten, el equilibrio se rompe.
Esto no constituye un consejo de inversión.






