November 3, 2026
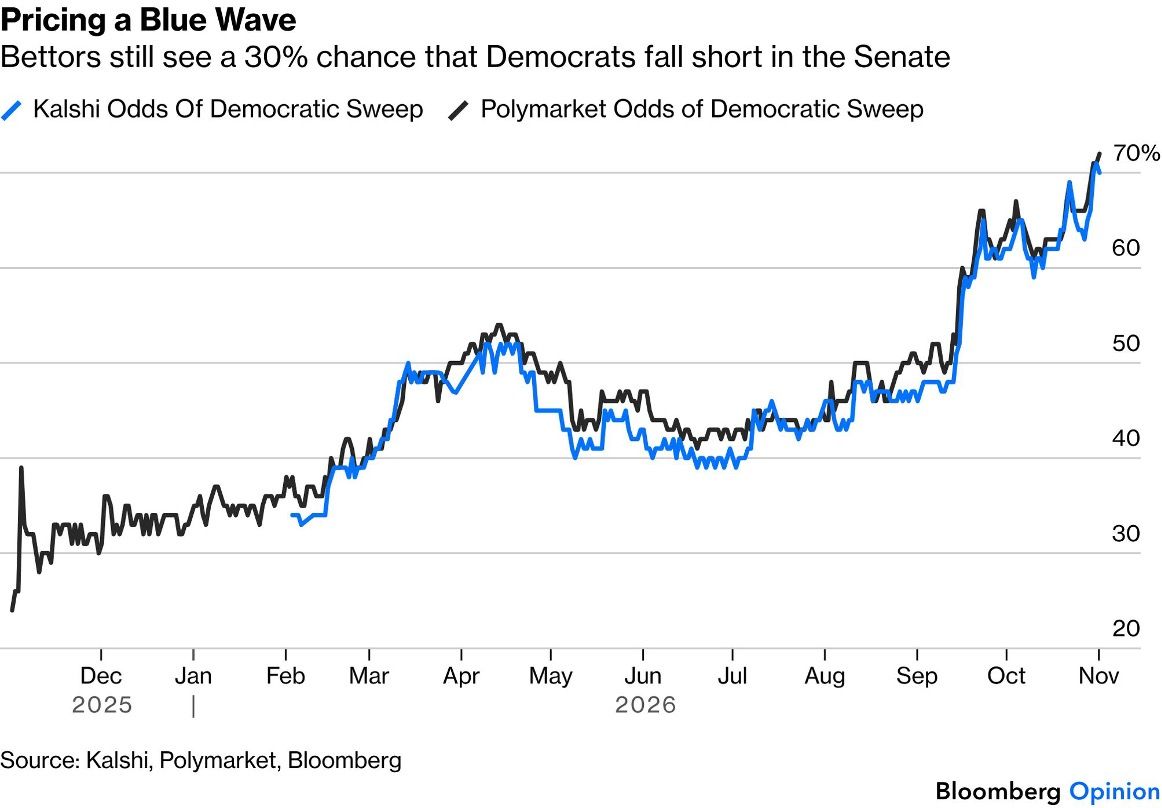
Las próximas elecciones de mitad de mandato estadounidenses dibujan progresivamente un escenario en el que los demócratas podrían conservar el control del Senado, e incluso conquistar la Cámara de Representantes. Pero entre sondeos y resultados electorales, la diferencia siempre es posible. Más allá de la votación, es sobre todo la dinámica institucional entre un presidente republicano y un Congreso potencialmente demócrata la que dará forma a los dos próximos años, con implicaciones muy reales para los mercados financieros.
Los últimos sondeos del New York Times y Siena Research sitúan a los demócratas por delante en cinco escaños del Senado actualmente controlados por los republicanos. Están empatados en un sexto. Esta configuración, si se confirma, les permitiría conservar su mayoría senatorial, incluido su escaño estratégico de Míchigan.
Los mercados de predicción, como Polymarket y Kalshi, ya integran en gran medida este escenario y otorgan una probabilidad sustancial a un control demócrata de las dos cámaras. Sin embargo, la historia electoral reciente recuerda que las sorpresas existen. Las votaciones imprevisibles en Brasil y en otros lugares ilustran que el dominio de un escenario en los sondeos nunca equivale a una certeza de resultado.
Si los demócratas controlan el Congreso frente a un presidente republicano, dispondrían de palancas significativas. Podrían rechazar la votación de nuevas leyes republicanas, controlar la asignación de los créditos presupuestarios y multiplicar las investigaciones parlamentarias. En el Senado, podrían bloquear los nombramientos judiciales y gubernamentales.
Pero este poder de bloqueo tiene sus límites. Sin una mayoría de dos tercios en cada cámara, el Congreso demócrata no podría anular un veto presidencial. Esta asimetría otorga al ejecutivo republicano una ventaja estructural.
Un presidente republicano podría rechazar casi cualquier iniciativa legislativa demócrata. En paralelo, conservaría un margen de acción en los ámbitos en los que el poder ejecutivo ya dispone de competencias constitucionales: comercio exterior, inmigración, política exterior y administración federal. Los tribunales, en particular el Tribunal Supremo, seguirían siendo un contrapoder adicional.
Esta configuración produce menos una parálisis total que una sucesión de confrontaciones: vetos, recursos judiciales, investigaciones y compromisos puntuales grabados en cada negociación presupuestaria.
Lo que está en juego no son dos años de inmovilismo completo. Es más bien un marco institucional en el que cada avance legislativo se convierte en objeto de negociación, en el que las decisiones se cristalizan en torno a crisis o a plazos impuestos por el calendario presupuestario.
El verdadero riesgo económico se concentra en un punto: financiar el Estado estadounidense requiere el acuerdo conjunto del Congreso y del presidente. Ninguno de los dos puede imponer su proyecto por sí solo. Es el terreno en el que los pulsos se vuelven concretos y costosos.
El precedente reciente lo ilustra. En 2025, los bloqueos presupuestarios provocaron 42 días de cierre parcial del Estado federal. En un contexto de mayor confrontación, este tipo de shutdown podría repetirse.
El impacto económico directo de un shutdown —pérdida de actividad, retrasos en los pagos— suele ser contenido. Pero el impacto indirecto es más grave: los shutdowns repetidos envían una señal a los mercados financieros sobre la capacidad de Washington para gestionar de forma duradera sus finanzas públicas. Es un factor de confianza que no se puede desdeñar.
Un escenario de control demócrata del Congreso no produce una economía paralizada, sino un juego político cuyas nuevas reglas los mercados financieros deben integrar.
El poder presupuestario se convierte en la cuestión central. Cada negociación sobre el techo de la deuda, cada votación de financiación de las agencias federales, se convierte en una ocasión de confrontación. Los futuros vencimientos presupuestarios —generalmente programados en otoño— podrían cristalizar crisis.
La capacidad de Washington para mantener un orden presupuestario estable, o al menos para evitar los choques repetidos, se convertirá en un factor de evaluación de riesgos para los inversores en renta fija, en particular en los Treasuries a medio plazo.
Las Midterms 2026 no dibujan un vencedor absoluto, sino un nuevo equilibrio de fuerzas. Si el escenario de los sondeos se confirma, podrían seguir dos años de inestabilidad política controlada, con el presupuesto federal como principal punto de ruptura económica. Los mercados financieros, ya acostumbrados a integrar este tipo de riesgo institucional, adaptarían sus expectativas en consecuencia.
Esto no constituye un consejo de inversión.






