
June 5, 2026
Según los datos presentados, el índice de costes de transporte del Logistics Managers' Index (LMI) estadounidense alcanza los 96, su nivel histórico más alto.
Los costes logísticos globales —transporte, almacenamiento y gestión de inventarios— han vuelto a su nivel más alto desde marzo de 2022, periodo que precedió al pico de inflación observado en Estados Unidos.
Paralelamente, Estados Unidos propone nuevos aranceles de entre el 10 % y el 12,5 % sobre las importaciones procedentes de unos 60 socios comerciales.
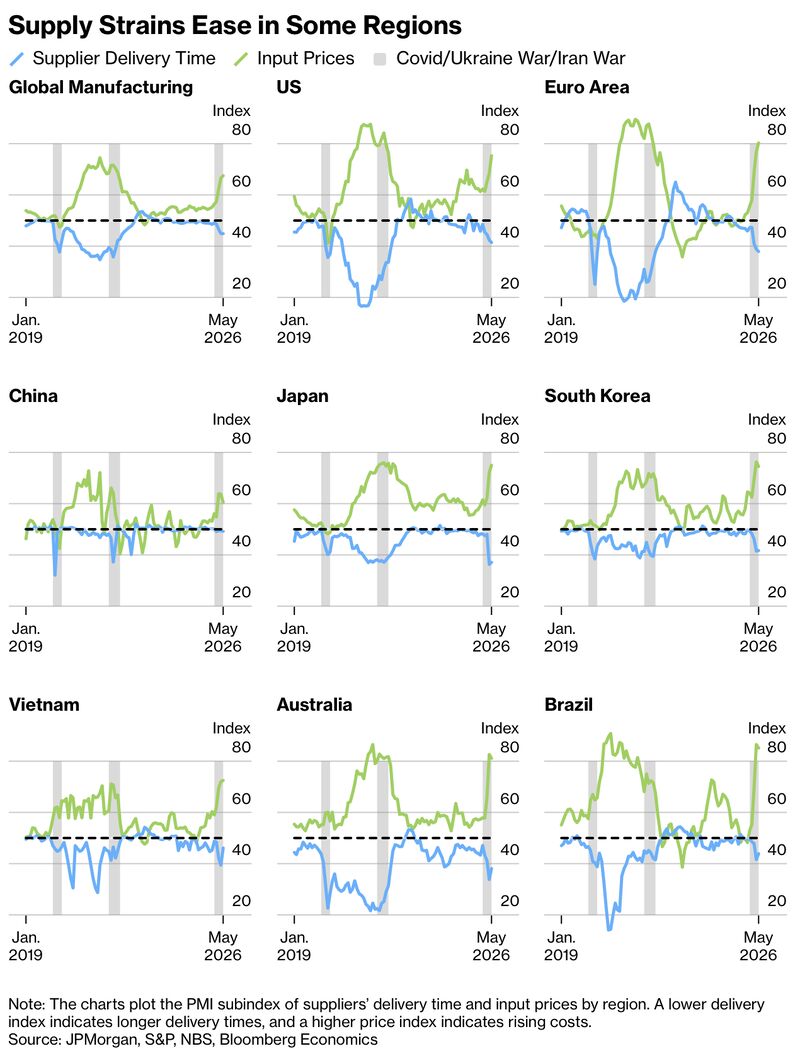
Los elementos proporcionados también indican que varias grandes regiones económicas están experimentando un aumento en los plazos de entrega de los proveedores, así como un repunte en los precios de los insumos.
El desafío no reside únicamente en el nivel de los nuevos aranceles, sino en su suma a otras restricciones ya existentes.
Los elementos proporcionados mencionan, en particular:
A diferencia del periodo del Covid-19, las cadenas de suministro no se describen como bloqueadas. Los datos presentados sugieren más bien una acumulación progresiva de costes adicionales en cada etapa del comercio internacional.
Esta evolución ilustra una diferencia importante entre dos formas de inflación.
Cuando la inflación está impulsada principalmente por una demanda muy dinámica, los bancos centrales pueden actuar subiendo sus tipos de interés para ralentizar la actividad económica.
Por el contrario, una inflación derivada del aumento de los costes de producción, del transporte o de los intercambios comerciales responde menos directamente a las herramientas de política monetaria.
Los bancos centrales pueden frenar la demanda global, pero no pueden eliminar aranceles, reducir directamente los costes energéticos ni agilizar las cadenas logísticas.
Los elementos proporcionados subrayan así el riesgo de un entorno en el que la inflación se ralentizaría menos rápidamente de lo previsto a pesar de un crecimiento económico más moderado.
Según los elementos presentados, un entorno caracterizado por un crecimiento moderado y una inflación persistente es generalmente más complejo para los bonos de larga duración, cuyo valor suele ser sensible a la evolución de las expectativas de inflación y de los tipos de interés.
Las empresas que disponen de un fuerte poder de fijación de precios pueden, por su parte, estar mejor posicionadas para absorber un aumento duradero de sus costes que aquellas cuyos márgenes ya son limitados.
Estas observaciones describen mecanismos económicos generales y no permiten prejuzgar el comportamiento futuro de las diferentes clases de activos.
El próximo ciclo inflacionista podría no adoptar la forma de un choque espectacular comparable al observado tras la pandemia.
Los elementos proporcionados invitan más bien a considerar un escenario en el que la acumulación de costes vinculados al comercio mundial —transporte, almacenamiento, cumplimiento normativo y reorganización de las cadenas de suministro— mantenga progresivamente presiones inflacionistas más duraderas.
Esta evolución recuerda que la globalización no se resume en los volúmenes intercambiados: su coste constituye también un factor susceptible de influir de forma duradera en la economía mundial.