
June 8, 2026
El S&P 500 ha ganado aproximadamente un 15 % en dos meses, un avance que, según los datos disponibles, solo se ha observado en cerca del 1 % de los casos desde 1980.
Al mismo tiempo, elLas 10 mayores empresas representan ahora el 40 % de la capitalización del S&P 500 y el 36 % de los beneficios previstos.
Los indicadores de exuberancia seguidos por Goldman Sachs se sitúan hoy en el percentil 86 histórico, frente alpercentil 95 en 2021ypercentil 100 durante la burbuja puntocom.
Estos elementos reflejan un mercado dinámico, aunque todavía por debajo de los niveles de tensión observados en los episodios más extremos.
El principal argumento a favor de que continúe el alza tiene que ver con la evolución de los resultados empresariales.
Según los datos proporcionados, los beneficios esperados de las empresas que componen el S&P 500 han aumentado aproximadamente un 16 % en lo que va de año, es decir, más que el propio índice.
Esta evolución sugiere que el aumento de las cotizaciones va acompañado de una mejora en las perspectivas de beneficios.
Los datos presentados subrayan así una diferencia con respecto al periodo de la burbuja puntocom, durante el cual las valoraciones habían crecido más rápido que los beneficios esperados.
La concentración del mercado estadounidense sigue siendo importante.
Con el 40 % de la capitalización concentrados en diez empresas, la evolución del índice depende en mayor medida del rendimiento de un número limitado de compañías.
No obstante, los elementos proporcionados indican que esta concentración sigue siendo inferior a los niveles alcanzados durante la burbuja puntocom.
Esta configuración puede aumentar la sensibilidad del mercado ante una posible decepción por parte de algunas grandes empresas, sin que ello constituya por sí solo una señal de cambio de tendencia.
Varios indicadores presentados sugieren que el entorno actual difiere de los episodios de gran euforia observados en 2000 o 2021.
Los flujos especulativos aumentan principalmente en torno a las empresas relacionadas con la inteligencia artificial.
En cambio, los datos proporcionados indican que la especulación sobre empresas no rentables sigue siendo notablemente inferior a los niveles observados en anteriores picos de mercado.
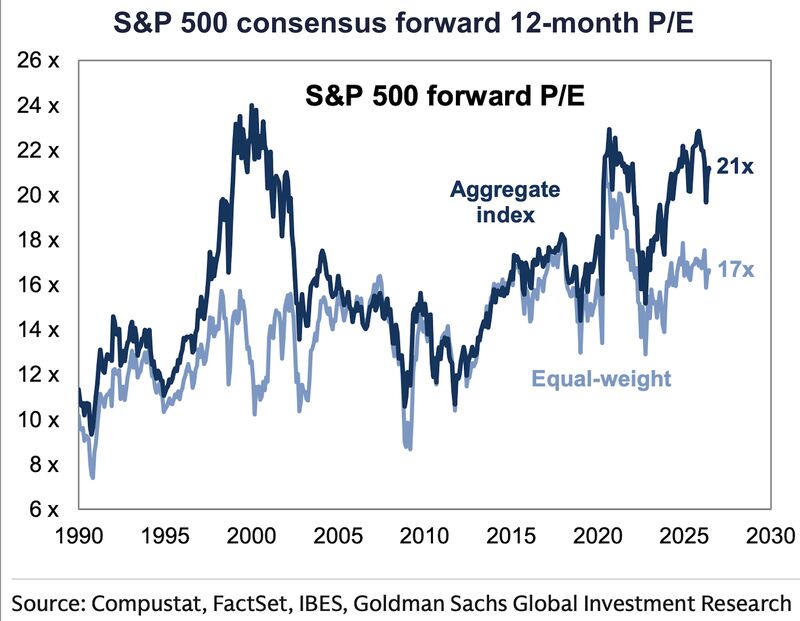
LaS&P 500 cotiza en torno a 21 veces los beneficios esperados.
Este múltiplo sigue siendo elevado en comparación con la historia del mercado estadounidense. Sin embargo, los elementos presentados recuerdan que parte de esta valoración se explica por el aumento de los beneficios previstos.
Los inversores siguen comprando durante las fases de retroceso.
Sin embargo, las encuestas de sentimiento no muestran un nivel de optimismo comparable al observado en los grandes máximos históricos.
Las posiciones cortas (short interest) también se mantienen relativamente elevadas según los estándares históricos. Los datos sugieren que este nivel de prudencia es difícilmente compatible con una euforia generalizada.
El comportamiento de las empresas también puede ofrecer indicios sobre la etapa del ciclo.
La información disponible indica que las salidas a bolsa y las emisiones de acciones se están reactivando gradualmente.
Históricamente, a menudo se observa una aceleración muy marcada de estas operaciones al final del ciclo, cuando las condiciones del mercado son especialmente favorables.
En este momento, esta dinámica se describe como moderada, aunque constituye un indicador a seguir en los próximos meses.
El mercado estadounidense presenta hoy varios signos de madurez.
La rapidez del alza, la concentración de los resultados y las elevadas valoraciones reflejan una gran confianza por parte de los inversores.
Al mismo tiempo, el crecimiento de los beneficios, la ausencia de euforia generalizada y el mantenimiento de cierto nivel de escepticismo distinguen aún la situación actual de los grandes episodios especulativos del pasado.
Los datos sugieren, por tanto, que el principal riesgo no es necesariamente un giro inmediato, sino una reducción progresiva del margen de error. Si el crecimiento de los beneficios o de la economía llegara a decepcionar, los mercados podrían volverse más sensibles a las malas noticias.