October 29, 2026
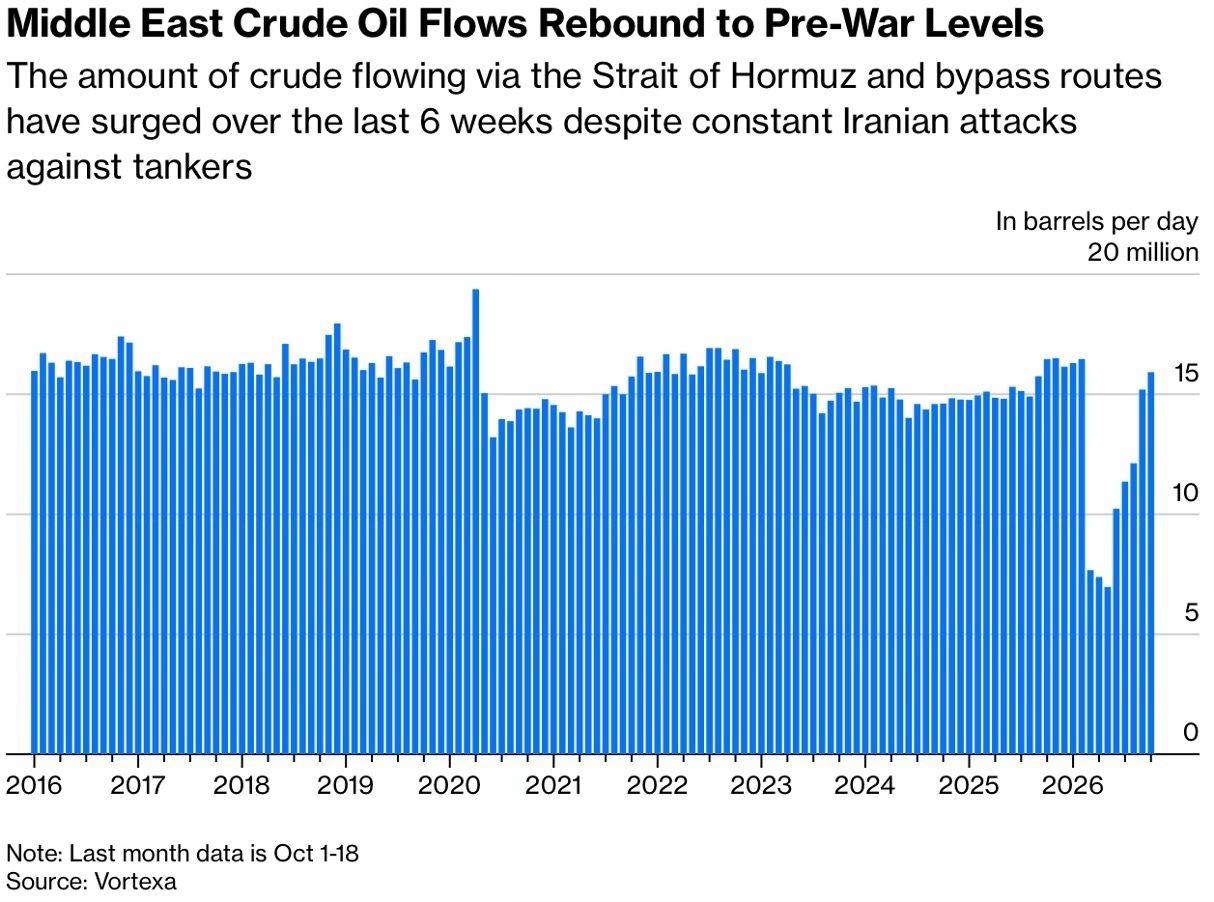
El retorno de las exportaciones de petróleo de Oriente Medio a niveles cercanos a los de antes de la guerra no va acompañado de una bajada proporcional de los precios. El Brent sigue elevado, revelando una brecha estructural entre la capacidad de suministro y la resiliencia del mercado. Comprender esta divergencia ilumina las dinámicas a largo plazo de los mercados energéticos.
A principios de octubre, las exportaciones de petróleo de Oriente Medio (excluido Irán) alcanzaron unos 16,5 millones de barriles diarios, un nivel comparable al anterior a la crisis. Paradójicamente, el Brent cotiza a 113,88 dólares el barril, mientras que el WTI estadounidense se sitúa en 99,90 dólares. La diferencia de casi 14 dólares entre estas dos referencias refleja fricciones más profundas en el mercado internacional.
Esta divergencia entre la recuperación de los flujos y el mantenimiento de precios elevados merece explicación. No resulta de una simple reacción mecánica a los volúmenes disponibles, sino de factores estructurales más complejos que afectan a toda la cadena de suministro.
El retorno de los flujos no equivale a una normalización de la oferta. Entre finales de febrero y finales de septiembre, los inventarios mundiales disminuyeron en 509 millones de barriles. Esta caída indica que la producción actual, pese a su recuperación, sigue siendo insuficiente para satisfacer la demanda y, al mismo tiempo, reconstituir las reservas. Un mercado calmado exige no solo flujos, sino la capacidad de acumular existencias de seguridad.
Más allá de la producción de crudo, la logística desempeña un papel central. Los circuitos de suministro siguen perturbados: desvíos obligatorios, costes de seguro elevados y gastos de transporte incrementados encarecen el petróleo finalmente entregado a los consumidores. Las exportaciones de productos refinados procedentes del Golfo siguen siendo significativamente inferiores a sus niveles históricos, comprimiendo la oferta de productos acabados disponibles.
La amenaza de una nueva perturbación de las principales rutas marítimas o de un ataque contra infraestructuras críticas introduce una prima de riesgo en la formación de los precios. Esta prima sigue estando justificada mientras persista la inestabilidad regional, con independencia de la capacidad técnica actual para entregar petróleo.
Entre 2011 y 2014, el mercado del petróleo sostuvo precios elevados, apoyados por la demanda emergente y las restricciones de oferta. Después, el auge del petróleo de esquisto estadounidense, combinado con una desaceleración de la demanda mundial y la estrategia de la OPEP, provocó un giro brutal. El Brent cayó por debajo de los 60 dólares entre 2015 y 2017, lo que ilustra que ningún régimen de precios es perpetuo.
Esta alternancia histórica revela una lección importante: las rupturas de régimen se producen cuando el equilibrio fundamental entre oferta, demanda e inventarios bascula. Los precios solo se mantienen elevados mientras ese equilibrio lo justifica.
Una relajación duradera de los precios del petróleo exige la convergencia de tres elementos:
En lugar de centrarse en los precios nominales, los participantes del mercado deben prestar atención a: la evolución de los inventarios mundiales (indicador clave de la tensión relativa), la diferencia de precios entre los distintos vencimientos del Brent (que refleja las expectativas a corto plazo) y la evolución de los costes de transporte (revelador indirecto de la seguridad de las rutas y de los seguros).
Una disminución duradera de los precios no exige necesariamente un acuerdo de paz inmediato. La adaptación progresiva de la oferta, la mejora de los circuitos logísticos y la reconstrucción de los inventarios podrían bastar para crear las condiciones de una relajación. A la inversa, una desaceleración económica mundial que redujera el consumo de petróleo también podría llevar a una bajada de los precios, pero sin resolver los factores geopolíticos subyacentes.
La historia del petróleo muestra que un conflicto regional puede persistir durante años sin que los precios se mantengan duraderamente elevados: es la evolución del equilibrio fundamental entre oferta, demanda e inventarios la que acaba prevaleciendo. El mercado dispone de mecanismos de adaptación potentes, pero lentos.
Esto no constituye un consejo de inversión.






