



October 28, 2026
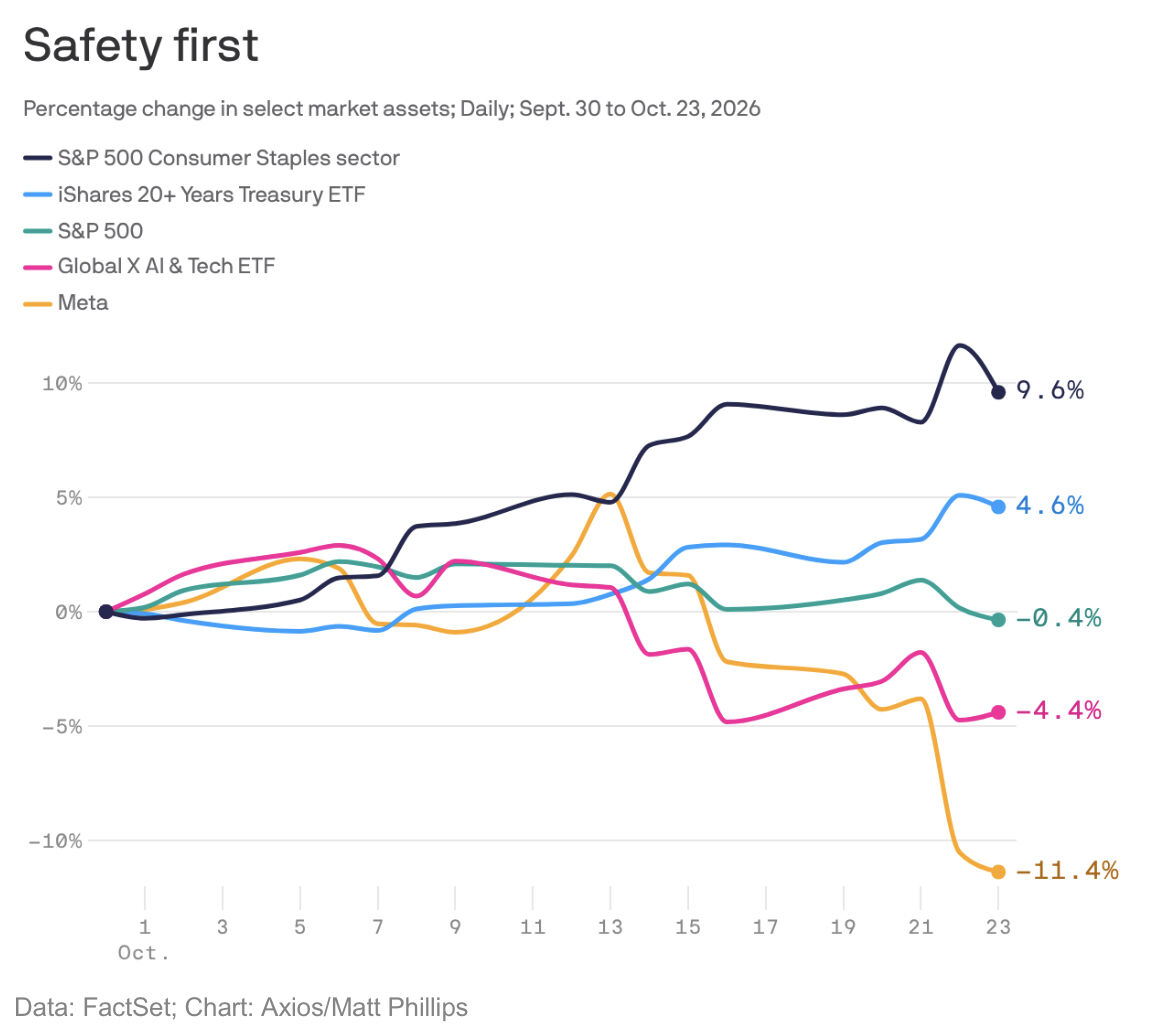
Desde finales de septiembre, los mercados estadounidenses viven una transformación importante. Los inversores reducen de forma masiva su exposición a las grandes tecnológicas para privilegiar los bonos y los sectores defensivos. Esta rotación no significa un abandono del crecimiento, sino una reevaluación del riesgo y una vuelta a criterios de inversión más diversificados.
La dinámica de los mercados se ha invertido de forma notable. Los valores de consumo básico han avanzado un 9,6 % desde finales de septiembre, mientras los bonos estadounidenses de largo plazo han ganado un 4,6 %. En sentido contrario, el S&P 500 retrocede ligeramente un 0,4 %, los valores mundiales ligados a la inteligencia artificial caen un 4,4 % y Meta registra una caída del 11,4 %.
La magnitud de este giro se observa especialmente en las pequeñas y medianas capitalizaciones. El jueves, el índice S&P 500 equiponderado superó a la versión tradicional en más de 1,9 puntos, una brecha inédita desde julio de 2024. Este fenómeno revela un movimiento estratégico de los inversores: no abandonan masivamente la renta variable, sino que redistribuyen sus carteras hacia empresas con ingresos más previsibles y menos dependientes de la IA.
Tras varios años marcados por el dominio de las tecnológicas, los bonos estadounidenses recuperan un atractivo innegable. El rendimiento a 10 años ha vuelto al 5 %, tras superar el 5,3 % a principios de octubre. Este movimiento va acompañado de una captación masiva de liquidez hacia los fondos indexados de renta fija.
Desde principios de octubre, estos fondos han captado unos 58.000 millones de dólares. En proporción a las suscripciones totales a ETF, esto representa el 38 % de las entradas, un porcentaje considerable que refleja un realineamiento importante de las estrategias de asignación.
Para los inversores que buscan rendimiento real, los bonos estadounidenses indexados a la inflación ofrecen una perspectiva interesante, con un rendimiento real del 2,6 % a diez años. Esta combinación de rendimiento atractivo y protección potencial frente a una desaceleración económica explica el renovado interés por la renta fija.
La corrección no afecta a la tecnología de manera uniforme. Mientras los semiconductores registran retrocesos sensibles, los segmentos de software y ciberseguridad avanzan. Esta segmentación refleja un análisis más fino del riesgo dentro del sector.
Los sectores defensivos, en particular la salud y el consumo básico, resisten mejor las turbulencias. Este comportamiento diferenciado refleja una evolución de los criterios de selección: los inversores ya no juzgan a las empresas únicamente por su exposición a la IA o su potencial de crecimiento a corto plazo.
La capacidad de generar caja, la visibilidad de los beneficios futuros y la solidez del balance recuperan un lugar central. Las empresas que demuestran un crecimiento previsible de los ingresos y una rentabilidad consolidada despiertan un nuevo interés, mientras que las demasiado dependientes de ciclos masivos de inversión en IA se enfrentan a dudas sobre su valoración.
Los bonos desempeñan tradicionalmente un papel de refugio cuando dominan los temores a una desaceleración económica. Han subido en ese contexto desde finales de septiembre. Sin embargo, esta protección sigue siendo condicional.
Una aceleración de la inflación, en particular a través de una escalada del precio del petróleo, podría reavivar las presiones inflacionistas y hacer subir de nuevo los rendimientos de los bonos, reduciendo el atractivo de los bonos existentes. Esta fragilidad subyacente recuerda que los bonos nunca constituyen una cobertura absoluta, sobre todo en un entorno en el que persisten las presiones inflacionistas.
La rotación en curso no refleja un cambio radical de paradigma. Los inversores no rechazan el crecimiento ni el potencial a largo plazo de la tecnología. Más bien realizan una reevaluación disciplinada del equilibrio entre riesgo y rentabilidad.
Tras años marcados por la convergencia de las carteras hacia las gigantes tecnológicas y por la aceleración de las temáticas ligadas a la IA, los criterios clásicos recuperan peso: valoraciones razonables, visibilidad de los beneficios, solidez financiera y generación de tesorería. Esta normalización de la asignación sugiere un mercado que restablece progresivamente las distinciones entre perfiles de riesgo y perfiles de rentabilidad.
Esto no constituye un consejo de inversión.



