November 1, 2026
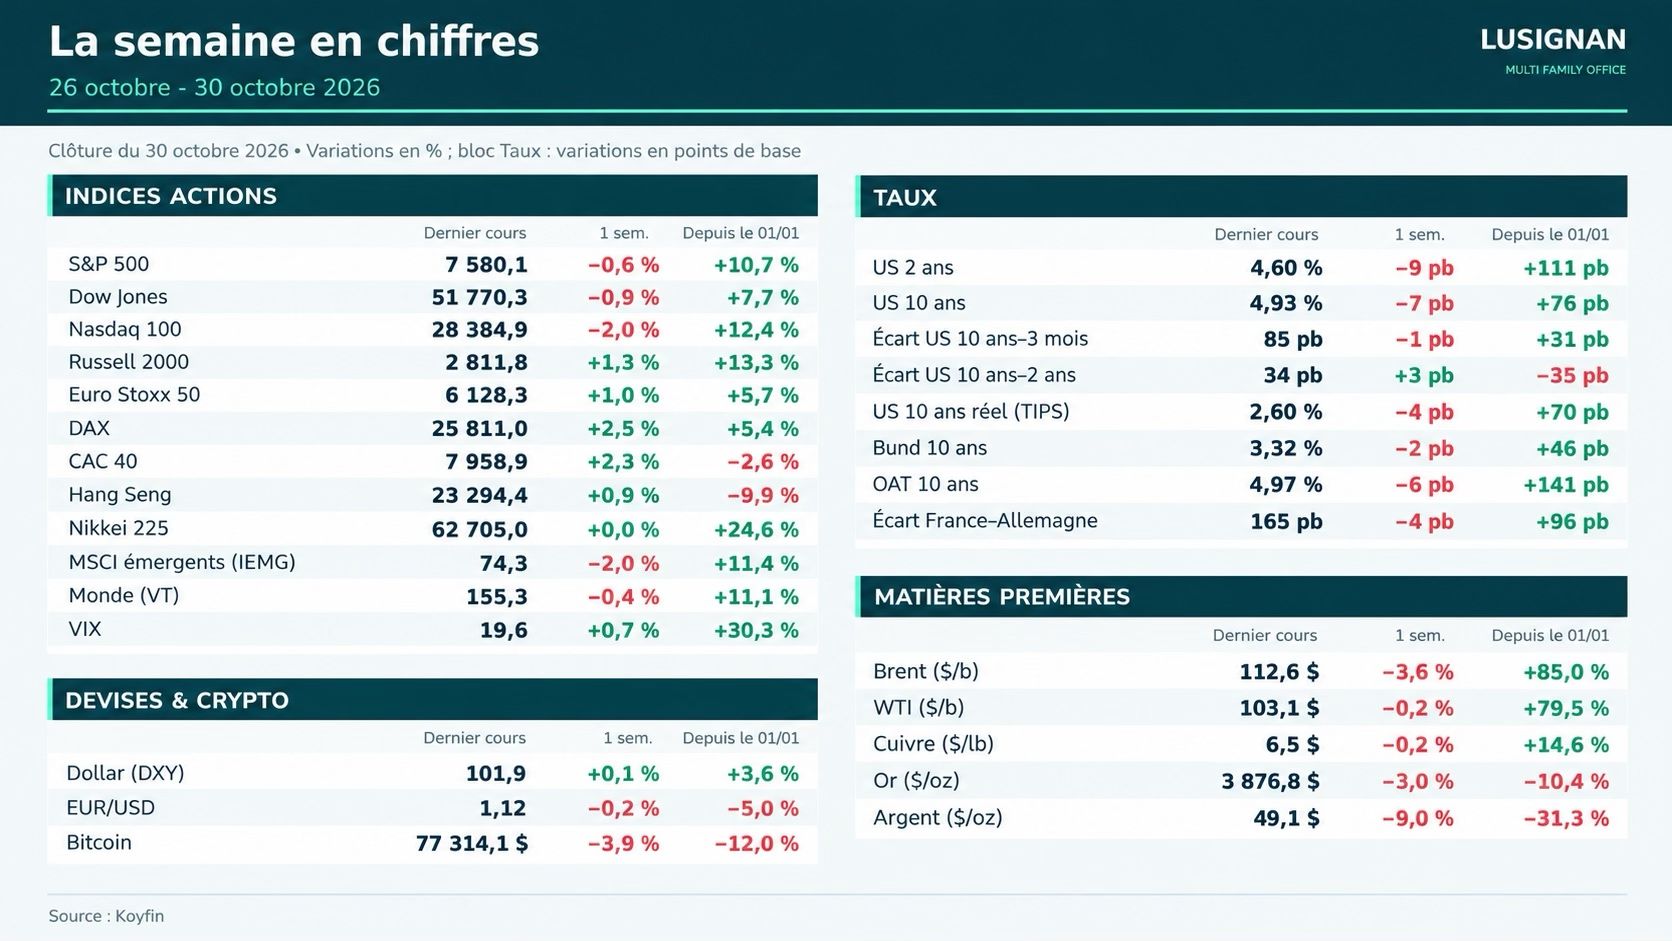
Los mercados mundiales vivieron una semana clave marcada por un reposicionamiento importante: Wall Street registró un retroceso notable, penalizado por los gigantes tecnológicos, mientras los capitales se redirigían hacia los valores de mediana capitalización y los sectores olvidados. En el frente macroeconómico, persiste un crecimiento a varias velocidades según las zonas geográficas, y emerge una pregunta central: ¿producirán por fin las colosales inversiones en inteligencia artificial los rendimientos esperados?
Wall Street registró una corrección notable durante la semana, con los gigantes tecnológicos como principales responsables de este retroceso. Paralelamente, una reducción histórica de las posiciones mantenidas por los hedge funds alimentó esta dinámica de reducción del riesgo.
Esta corrección no se tradujo en una huida generalizada hacia la liquidez o los valores refugio tradicionales. Al contrario, los inversores llevaron a cabo una redistribución táctica hacia los valores de mediana capitalización y los sectores que habían sido descartados de las carteras. Esta rotación benefició a las plazas europeas, que registraron ganancias. El mercado parece así menos en modo «pánico» que en modo «reasignación selectiva».
Los rendimientos estadounidenses retrocedieron durante la semana, y los bonos recuperaron su condición de clase de activo defensiva en periodos de incertidumbre. Este movimiento refleja un renovado apetito por los activos de renta fija frente a la volatilidad de las acciones.
Paralelamente, los diferenciales de crédito de las empresas activas en IA se ampliaron sensiblemente. Este fenómeno ilustra una selectividad creciente de los inversores: la financiación destinada a la IA sigue siendo necesaria, pero las primas de riesgo exigidas aumentan, lo que indica que se están teniendo en cuenta los retos de rentabilidad asociados a estas inversiones de gran envergadura.
El dólar y el euro se movieron en rangos estrechos durante el periodo. El Bitcoin, en cambio, registró un retroceso, debilitado por un ciberataque de gran envergadura contra una plataforma de intercambio de criptomonedas.
El petróleo retrocedió durante la semana, mientras las exportaciones saudíes se recuperaban y surgían perspectivas de distensión. El oro y la plata sufrieron ambos liquidaciones importantes, reflejo de un contexto menos propicio para los valores refugio tangibles.
El PIB estadounidense se aceleró hasta un ritmo anualizado del 3,4 % en el tercer trimestre. El consumo avanzó un 3,8 %, impulsado por la demanda de los hogares, mientras que la inversión en infraestructuras de IA sostuvo la inversión global. Paralelamente, la inflación PCE se sitúa en el 3,6 % interanual y el ahorro de los hogares ha disminuido. La Reserva Federal mantiene sus tipos de referencia en un rango del 3,75 % al 4 % y no descarta una nueva subida, lo que indica una vigilancia persistente frente a las presiones inflacionistas.
El PIB de la zona euro avanzó un 0,4 % en el tercer trimestre, un progreso modesto. Las tensiones inflacionistas siguen siendo significativas: la inflación se sitúa en el 5,4 % en Italia, el 4,9 % en España y el 3,4 % en Francia. Alemania constituye la excepción gracias a una rebaja fiscal sobre los carburantes. El Banco Central Europeo mantiene sus tipos en el 2,5 % mientras contempla un próximo endurecimiento. Francia, por su parte, registra una contracción del 0,1 %, con una confianza de los hogares en su nivel más bajo desde 2013, mientras que Alemania avanza modestamente un 0,2 %.
Los beneficios industriales chinos repuntaron un 14,4 % en septiembre, apoyados por los sectores tecnológicos. Sin embargo, la debilidad persistente de la demanda interna y de los mercados inmobiliarios sigue siendo un elemento estructural que limita la dinámica económica global.
La temporada de resultados ha revelado trayectorias divergentes. Anthropic presentó su solicitud de salida a bolsa, reavivando temporalmente el interés de los inversores por el sector de la IA. Microsoft mostró un crecimiento sólido de sus actividades en la nube, pero anunció un programa de financiación de 25.000 millones de dólares.
Por el contrario, Alphabet Inc. y Amazon decepcionaron a los mercados con una desaceleración de sus actividades históricas y un gasto en IA que sigue siendo elevado. Alphabet perdió cerca de 500.000 millones de dólares de capitalización bursátil el jueves. Intel registró un desplome del 28,6 % el viernes tras ofrecer unas previsiones decepcionantes. Meta vio su calificación crediticia puesta bajo vigilancia debido a la magnitud de sus inversiones. Mercedes-Benz AG rebajó sus perspectivas tras una caída del 31 % de sus ventas en China en el tercer trimestre.
La inteligencia artificial conserva su condición de motor económico estructural. Sin embargo, ha surgido con claridad una exigencia: los mercados demandan ahora que las inversiones masivas realizadas en esta tecnología se traduzcan en una rentabilidad tangible y en generación de caja. Los desplomes de algunos gigantes tecnológicos reflejan esta transición de una fase de especulación optimista a una fase de escrutinio comercial y financiero más riguroso.
Esto no constituye un consejo de inversión.






