



October 4, 2026
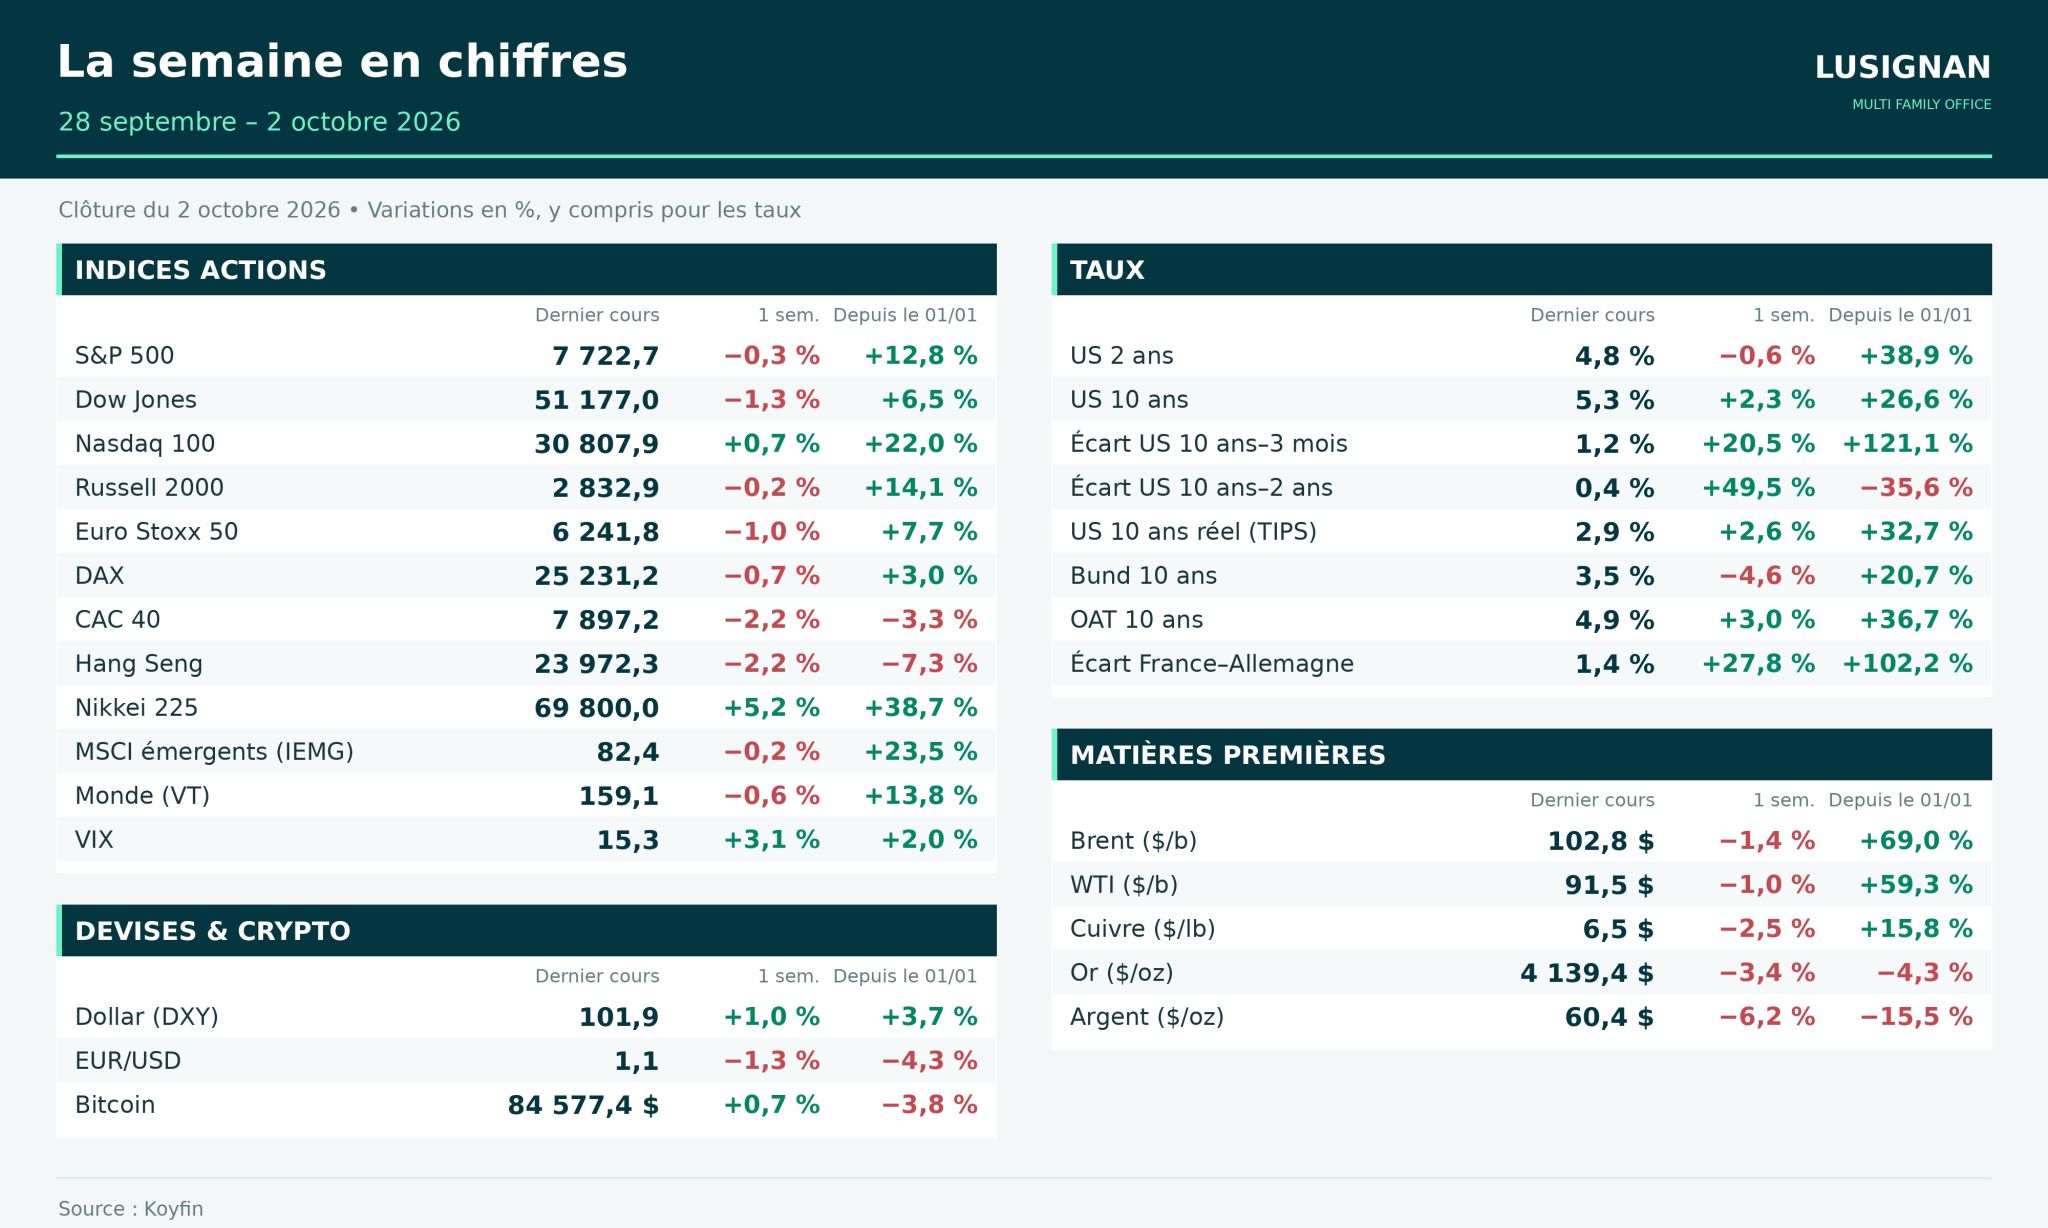
La semana marcó un punto de inflexión ambiguo para los mercados mundiales. Mientras los datos de empleo estadounidenses calmaron los temores de un endurecimiento inmediato de la política monetaria, las tensiones geopolíticas y los desafíos presupuestarios europeos pesaron sobre los activos de riesgo e impulsaron al dólar. La inteligencia artificial sigue siendo un motor para la tecnología, mientras el crédito endurece progresivamente las condiciones de financiación.
En Estados Unidos, el S&P 500 retrocedió un 0,3 % mientras el Nasdaq 100 avanzó un 0,7 %, beneficiado por el mejor comportamiento de los valores tecnológicos impulsados por la IA. En Europa, la situación resultó menos favorable: el Euro Stoxx 50 cedió un 1,0 % y el CAC 40 retrocedió un 2,2 %, penalizado por las inquietudes sobre la trayectoria presupuestaria francesa.
Esta divergencia ilustra un mercado fragmentado entre el optimismo tecnológico y las preocupaciones macroeconómicas persistentes.
El dólar se apreció un 1,0 % mientras el euro retrocedía un 1,3 %, reflejando dos fuerzas: unos rendimientos estadounidenses a diez años elevados, en el 5,3 % (12 puntos básicos más), y una aversión al riesgo que empuja a los inversores hacia los activos refugio.
En la zona euro, las tensiones se acentuaron. El diferencial de rendimiento entre los bonos franceses y alemanes se amplió hasta los 141 puntos, frente a 31 puntos la semana anterior. Este fenómeno refleja las dudas de los inversores sobre la viabilidad de la trayectoria presupuestaria francesa. Simultáneamente, las primas de riesgo del crédito aumentaron, señalando un endurecimiento progresivo de las condiciones de financiación para los prestatarios privados y públicos.
El petróleo Brent retrocedió un 1,4 %, apoyado por el retorno de los flujos petroleros y el anuncio del G7 de liberar reservas estratégicas. Estas medidas de abastecimiento atenuaron parcialmente las tensiones ligadas a los riesgos geopolíticos de Oriente Medio.
El oro cedió un 3,4 %, penalizado por la combinación de un dólar fuerte y de rendimientos reales elevados, que reducen el atractivo del metal amarillo, percibido como sin rendimiento.
El informe de empleo estadounidense de septiembre sorprendió por su debilidad: solo 29.000 empleos creados, acompañados de revisiones a la baja de 60.000 para los dos meses anteriores. La tasa de paro se situó en el 4,2 %. Estas cifras decepcionantes redujeron de inmediato las expectativas de subida de tipos en octubre, apoyando el rebote bursátil del viernes.
Paralelamente, la inflación PCE subyacente de agosto solo aumentó un 0,2 %, menos de lo anticipado, reforzando el argumento a favor de una pausa de la Reserva Federal. Sin embargo, el consumo real avanzó un 0,6 %, mostrando que los hogares siguen gastando pese a un mercado laboral en desaceleración.
El índice PMI manufacturero se estabilizó en 54,5, pero la contratación se ralentizó más que la demanda, señal de una exposición creciente a los riesgos cíclicos. Los fondos de renta variable captaron 20.600 millones de dólares en la semana, reflejando un apetito persistente por los activos de riesgo estadounidenses.
La inflación en la zona euro se aceleró hasta el 3,8 % en septiembre, frente al 3,2 % de agosto, principalmente bajo la presión de los precios de la energía. La inflación subyacente, excluidas energía y alimentación, se mantiene en el 2,5 %, más moderada.
El Banco Central Europeo vigila de cerca estas tensiones, y los tipos de mercado elevados ya ralentizan la actividad. Pekín, por su parte, refuerza sus apoyos económicos selectivos, pero la recuperación sigue siendo desigual, reflejando los desafíos estructurales de la segunda economía mundial.
Micron Technology anunció una facturación trimestral de 61.500 millones de dólares, superando las expectativas y confirmando el vigor de la demanda de chips para la IA. Amazon firmó un contrato inédito por 690 MW de electricidad nuclear con Constellation Energy, ilustrando la importancia estratégica de la energía descarbonizada para los gigantes del cloud.
Accenture publicó unos pedidos y unas perspectivas superiores a las previsiones, beneficiada por la transición digital y las inversiones en IA de las empresas.
Por el contrario, Nike anunció una reestructuración y supresiones de empleos tras unas ventas decepcionantes, señal de que el sector del lujo y del sportswear sufre presiones competitivas y de demanda.
Anthropic reveló en su folleto compromisos futuros de 518.000 millones de dólares para infraestructura y computación, con una valoración alcanzada de 2 billones de dólares, ilustrando la magnitud de las inversiones necesarias para sostener la carrera de la IA generativa.
La semana puso de relieve un mercado en equilibrio inestable. Los débiles datos de empleo estadounidenses tranquilizaron a los inversores sobre un endurecimiento inmediato, pero también señalan un mercado laboral que se fragiliza. Simultáneamente, los tipos largos elevados y las primas de crédito al alza penalizan a los prestatarios y reducen la dinámica de crecimiento.
En Europa, las tensiones presupuestarias pesan sobre la confianza, mientras el dólar gana terreno. La IA sigue siendo un tema favorable para las grandes empresas tecnológicas y de infraestructura, pero las ganancias no son uniformes: las reestructuraciones empresariales dan testimonio de una economía en ajuste selectivo.
Esto no constituye un consejo de inversión.



