September 9, 2026
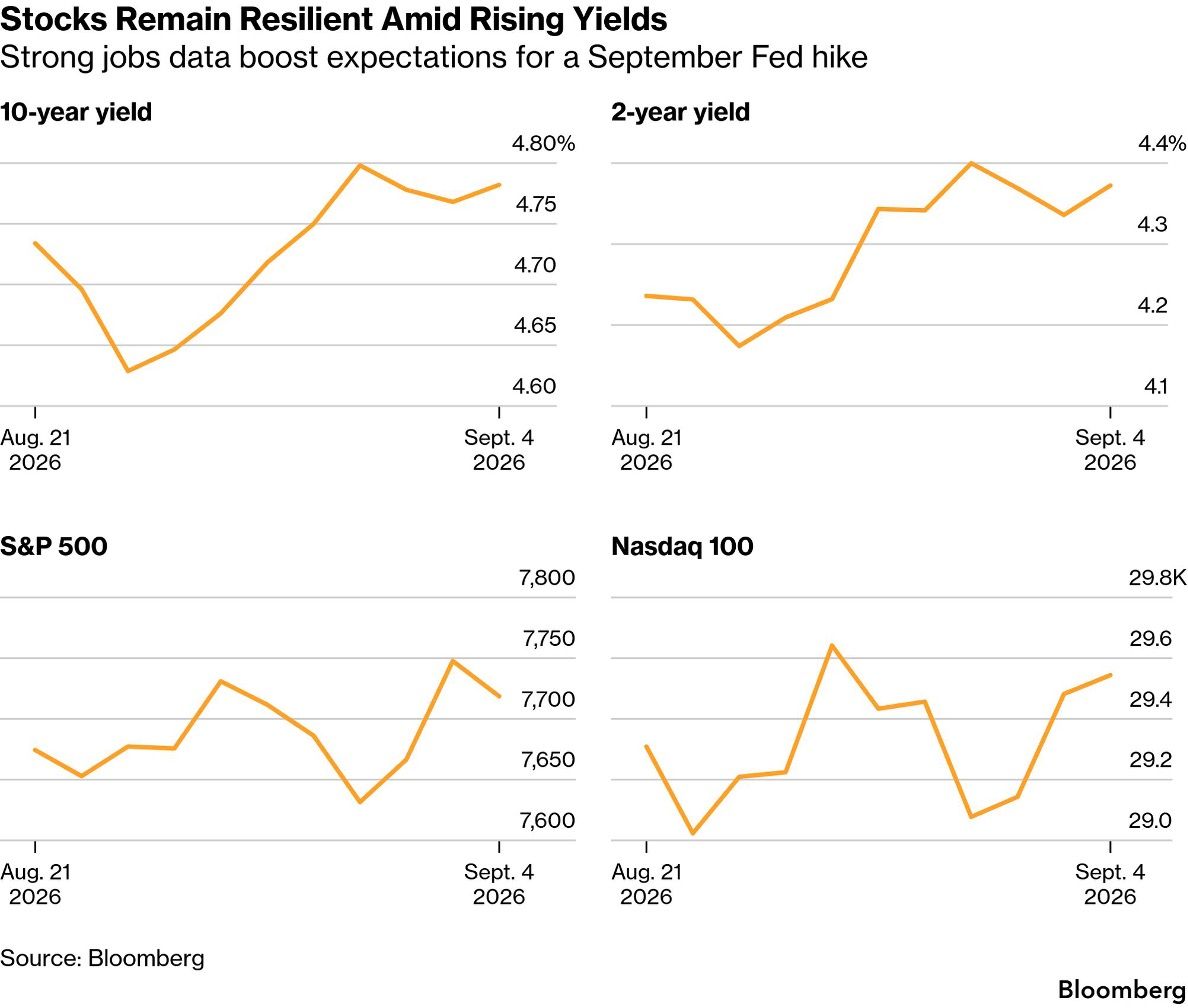
Los mercados de renta variable muestran una resiliencia notable pese al endurecimiento de las condiciones financieras. El S&P 500 ha avanzado un 12,8 % desde principios de año mientras los rendimientos de los bonos estadounidenses han subido claramente. Esta aparente contradicción plantea una pregunta importante: ¿refleja esta fortaleza una racionalidad económica sólida, o las valoraciones han dejado demasiado poco margen para absorber los choques venideros?
La solidez aparente de los mercados de renta variable no surge de la nada. La economía estadounidense sigue creando empleo de forma significativa: en agosto se crearon 162.000 puestos. En cuanto a los resultados, los beneficios del S&P 500 avanzaron un 33 % interanual en el segundo trimestre.
Cuando una subida de los rendimientos va acompañada de un crecimiento económico más robusto, suele reflejar un aumento del crecimiento nominal. En este contexto, la mejora de los beneficios puede compensar el efecto mecánico del aumento de la tasa de descuento. Esto explica en parte por qué las acciones resisten a pesar de la subida de los tipos.
Varios factores estructurales ralentizan también la transmisión del endurecimiento financiero. La deuda a tipo fijo de los hogares y las empresas, a menudo contratada a tipos más bajos, sigue protegiéndolos de una subida inmediata de sus cargas financieras. Para las grandes empresas que dominan los índices, el acceso al crédito sigue siendo fácil y la liquidez abundante. Por último, las primas de crédito siguen contenidas: 81 puntos básicos para los bonos de buena calidad y 265 puntos para el alto rendimiento.
Las valoraciones actuales merecen un examen atento. El S&P 500 cotiza en torno a 20 veces los beneficios esperados, lo que proporciona una rentabilidad por beneficios cercana al 5 %. Es apenas superior al rendimiento del Treasury estadounidense a 10 años, que alcanza el 4,78 %.
Este nivel de valoración sigue siendo defendible bajo ciertas condiciones precisas: el crecimiento de los beneficios debe seguir siendo rápido. Si las previsiones de beneficios se revisan a la baja, la brecha de rentabilidad entre acciones y bonos se reduce significativamente, lo que haría difíciles de justificar las valoraciones bursátiles.
La concentración del riesgo agrava esta vulnerabilidad. El crecimiento de los beneficios procede en gran medida de tres sectores: la inteligencia artificial, la tecnología y la energía. Ahora bien, los cinco grandes grupos asociados a la IA ya tomaron prestados 220.000 millones de dólares en 2024. El mercado supone implícitamente que la rentabilidad de estas inversiones masivas se materializará antes de que la financiación se vuelva prohibitiva. Es una hipótesis plausible, pero deja poco margen para la decepción.
El escenario más difícil de gestionar para los mercados combinaría tres elementos: una desaceleración del crecimiento económico, una inflación persistente y la continuación de las subidas de tipos por parte de las autoridades monetarias. En este contexto, los tipos subirían mientras los beneficios retrocederían simultáneamente, eliminando los dos pilares que sostienen actualmente las valoraciones.
Otro riesgo afecta a la dinámica de los precios de los bonos. El mercado de Treasuries estadounidenses es muy utilizado por los fondos apalancados. Una subida desordenada de los rendimientos podría desencadenar llamadas de márgenes y ventas forzadas, creando un ciclo de refuerzo mutuo de las subidas de tipos.
Las verdaderas alertas serían múltiples y simultáneas: el rendimiento del Treasury a 10 años superando rápidamente la barrera del 5 %, el índice MOVE de volatilidad de los bonos por encima de 100, una ampliación marcada de las primas de crédito y una revisión a la baja de las previsiones de beneficios.
Los mercados siguen siendo racionales mientras los beneficios y el acceso al crédito absorban eficazmente la subida de los tipos. Hoy, esta condición se cumple. Sin embargo, el margen de error se ha reducido considerablemente. Los rendimientos de los bonos ofrecen ahora una verdadera alternativa a las acciones, y la volatilidad implícita de los mercados sigue siendo baja, lo que sugiere que las expectativas de riesgo quizá no reflejen la magnitud de las vulnerabilidades subyacentes.
Esta configuración sigue siendo sostenible mientras las condiciones de crecimiento y rentabilidad no se deterioren. Pero hace a los mercados especialmente sensibles al menor cambio de régimen económico o financiero.
Esto no constituye un consejo de inversión.






