October 30, 2026
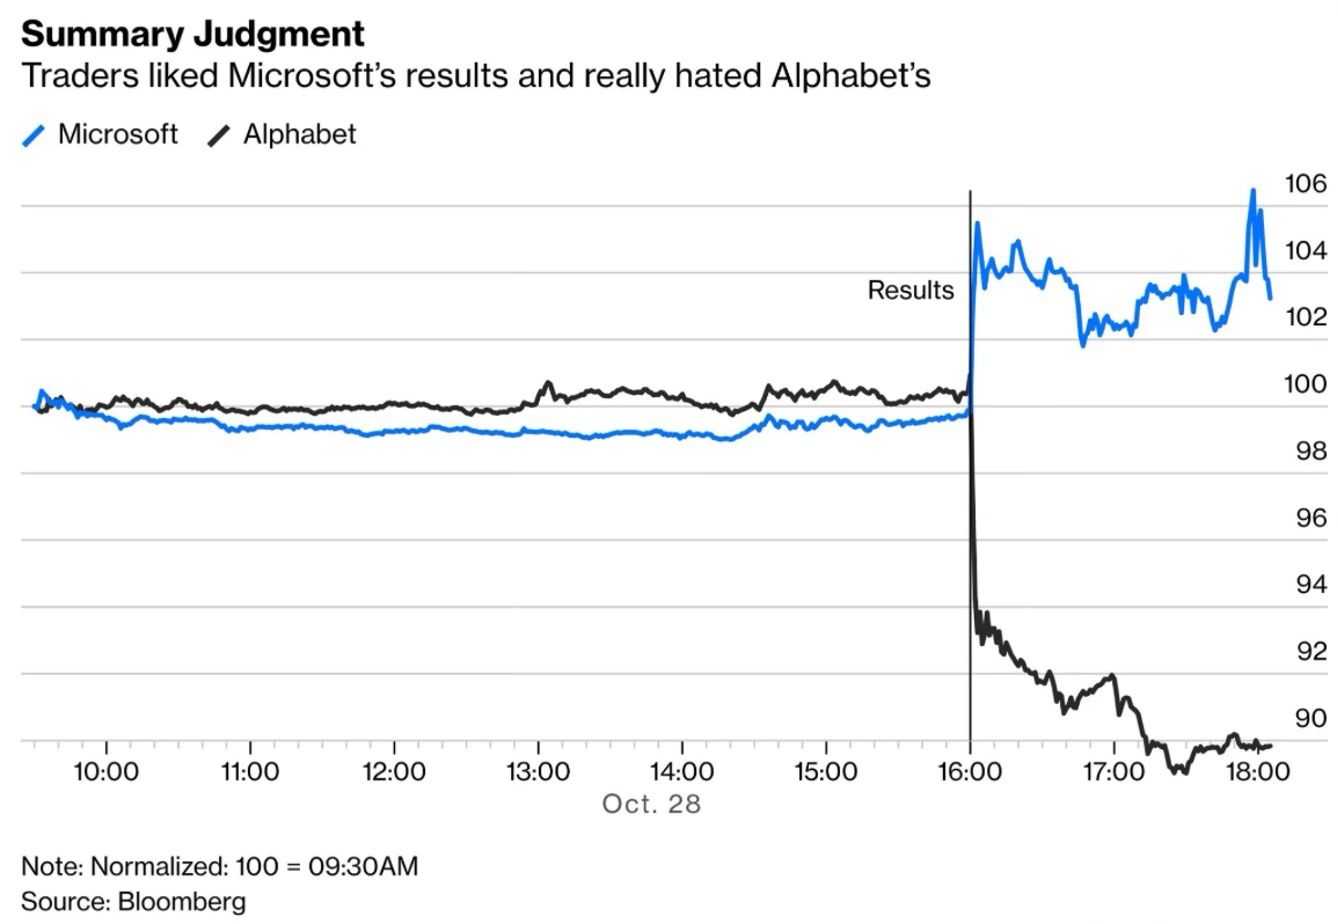
Los resultados trimestrales de Microsoft y Alphabet de octubre de 2026 encarnan un giro importante en la valoración de los gigantes tecnológicos. Mientras Microsoft convierte la demanda de IA en flujos de caja sólidos, Alphabet afronta una paradoja: un crecimiento espectacular de la nube convive con una desaceleración de su negocio publicitario principal. Los mercados ya no sancionan tanto el crecimiento como su financiación y su rentabilidad.
Microsoft registra una facturación de 92.300 millones de dólares, con un crecimiento del 19 %, mientras que Azure, su actividad estratégica en la nube, se dispara un 48 %, superando las expectativas fijadas en el 44 %. Más revelador aún: el flujo de caja libre alcanza 18.600 millones de dólares, superando las previsiones en 10.000 millones.
Este resultado refleja un modelo que funciona: las inversiones en IA se traducen rápidamente en aplicaciones comercializables, captando una demanda de empresas dispuestas a gastar en soluciones utilizables de inmediato.
Alphabet registra una facturación de 127.600 millones de dólares, un 25 % más, y Google Cloud se dispara un +103 %. Sin embargo, la actividad publicitaria histórica, la principal fuente de beneficios, decepciona: 82.000 millones frente a los 83.400 millones esperados. Elemento crítico: el flujo de caja libre se contrae en 9.100 millones de dólares.
Ambas compañías destinan cantidades colosales a la IA: 45.200 millones de dólares trimestrales en el caso de Microsoft y unos 51.000 millones en el de Alphabet. Pero el camino de la conversión sigue siendo desigual.
Para Microsoft, la IA activa un círculo virtuoso: crecimiento acelerado, tesorería abundante, financiación autónoma de las inversiones futuras. Los retrasos de entrega observados en sus resultados no cuestionan la ambición, solo su calendario.
Para Alphabet, el cuadro resulta más complejo. Google Cloud muestra una dinámica notable, pero las búsquedas enriquecidas con IA generan todavía menos ingresos publicitarios que las búsquedas clásicas. La empresa debe resolver, por tanto, una ecuación delicada: monetizar la IA sin canibalizar su base de ingresos.
La reacción de los mercados fue tajante. Alphabet se hundió un 12,6 %, borrando más de 500.000 millones de dólares de capitalización. Microsoft, inicialmente al alza un 3 %, terminó prácticamente estable.
La severidad de la sanción infligida a Alphabet va mucho más allá de la decepción sobre los ingresos publicitarios. Los inversores expresan una inquietud más profunda: el gasto se acelera mientras la tesorería se deteriora, y la rentabilidad futura de estas inversiones sigue siendo opaca.
Este contraste revela una mutación de los criterios de valoración. El crecimiento por sí solo ya no cautiva a los mercados. Los flujos de caja, el rendimiento marginal de las inversiones y la visibilidad sobre su financiación se han vuelto determinantes.
Esta selectividad probablemente no constituye un accidente temporal. Con más de 700.000 millones de dólares de inversiones previstas en 2026 para los cuatro gigantes estadounidenses del sector, las diferencias entre empresas van a acentuarse. Quienes conviertan este gasto en flujos de caja duraderos verán recompensada su valoración; los demás afrontarán una mayor disciplina de los mercados.
Este entorno resulta favorable a las carteras gestionadas activamente, atentas a las valoraciones y a los fundamentales financieros. Los gestores que dispongan de la experiencia para discernir los rendimientos reales de las inversiones en IA, más allá de los simples anuncios, pueden crear valor relativo.
La inteligencia artificial conserva su potencial transformador para el crecimiento de los ingresos y la eficiencia operativa. Pero los mercados distinguen ahora las inversiones que crean valor inmediato de las que prometen crearlo más adelante. Esta distinción, largamente ocultada por la euforia tecnológica, se impone progresivamente.
Esto no constituye un consejo de inversión.






