Lo esencial en un café
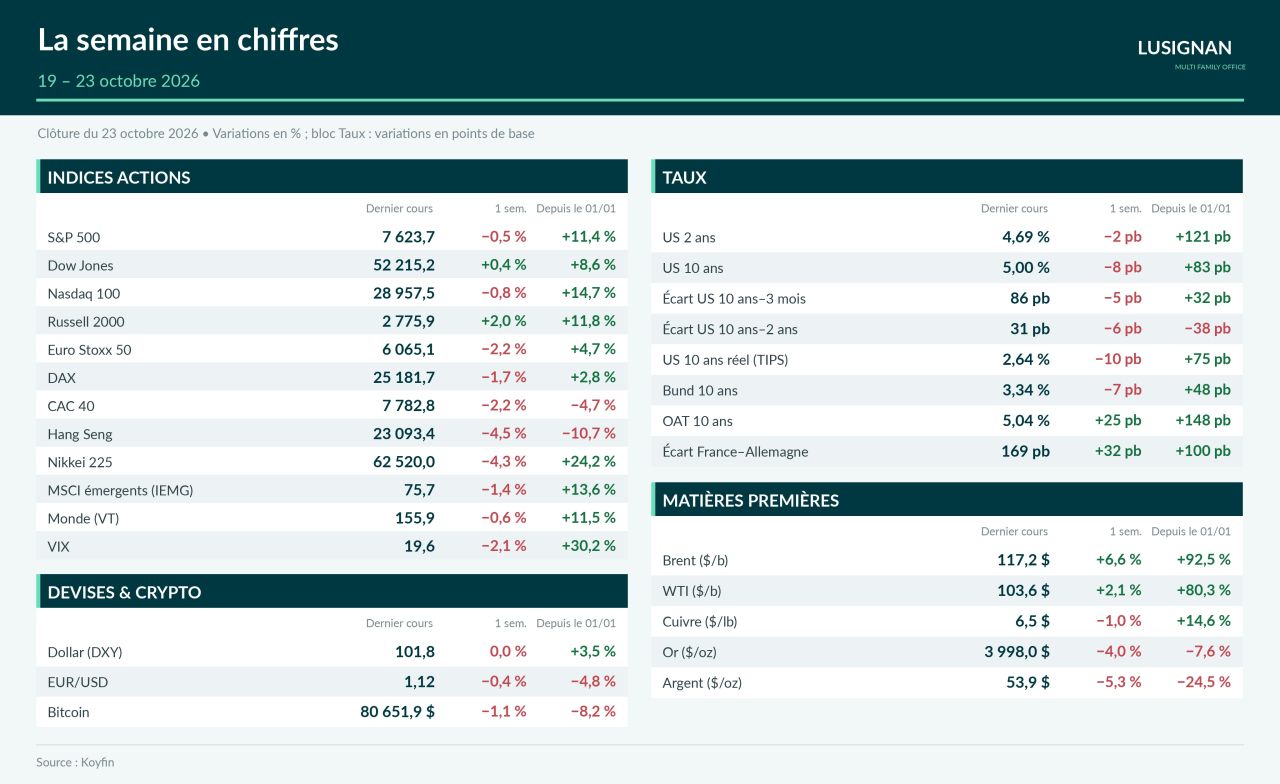
- Francia: spread OAT-Bund en 167 pb, máximo desde 2011; la OAT a 10 años supera el 5 % por primera vez desde julio de 2002, en vísperas del veredicto de Moody’s.
- IA: los semiconductores pierden un 6,7 % el jueves, peor sesión desde junio; el dinero se desplaza hacia el S&P 500 equiponderado (+1,9 % en la semana) en lugar de abandonar el mercado.
- Energía: Brent en 116,64 $ (+6 % en la semana, +90 % desde el 1 de enero) tras los ataques hutíes contra Arabia Saudí.
- Tipos: los bonos vuelven a ser una cobertura: el 10 años estadounidense pierde 17 pb el jueves, su mejor sesión en más de dos años; pausa esperada de la Fed y del BCE esta semana.
FRANCIA · DEUDA & PRESUPUESTO
Una desconfianza real, amplificada por un choque de posicionamiento
- Los detonantes: movilización del 17 de octubre (550.000 manifestantes según Interior, más de 1.800 detenciones), presupuesto 2027 todavía sin votar, presidenciales en abril; energía +21,3 % interanual en septiembre.
- La mecánica: hedge funds que mantenían OAT con fuerte apalancamiento tuvieron que recortar sus posiciones, en un mercado cuya profundidad era más de un 50 % inferior a la normal (Allianz Trade); explicarían aproximadamente la mitad del movimiento (Fidelity International).
- Un contagio limitado: el euro sigue ahora al spread (EUR/USD en 1,12), pero los grandes bancos siguen poco expuestos (64.000 millones de € en OAT, el 17 % de sus fondos propios) y Schneider Electric captó 6.000 millones de € en una emisión sobresuscrita varias veces.
LA MIRADA LUSIGNAN — Los vendedores forzados han salido en gran medida y los inversores a largo plazo reaparecen en el tramo 7-10 años: una lectura menos sombría que el consenso. El riesgo Francia sigue concentrado en los valores domésticos, no en el conjunto del mercado: paciencia y selectividad.
TIPOS & BANCOS CENTRALES
Los bonos recuperan su papel de cobertura
- Jueves: mientras los semiconductores se desplomaban, el 10 años estadounidense perdió 17 pb para cerrar la semana en el 4,99 %: cuando la IA tose, los bonos vuelven a proteger.
- Inflación: 3,7 % en Estados Unidos y 3,8 % en la zona euro en septiembre; statu quo esperado de la Fed el miércoles (3,75-4,00 %) y del BCE el jueves (2,50 %), con un último gesto contemplado más bien en diciembre.
- Deuda estadounidense: un mercado de 32.000 miles de millones de $, en manos de inversores privados en cerca de un 70 %, más sensibles a los rendimientos: la remuneración exigida a largo plazo puede seguir siendo elevada, aunque la Fed baje sus tipos a corto.
LA MIRADA LUSIGNAN — Rendimientos inéditos en más de veinte años (10 años estadounidense hacia el 5 %, TEC 10 en 5,05 %) y una función de cobertura recuperada: el carry de calidad vuelve a ser atractivo. Con el calendario de los bancos centrales ya en precio, serán el petróleo y el crédito los que guíen los tipos largos.
IA & CRÉDITO
Llega la factura: el mercado pregunta quién paga la IA
- Rotación: el jueves, Nasdaq 100 −2,9 % y semiconductores −6,7 %, pero 336 valores del S&P 500 al alza frente a 165 a la baja, el equiponderado +0,8 % y el consumo básico en récord.
- Financiación: 419.000 millones de $ de emisiones de bonos vinculadas a la IA desde enero (+90 % respecto a todo 2025); seguro contra el impago de Oracle en récord, el de CoreWeave por encima de 1.000 pb; primer free cash flow negativo de Meta desde 2012.
- Crédito: spreads mundiales en su nivel más amplio desde mayo de 2025 (129 pb), iTraxx Crossover en 341 pb: el riesgo está integrado, sin huida de los inversores.
LA MIRADA LUSIGNAN — El mercado clasifica la IA entre productores rentables y autofinanciados, y prestatarios que construyen sus centros de datos a crédito: la calidad del emisor cuenta tanto como la temática. El dinero abandona los semiconductores, no el mercado.
ENERGÍA, METALES & CHINA
El petróleo retoma el mando, China sostiene su crecimiento
- Petróleo y gas: ataques hutíes sobre el yacimiento de Shaybah (Aramco) y el aeropuerto de Dammam, estrecho de Ormuz todavía cerrado; el gas europeo TTF toca 93,19 €, máximo desde 2022, con reservas bajas antes del invierno.
- Metales: el oro falla su prueba de valor refugio (−4,1 % hasta 3.997 $) pese a la relajación de los tipos; la plata cede un 6,2 %.
- China: PIB +4,5 % interanual en el tercer trimestre (4,4 % esperado), impulsado por el exterior (exportaciones +36,3 % en septiembre) mientras la inversión inmobiliaria retrocede un 20,6 % en nueve meses.
LA MIRADA LUSIGNAN — Mientras el Brent se mantenga por encima de 110 $, los bancos centrales carecen de margen y Europa paga más caro que Estados Unidos. La sorpresa china beneficia primero a los proveedores de la cadena tecnológica; el lujo sigue esperando al consumidor chino.
OTRAS NOTICIAS
En breve
- Resultados en Europa: L’Oréal (crecimiento orgánico del 7,7 %), EssilorLuxottica (hasta +11 %) y SAP (backlog cloud +26 %) bien acogidos; Kering (alrededor de −16 % en la semana) y Carrefour (hasta −12 %, objetivos rebajados tras los disturbios) castigados.
- Resultados en Estados Unidos: una buena temporada, mal recompensada: Lockheed Martin sube hasta un 10 % gracias a los misiles, mientras Netflix (−5,7 %) y General Motors (−6,6 %) retroceden por unas perspectivas prudentes.
- Esta semana: votación del presupuesto 2027 en la Asamblea el martes, Fed el miércoles, BCE el jueves; Alphabet, Microsoft y Amazon publican resultados; elecciones de mitad de mandato en Estados Unidos el 3 de noviembre.
Esto no constituye un consejo de inversión.