Lo esencial en un café
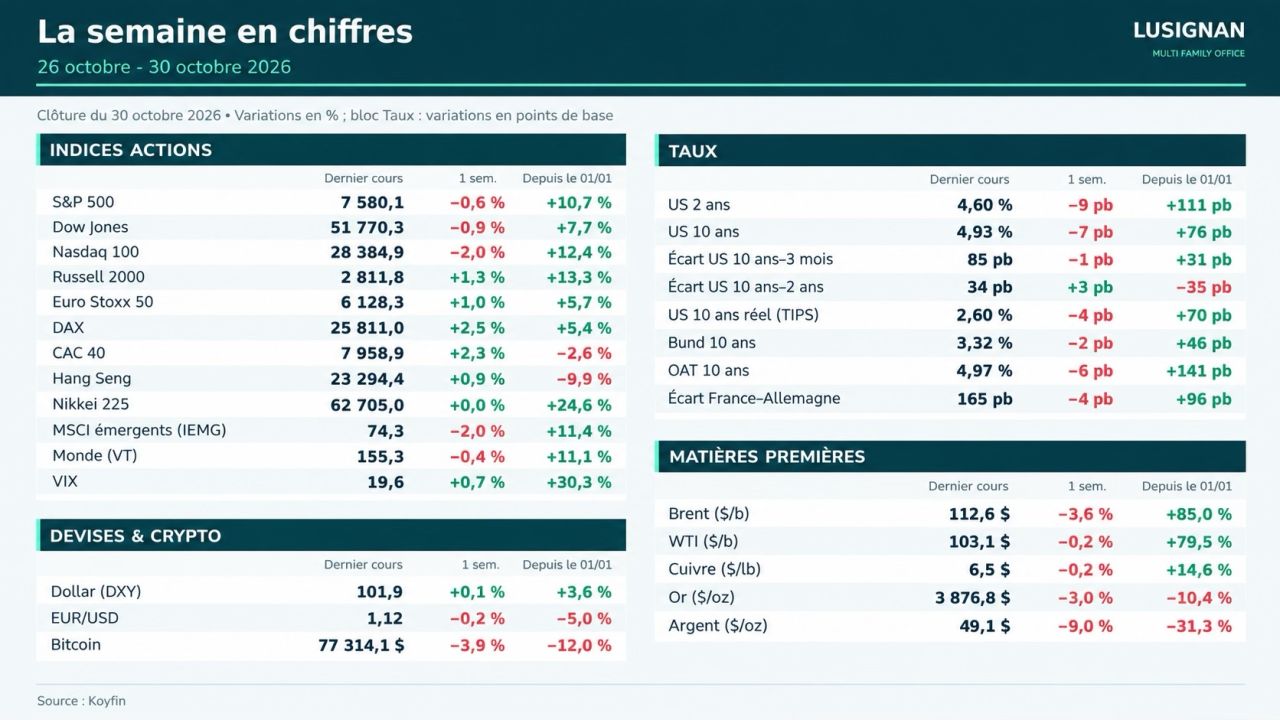
- IA & resultados: Alphabet −12,6 % el jueves, Intel −28,6 % el viernes; el Nasdaq 100 termina en corrección, más de un 10 % por debajo de su récord del 6 de octubre.
- Rotación: el CAC 40 gana un 2,4 % y la cesta S&P 500 sin IA de Goldman Sachs se encamina hacia su mejor mes en casi tres años.
- Tipos: el 10 años estadounidense pierde cerca de 40 pb en octubre, hasta el 4,93 %; la Fed, el BCE y el Banco de Japón siguen en pausa.
- Francia: Moody’s mantiene la calificación Aa3 (perspectiva negativa); votación solemne sobre los ingresos del presupuesto 2027 el martes 3 de noviembre.
RENTA VARIABLE & IA
Resultados: el crecimiento ya no basta, el mercado exige caja
- Alphabet: facturación de 127.600 millones de $ (+25 %) y Google Cloud +103 %, pero publicidad decepcionante y flujo de caja libre de −9.100 millones de $; el título pierde un 12,6 %, su peor sesión en más de veinte años.
- Microsoft convence: Azure +48 % y flujo de caja libre de 18.600 millones de $, 10.000 millones de $ más de lo previsto; Intel (−28,6 %) y ServiceNow (−34 % en la semana) son castigados.
- El verdadero tema, la caja: los analistas anticipan ahora un consumo de tesorería de unos 86.000 millones de $ en doce meses para los cinco grandes hiperescaladores (Bloomberg), frente a más de 700.000 millones de $ de inversiones previstas en 2026 en los cuatro gigantes estadounidenses.
LA MIRADA LUSIGNAN — No hay burbuja que estalle: es la valoración de los que más gastan la que se reajusta. Un entorno favorable a una gestión activa y disciplinada, atenta a las valoraciones, a los flujos de caja y al rendimiento de las inversiones.
CRÉDITO
Financiación de la IA: el crédito hace criba entre los emisores
- Primas de riesgo al alza en tres meses: 87 pb para el IG (+12), 338 pb para el HY (+72), 1.111 pb para los CCC (+188); los bonos HY que financian los centros de datos perdieron un 6,7 % entre finales de junio y mediados de octubre.
- Un mercado abierto, pero selectivo: emisiones de bonos mundiales récord de 6.610 miles de millones de $; Microsoft capta 25.000 millones de $ con 115.000 millones de $ de demanda, Meta eleva su emisión a 97.500 millones de $.
- Sin crisis generalizada: la tasa de impago HY es del 3,4 %, tensión real pero contenida.
LA MIRADA LUSIGNAN — Esta criba por calidad crediticia es sana: privilegiar los emisores sólidos y seguir de cerca las nuevas emisiones, las primas fuera de la IA y la tesorería después de inversiones.
TIPOS & BANCOS CENTRALES
La relajación está aquí, los bancos centrales siguen prudentes
- Bonos refugio: el 10 años estadounidense termina octubre en el 4,93 %, tras haber superado el 5,3 % a principios de octubre; los fondos indexados de renta fija han captado unos 58.000 millones de $ desde principios de octubre.
- Fed: tipos mantenidos entre el 3,75 % y el 4,00 % (10 votos contra 2); los futuros otorgan alrededor de un 84 % de probabilidades a una subida en diciembre.
- BCE y Japón: tipo de depósito mantenido en el 2,5 %, puerta abierta para diciembre; Christine Lagarde dejará la presidencia en febrero. El Banco de Japón abre la vía a una subida antes de final de año.
LA MIRADA LUSIGNAN — Los bonos vuelven a ser una cobertura de la cartera de renta variable y los niveles de rendimiento actuales constituyen un punto de entrada. Una protección que, no obstante, sigue siendo frágil mientras el petróleo alimente las presiones inflacionistas.
FRANCIA
Moody’s da tiempo, el presupuesto sigue pendiente de votación
- Calificación mantenida: Aa3 con perspectiva negativa, condicionada a la adopción del presupuesto 2027; la OAT a 10 años ha vuelto a situarse por debajo del 5 %.
- Spread OAT-Bund: reflujo de 167 a unos 155 pb el jueves, antes de volver a subir hacia 165 pb el viernes.
- Coyuntura: PIB del T3 en retroceso del 0,1 % (Insee); próximas etapas el 3 de noviembre (votación de los ingresos), el 17 (votación de conjunto) y el 27 (revisión de S&P).
LA MIRADA LUSIGNAN — El riesgo político sigue intacto. Los niveles de spread actuales pueden constituir una zona de entrada para un inversor que acepte la volatilidad; los grupos orientados al exterior siguen menos expuestos que los valores domésticos.
ENERGÍA & GEOPOLÍTICA
Petróleo: los flujos vuelven, los precios no
- Brent: el contrato de diciembre expiró en 117,64 $; +13,6 % en octubre, cuarto mes consecutivo de subida.
- Oferta bajo tensión: los inventarios mundiales disminuyeron en 509 millones de barriles entre finales de febrero y finales de septiembre (AIE); ataque reivindicado por los hutíes contra la mayor refinería saudí.
- Las majors se benefician: TotalEnergies registra un resultado neto ajustado récord de 9.100 millones de $.
LA MIRADA LUSIGNAN — Un barril duraderamente por encima de 110 $ sigue siendo la principal amenaza para los tipos. A vigilar: los inventarios mundiales, la diferencia entre los vencimientos del Brent y los costes de transporte.
OTRAS NOTICIAS
En breve
- Brasil: reelección sorpresa de Lula (51,8 %); el Ibovespa cae hasta un 17 % y el real hasta un 11 % frente al dólar el 26 de octubre.
- Midterms, martes 3 de noviembre: Polymarket da un 91 % de probabilidades a los demócratas en la Cámara y un 66 % en el Senado; escenario considerado ya descontado (Bloomberg).
- Oro & cripto: el oro vuelve a situarse por debajo de 4.000 $ (3.875 $, −3,1 % en la semana); Binance sufre un pirateo de 6.300 millones de $, el bitcoin pierde un 5 %.
Esto no constituye un consejo de inversión.